- explique a necessidade de financiamento empresarial (capital fixo e despesas correntes, capital de giro)
- diferencie os conceitos de caixa e lucro
Finanças e contabilidade
Negócios do A-Level · Tópico 5
 15:50
Finanças e Contabilidade
Uma empresa pode ser lucrativa e ainda assim falir. Aqui está como. Você vende cem mil libras de mercadorias a crédito em março. O lucro parece excelente. Mas o…
Narração em inglês · Legendas em inglês + 中文 gravadas
5.1
Why a business needs finance
Programa
Fonte: Programa Cambridge International
Finanças empresariais 企业资金 é o dinheiro que uma empresa precisa para iniciar, operar e crescer. Uma nova empresa precisa de dinheiro para comprar premises 经营场所 e equipamentos; uma empresa em crescimento precisa de dinheiro para novos projetos; e toda empresa precisa de dinheiro para pagar contas diárias.
Explorar
Laboratório de fontes de financiamento
Escolha o melhor tipo de financiamento pelo tempo, risco e propriedade.
Vocabulário
Treinar
| Inglês | Chinês | Pinyin |
|---|---|---|
| business finance/ˈbɪznəs ˈfaɪnæns/ | 企业资金 | qǐ yè zī jīn |
| premises/ˈpremɪsɪz/ | 经营场所 | jīng yíng chǎng suǒ |
5.1
Capital and revenue expenditure
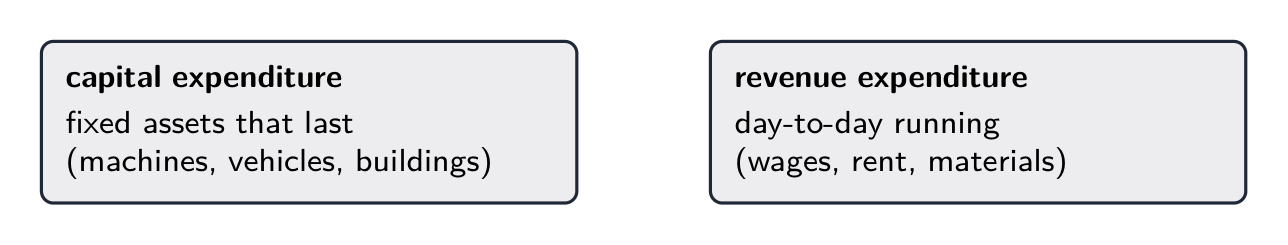
Despesas dividem-se em dois tipos:
- capital expenditure 资本性支出 — dinheiro gasto em fixed assets 固定资产 que duram muito tempo, como máquinas, veículos e prédios.
- revenue expenditure 收益性支出 — dinheiro gasto em operação diária, como salários, aluguel e matérias-primas.
Vocabulário
Treinar
| Inglês | Chinês | Pinyin |
|---|---|---|
| capital expenditure/ˈkæpɪtl ekˈspendɪtʃə/ | 资本性支出 | zī běn xìng zhī chū |
| fixed assets/fɪkst ˈæsets/ | 固定资产 | gù dìng zī chǎn |
| revenue expenditure/ˈrevənjuː ekˈspendɪtʃə/ | 收益性支出 | shōu yì xìng zhī chū |
5.1
Working capital

Working capital 营运资本 é o dinheiro que uma empresa tem para suas necessidades diárias. É encontrado no balance sheet 资产负债表:
$$\text{working capital} = \text{current assets} - \text{current liabilities}$$
Aqui, ativos circulantes 流动资产 são coisas que se tornam caixa dentro de um ano (caixa, estoques, valores a receber de clientes), e passivos circulantes 流动负债 são dívidas vencíveis em até um ano. Capital de giro insuficiente é perigoso — a empresa pode não conseguir pagar suas contas.
Vocabulário
Treinar
| Inglês | Chinês | Pinyin |
|---|---|---|
| working capital/ˈwɜːkɪŋ ˈkæpɪtl/ | 营运资本 | yíng yùn zī běn |
| balance sheet/ˈbæləns ʃiːt/ | 资产负债表 | zī chǎn fù zhài biǎo |
| current assets/ˈkʌrənt ˈæsets/ | 流动资产 | liú dòng zī chǎn |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | 流动负债 | liú dòng fù zhài |
5.1
Dinheiro não é o mesmo que lucro
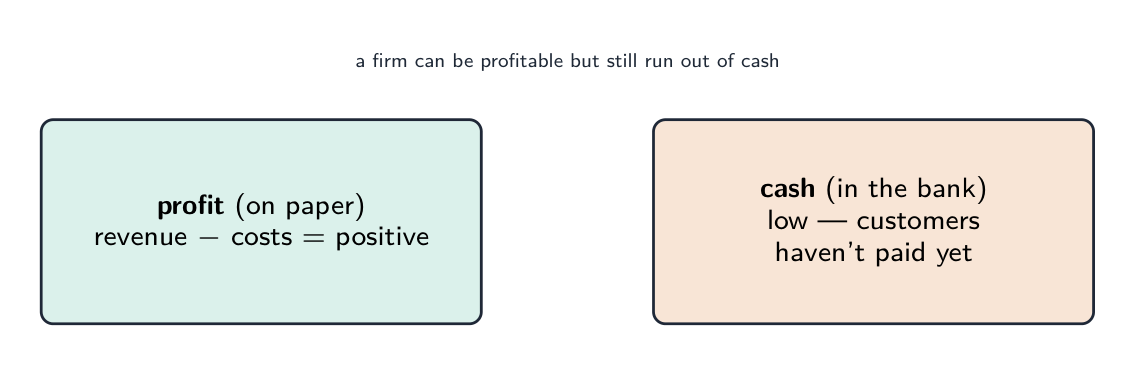
Esta é uma ideia fundamental.
- lucro 利润 é o que sobra quando os custos totais são subtraídos da receita total em um período.
- dinheiro 现金 é o dinheiro que a empresa realmente tem agora para gastar.
Uma empresa pode ser lucrativa, mas ainda assim ficar sem dinheiro — por exemplo, se vende bens, mas os clientes ainda não pagaram. Muitas empresas falham não devido a baixos lucros, mas por ficarem sem caixa.
Vocabulário
Treinar
| Inglês | Chinês | Pinyin |
|---|---|---|
| profit/ˈprɒfɪt/ | 利润 | lì rùn |
| cash/kæʃ/ | 现金 | xiàn jīn |
| internal sources/ɪnˈtɜːnl ˈsɔːsɪz/ | 内部来源 | nèi bù lái yuán |
| external sources/ekˈstɜːnl ˈsɔːsɪz/ | 外部来源 | wài bù lái yuán |
| short-term/ʃɔːt tɜːm/ | 短期 | duǎn qī |
| long-term/lɒŋ tɜːm/ | 长期 | cháng qī |
| retained profit/rɪˈteɪnd ˈprɒfɪt/ | 留存利润 | liú cún lì rùn |
| sale of assets/seɪl ɒv ˈæsets/ | 出售资产 | chū shòu zī chǎn |
5.2
Fontes de financiamento

Programa
- descreva fontes internas e externas, de curto e longo prazo (lucros retidos, venda de ativos, capital social, empréstimos, debêntures, overdraft, leasing, arrendamento mercantil, crédito comercial, venture capital, crowdfunding, microfinanciamento)
- explique os fatores que afetam a escolha da fonte de financiamento
Fonte: Programa Cambridge International
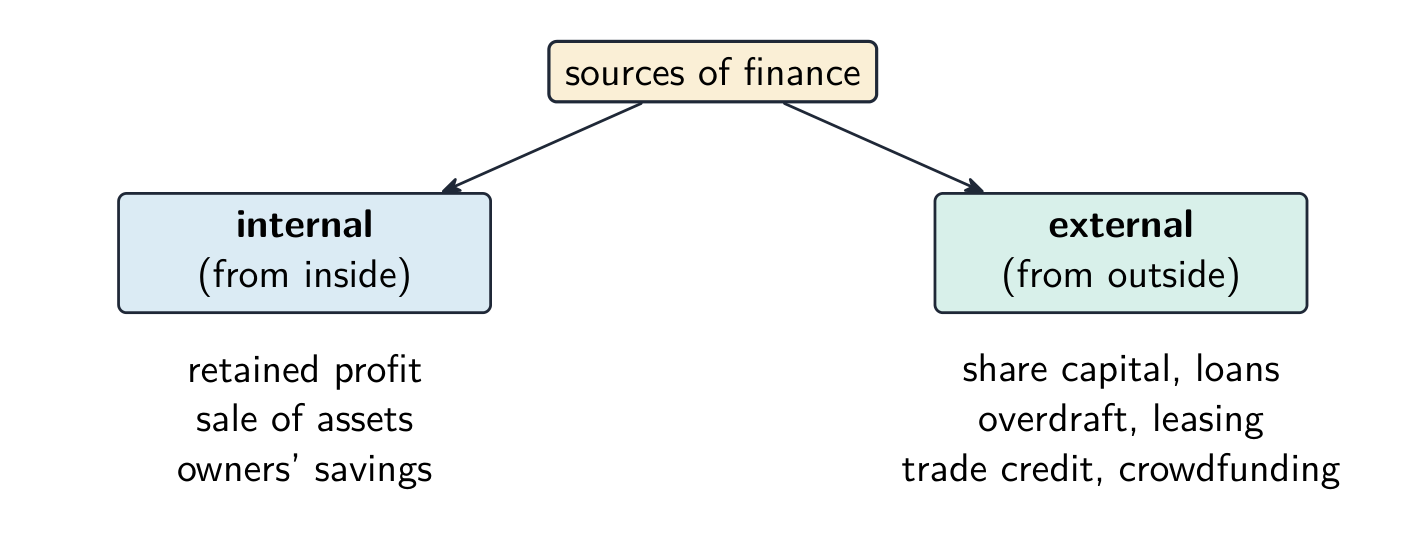
O financiamento pode vir de dentro do negócio (fontes internas 内部来源) ou de fora (fontes externas 外部来源). Pode ser também curto prazo 短期 (pago em até um ano) ou longo prazo 长期.
| Fonte | Tipo | O que é |
|---|---|---|
| lucro retido 留存利润 | interno, longo | lucro mantido na empresa em vez de distribuído |
| venda de ativos 出售资产 | interno | venda de itens que a empresa já não precisa |
| capital social 股本 | externo, longo | dinheiro levantado pela venda de ações |
| empréstimo 贷款 | externo, longo | dinheiro emprestado devolvido com juros |
| debênture 公司债券 | externo, longo | certificado de empréstimo de longo prazo emitido por empresa |
| descoberto bancário 透支 | externo, curto | banco permite que a conta fique negativa por curto período |
| leasing 租赁 | externo | alugar um ativo em vez de comprá-lo |
| compra parcelada 分期付款 | externo | comprar um ativo pagando em prestações |
| crédito comercial 商业信用 | externo, curto | pagar fornecedor depois (ex.: após 30 dias) |
| venture capital 风险资本 | externo, longo | dinheiro de investidores em jovens empresas de risco |
| crowdfunding 众筹 | externo | pequenas quantias levantadas de muitas pessoas online |
| microfinanciamento 小额信贷 | externo | pequenos empréstimos para quem tem pouco acesso a bancos |
Explorar
Laboratório de fontes de financiamento
Escolha o melhor tipo de financiamento pelo tempo, risco e propriedade.
Vocabulário
Treinar
| Inglês | Chinês | Pinyin |
|---|---|---|
| share capital/ʃeə ˈkæpɪtl/ | 股本 | gǔ běn |
| loan/ləʊn/ | 贷款 | dài kuǎn |
| debenture/deˈbentʃə/ | 公司债券 | gōng sī zhài quàn |
| overdraft/ˈəʊvədræft/ | 透支 | tòu zhī |
| leasing/ˈliːsɪŋ/ | 租赁 | zū lìn |
| hire purchase/ˈhaɪə ˈpɜːtʃɪs/ | 分期付款 | fēn qī fù kuǎn |
| trade credit/treɪd ˈkredɪt/ | 商业信用 | shāng yè xìn yòng |
| venture capital/ˈventʃə ˈkæpɪtl/ | 风险资本 | fēng xiǎn zī běn |
| crowdfunding/ˈkraʊdfʌndɪŋ/ | 众筹 | zhòng chóu |
| microfinance/ˌmaɪkrəʊfaɪˈnæns/ | 小额信贷 | xiǎo é xìn dài |
| collateral/kəˈlætərəl/ | 抵押品 | dǐ yā pǐn |
5.2
Escolhendo uma fonte de financiamento
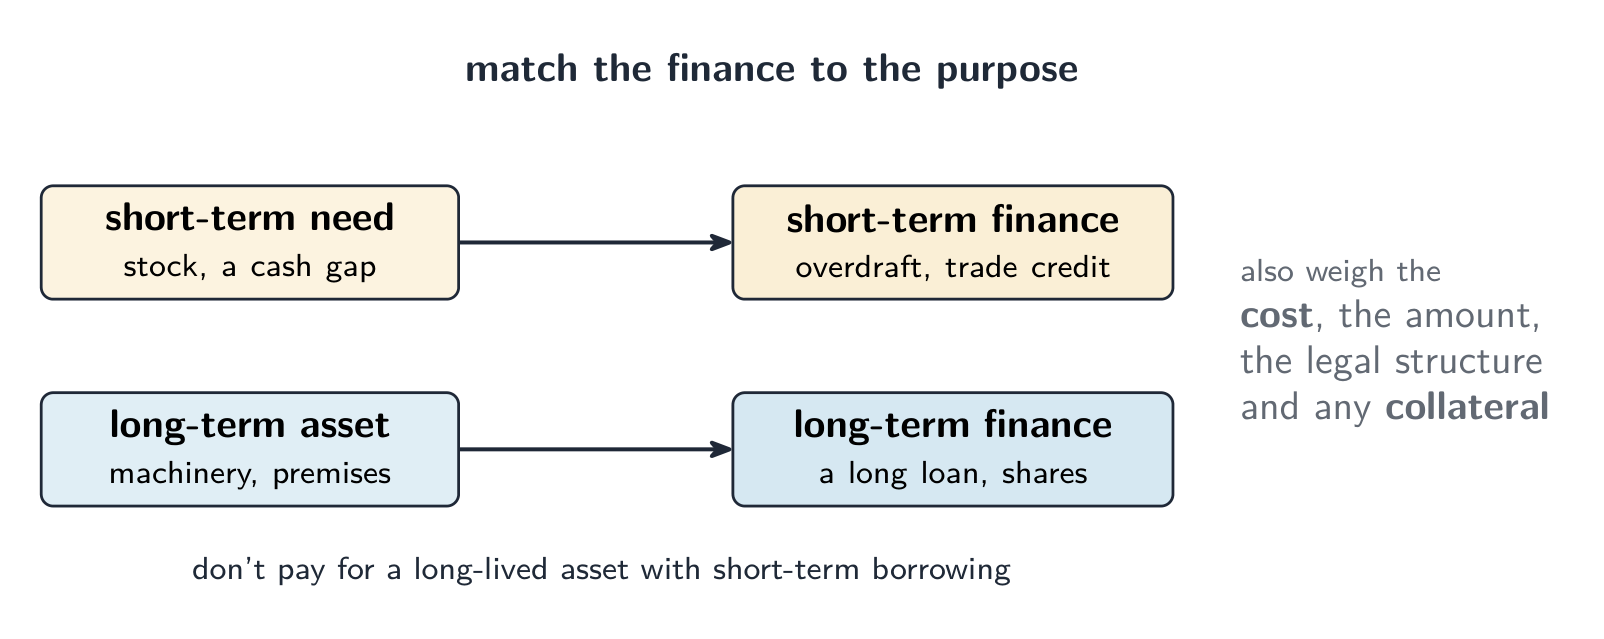
Não existe uma única melhor fonte. A escolha depende de:
- o valor necessário — grandes valores podem exigir ações ou empréstimo de longo prazo.
- o propósito — ativos de longo prazo devem usar financiamento de longo prazo.
- o custo — juros e taxas diferem entre as fontes.
- a estrutura jurídica — apenas uma sociedade pode vender ações.
- quanto a empresa já deve, e se pode oferecer garantia 抵押品 (um bem que o credor pode tomar se o empréstimo não for pago).
5.3
Previsões de fluxo de caixa
Programa
- construa e interprete uma projeção de fluxo de caixa e explique as causas de problemas de fluxo de caixa
- explique métodos para melhorar o fluxo de caixa e a importância da gestão do capital de giro
Fonte: Programa Cambridge International
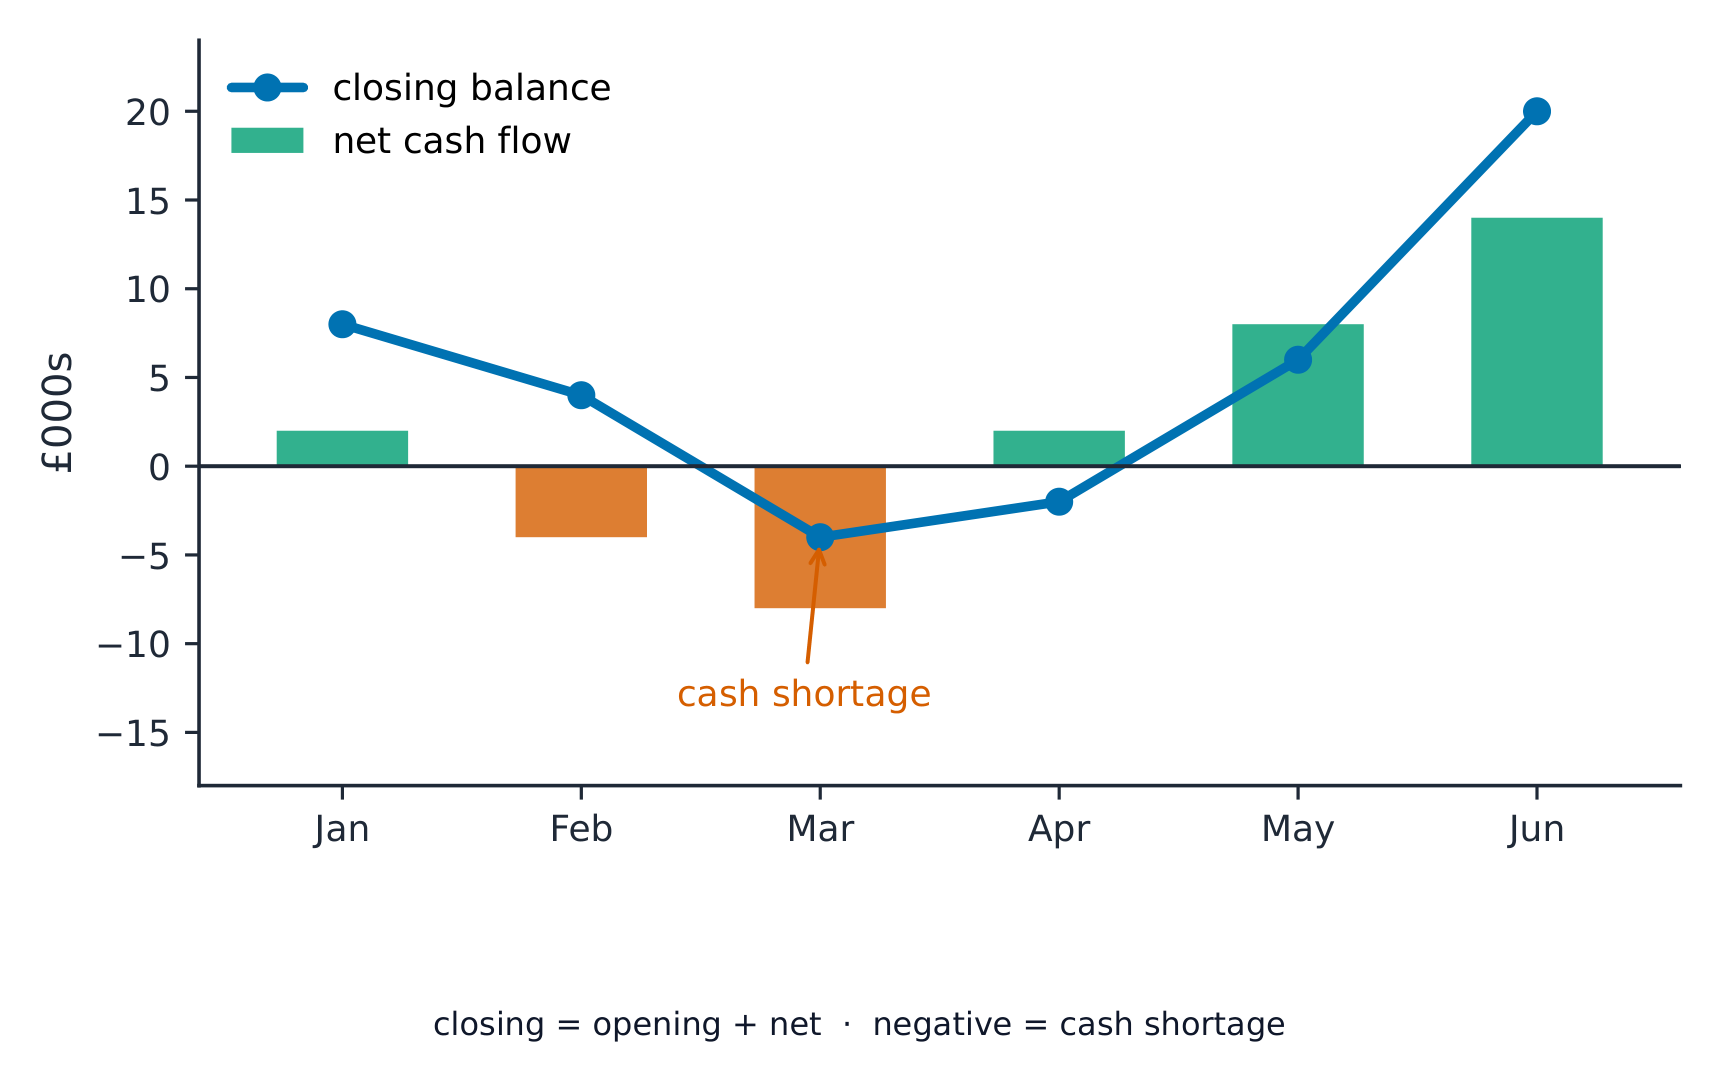
Uma previsão de fluxo de caixa 现金流量预测 prevê o dinheiro que entra e sai mensalmente. Ajuda a empresa a identificar falta de caixa cedo.
- entradas de caixa 现金流入 — dinheiro entrando, principalmente das vendas.
- saídas de caixa 现金流出 — dinheiro saindo, como salários e aluguel.
- fluxo de caixa líquido 净现金流 — entradas menos saídas no período.
$$\text{net cash flow} = \text{cash inflows} - \text{cash outflows}$$
O saldo inicial 期初余额 é o caixa no início do mês. Somando o fluxo de caixa líquido, obtém-se o saldo final 期末余额, que se torna o saldo inicial do próximo mês.
Explorar
Previsão de fluxo de caixa
Uma previsão de fluxo de caixa acompanha as entradas e saídas mensais — para identificar um déficit antes que ocorra.
Vocabulário
Treinar
| Inglês | Chinês | Pinyin |
|---|---|---|
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | 现金流量预测 | xiàn jīn liú liàng yù cè |
| cash inflows/kæʃ ˈɪnfləʊz/ | 现金流入 | xiàn jīn liú rù |
| cash outflows/kæʃ aʊtˈfləʊz/ | 现金流出 | xiàn jīn liú chū |
| net cash flow/net kæʃ fləʊ/ | 净现金流 | jìng xiàn jīn liú |
| opening balance/ˈəʊpənɪŋ ˈbæləns/ | 期初余额 | qī chū yú é |
| closing balance/ˈkləʊzɪŋ ˈbæləns/ | 期末余额 | qī mò yú é |
5.3
Problemas de fluxo de caixa e como resolvê-los
Causas comuns de problemas de fluxo de caixa são: muitas vendas a crédito, manter muito estoque, comprar muitos ativos de uma vez e overtrading 过度交易 (crescer rápido demais para o caixa disponível).
Formas de melhorar o fluxo de caixa:
- receber dinheiro mais cedo — pedir pagamento rápido dos clientes ou oferecer descontos por pagamento antecipado.
- atrasar saída de dinheiro — negociar crédito comercial mais longo com fornecedores.
- contratar descoberto bancário ou empréstimo de curto prazo para cobrir lacunas.
- manter menos estoque para liberar caixa.
Um bom gerenciamento de capital de giro mantém caixa suficiente para segurança, sem deixar dinheiro parado demais.
Explorar
Laboratório de previsão de fluxo de caixa
Arraste o caixa mensal, entradas e saídas e a compra pontual — encontre o mês que fecha no vermelho, depois corrija antes que aconteça.
Vocabulário
Treinar
| Inglês | Chinês | Pinyin |
|---|---|---|
| overtrading/ˌəʊvəˈtreɪdɪŋ/ | 过度交易 | guò dù jiāo yì |
5.4
Custos e como classificá-los
Programa
- classifique os custos (fixos, variáveis, diretos, indiretos, marginais, médios) e use informações de custos para tomada de decisão
- construa e interprete a análise de ponto de equilíbrio (ponto de equilíbrio, margem de segurança, contribuição) e explique suas limitações
Fonte: Programa Cambridge International
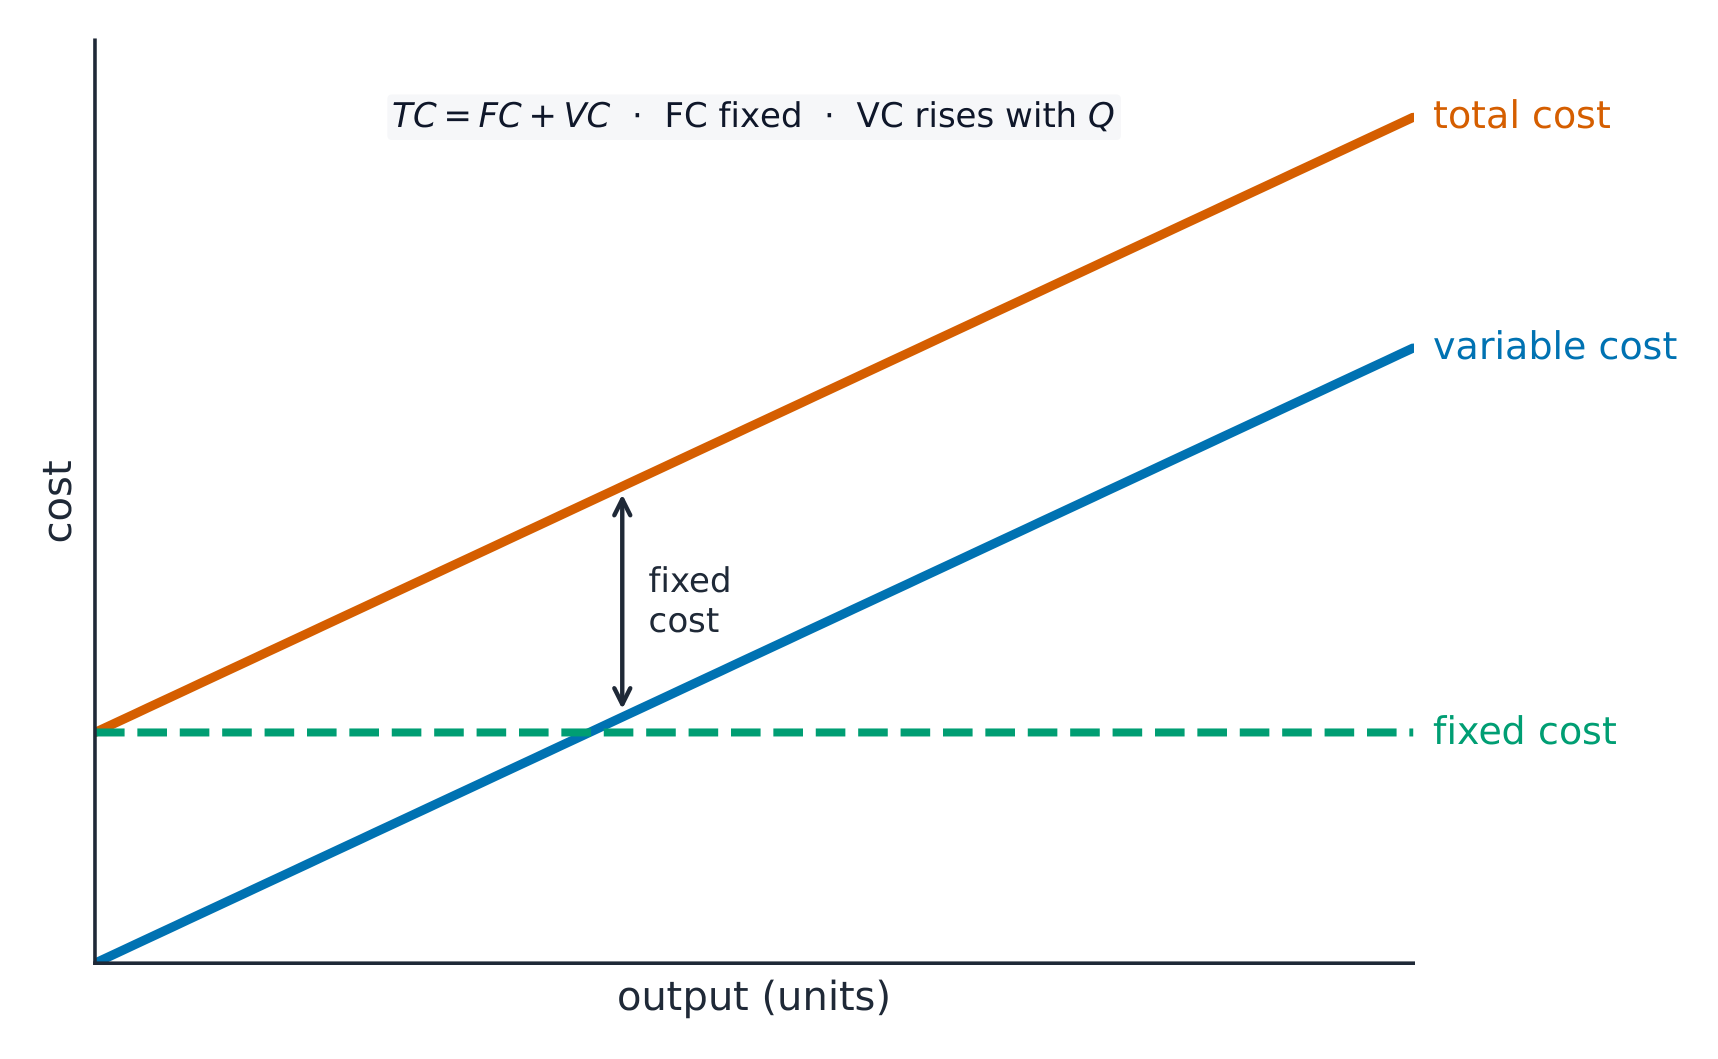
Um custo 成本 é o dinheiro que a empresa gasta para produzir seu produto. Classificamos custos de várias formas:
- custos fixos 固定成本 — custos que não mudam com a produção, como aluguel.
- custos variáveis 可变成本 — custos que aumentam e diminuem conforme a produção, como matérias-primas.
- custos diretos 直接成本 — custos claramente ligados a um único produto, como seus materiais.
- custos indiretos 间接成本 (despesas gerais) — custos não ligados a um único produto, como salários de gerentes.
- custo marginal 边际成本 — custo de produzir mais uma unidade.
- custo médio 平均成本 — custo por unidade, encontrado dividindo custo total pelo número de unidades.
Informações sobre custos ajudam gestores a definir preços, escolher o que produzir e controlar gastos.
Explorar
Custos
y = ax + b
Custo total = custo fixo (interceptação) + custo variável por unidade (inclinação).
Vocabulário
Treinar
| Inglês | Chinês | Pinyin |
|---|---|---|
| cost/kɒst/ | 成本 | chéng běn |
| break-even/breɪk ˈiːvən/ | 盈亏平衡 | yíng kuī píng héng |
5.4
Análise de ponto de equilíbrio
Contribuição 贡献 é quanto cada venda contribui para cobrir os custos fixos:
$$\text{contribution per unit} = \text{selling price} - \text{variable cost per unit}$$
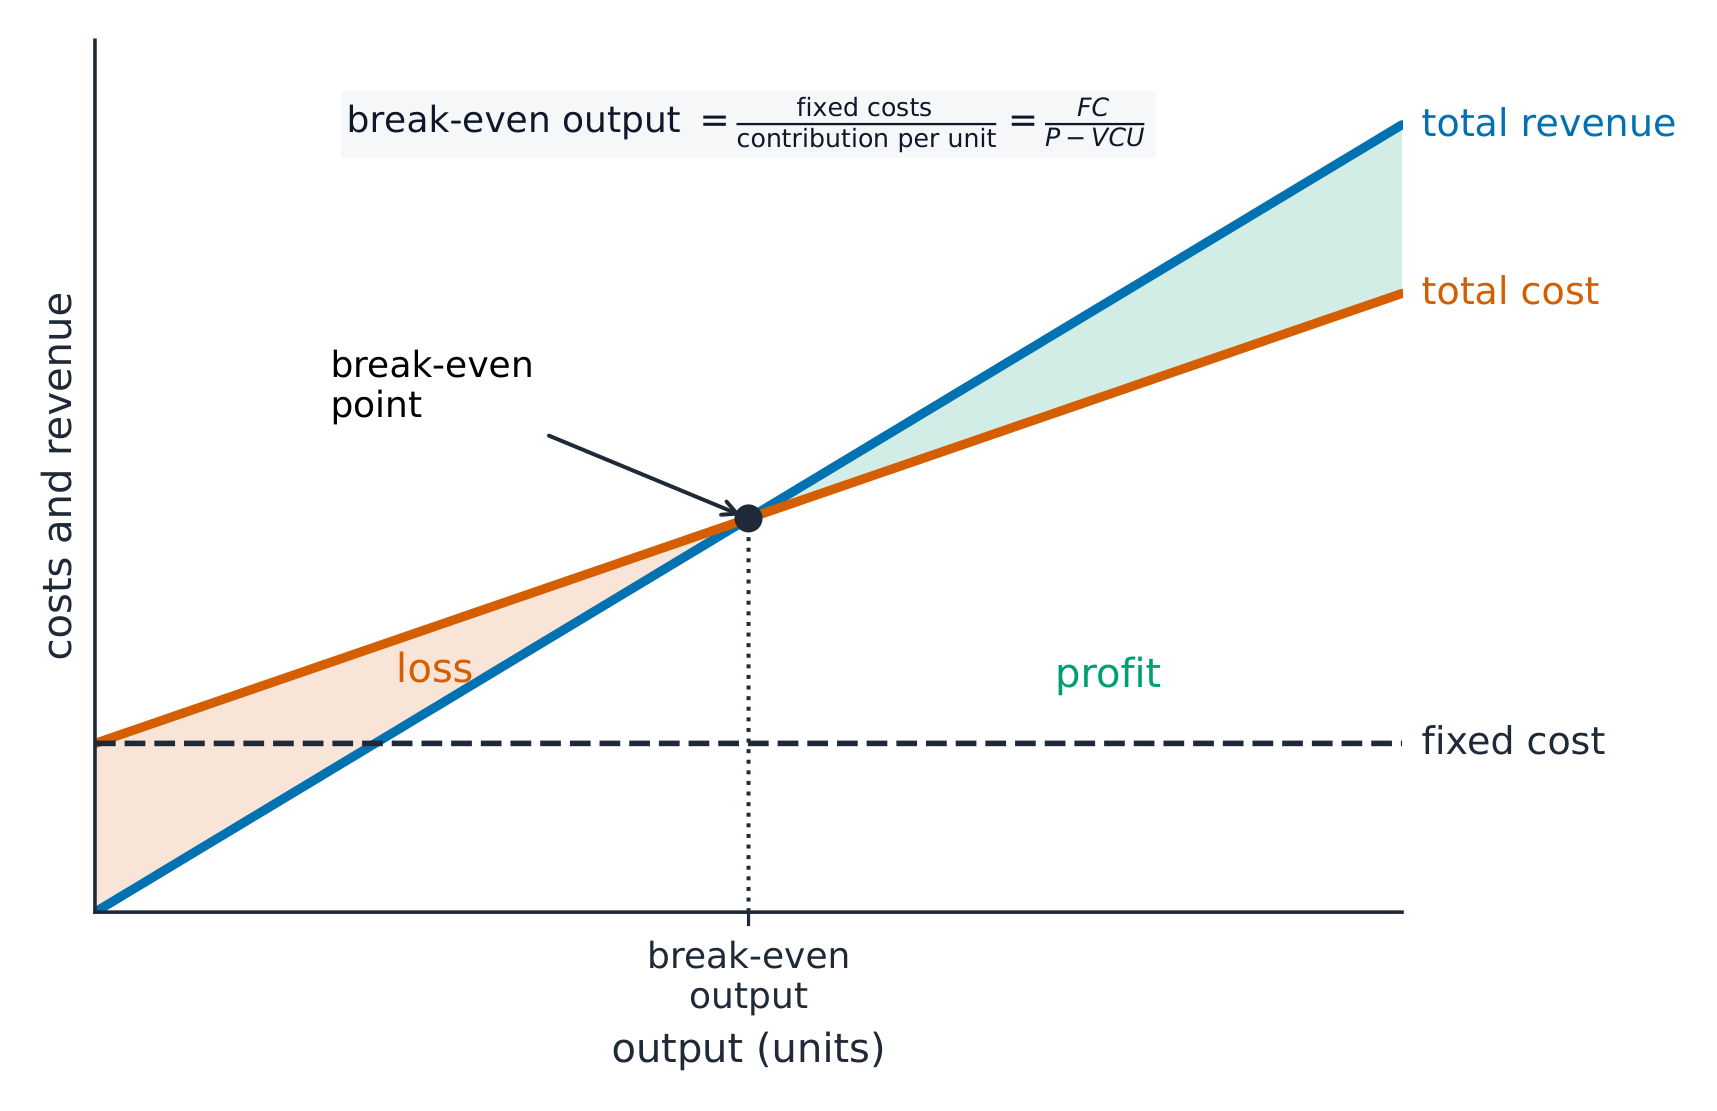
Ponto de equilíbrio 盈亏平衡 é o ponto onde a receita total iguala os custos totais, logo o lucro é zero. O ponto de equilíbrio 盈亏平衡点 em unidades é:
$$\text{break-even point} = \frac{\text{fixed costs}}{\text{contribution per unit}}$$
A margem de segurança 安全边际 é o quanto as vendas atuais estão acima do ponto de equilíbrio:
$$\text{margin of safety} = \text{actual output} - \text{break-even output}$$
Exemplo resolvido. Um produto é vendido por £20, com custo variável de £12 por unidade. Os custos fixos são £40,000, e a empresa produz 6,000 unidades. Calcule a contribuição por unidade, o ponto de equilíbrio (break-even) e a margem de segurança.
$$\text{contribution per unit} = \text{\pounds} 20 - \text{\pounds} 12 = \text{\pounds} 8$$
$$\text{break-even point} = \frac{\text{\pounds} 40\,000}{\text{\pounds} 8} = 5\,000 \text{ units}$$
$$\text{margin of safety} = 6\,000 - 5\,000 = 1\,000 \text{ units}$$
Uma grande margem de segurança significa que as vendas podem cair bastante antes que a empresa tenha prejuízo. A análise de ponto de equilíbrio é rápida e útil, mas tem limitações 局限性: assume que preço e custos permanecem constantes, e que tudo produzido é vendido.
Explorar
Gráfico de ponto de equilíbrio
Adicione uma linha de receita às linhas de custo fixo e custo total. Onde a receita cruza o custo total está o ponto de equilíbrio; além dele a empresa faz lucro.
Explorar
Análise de ponto de equilíbrio
Ponto de equilíbrio é onde a receita total cruza o custo total.
Vocabulário
Treinar
| Inglês | Chinês | Pinyin |
|---|---|---|
| fixed costs/fɪkst kɒsts/ | 固定成本 | gù dìng chéng běn |
| variable costs/ˈveərɪəbl kɒsts/ | 可变成本 | kě biàn chéng běn |
| direct costs/daɪˈrekt kɒsts/ | 直接成本 | zhí jiē chéng běn |
| indirect costs/ɪndaɪˈrekt kɒsts/ | 间接成本 | jiàn jiē chéng běn |
| marginal cost/ˈmɑːdʒɪnl kɒst/ | 边际成本 | biān jì chéng běn |
| average cost/ˈævrɪdʒ kɒst/ | 平均成本 | píng jūn chéng běn |
| contribution/ˌkɒntrɪˈbjuːʃn/ | 贡献 | gòng xiàn |
| break-even point/breɪk ˈiːvən pɔɪnt/ | 盈亏平衡点 | yíng kuī píng héng diǎn |
| margin of safety/ˈmɑːdʒɪn ɒv ˈseɪfti/ | 安全边际 | ān quán biān jì |
| limitations/ˌlɪmɪˈteɪʃnz/ | 局限性 | jú xiàn xìng |
5.5
Orçamentos e variações
Programa
- explique o propósito dos orçamentos e tipos de orçamento (incremental, base zero)
- calcule e interprete variações (favoráveis e desfavoráveis) usando análise de variances
Fonte: Programa Cambridge International
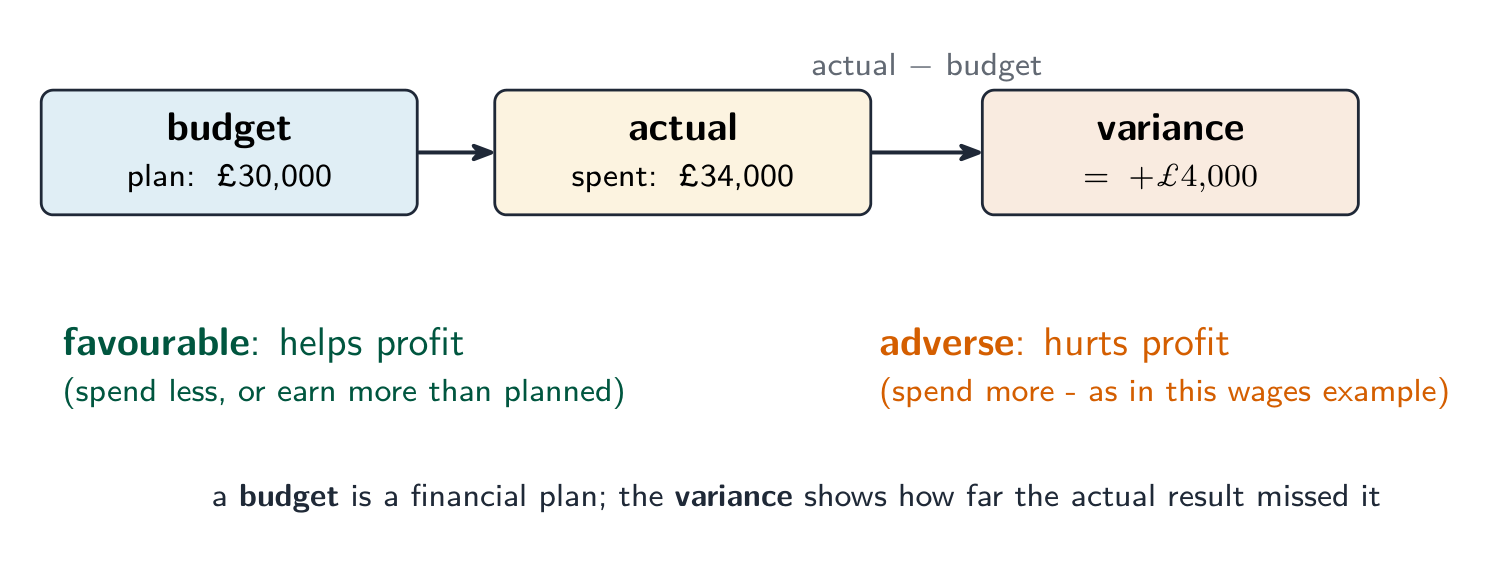
Um orçamento 预算 é um plano financeiro futuro — uma meta de receita ou despesa. Orçamentos ajudam a empresa a planejar, controlar dinheiro e verificar desempenho. Dois tipos são:
- orçamento incremental 增量预算 — orçamento do ano anterior modificado por uma pequena quantidade.
- orçamento base zero 零基预算 — cada custo deve ser justificado do zero a cada ano.
Uma variação 差异 é a diferença entre a figura orçada e a figura real:
$$\text{variance} = \text{actual figure} - \text{budgeted figure}$$
Exemplo resolvido. Uma empresa previu £30,000 para salários, mas gastou na verdade £34,000. Calcule a variação e indique se é favorável ou desfavorável.
$$\text{variance} = \text{\pounds} 34\,000 - \text{\pounds} 30\,000 = \text{\pounds} 4\,000$$
Os custos vieram maiores que o planejado, então esta é uma variação desfavorável.
- uma variação favorável 有利差异 é melhor para o lucro (custos menores ou receita maior que o planejado).
- uma variação desfavorável 不利差异 é pior para o lucro (custos maiores ou receita menor que o planejado).
Estudar variações mostra aos gestores onde o plano falhou, para que possam agir.

Explorar
Ciclo de controle orçamentário
Siga como um orçamento se torna um sistema de controle, não apenas um número.
Vocabulário
Treinar
| Inglês | Chinês | Pinyin |
|---|---|---|
| budget/ˈbʌdʒɪt/ | 预算 | yù suàn |
| incremental budget/ˌɪŋkrɪˈmentl ˈbʌdʒɪt/ | 增量预算 | zēng liàng yù suàn |
| zero-based budget/ˈzɪərəʊ beɪst ˈbʌdʒɪt/ | 零基预算 | líng jī yù suàn |
| variance/ˈveərɪəns/ | 差异 | chā yì |
| favourable variance/ˈfeɪvərəbl ˈveərɪəns/ | 有利差异 | yǒu lì chā yì |
| adverse variance/ædˈvɜːs ˈveərɪəns/ | 不利差异 | bù lì chā yì |
5.5
Dicas de prova
- Mostre que dinheiro não é lucro — uma empresa lucrativa ainda pode falhar por falta de fluxo de caixa.
- Para ponto de equilíbrio: contribuição por unidade $=$ preço $-$ custo variável; ponto de equilíbrio $=$ custos fixos $\div$ contribuição; margem de segurança $=$ real $-$ produção de equilíbrio.
- Combine uma fonte de financiamento à necessidade (curto prazo para fluxo de caixa, longo prazo ou patrimônio para ativos) e ao tipo de empresa.
- Calcule a variança e rotule-a como favorável ou desfavorável (real versus orçamento).
Aulas interativas sobre este tópico
Passe por ele passo a passo, com exercícios de verificação instantânea.