Una empresa puede ser rentable y aún así morir. He aquí cómo. Vendes cien mil libras de mercancía a crédito en marzo. Las ganancias parecen excelentes. Pero el…
English narration · English + 中文 subtitles burned in · Narración en inglés · Subtítulos en inglés + 中文 quemados en pantalla
5.1
Why a business needs finance · Por qué una empresa necesita finanzas
Syllabus
English
explain the need for business finance (capital expenditure and revenue expenditure, working capital)
distinguish the meaning of cash and profit
Español
explicar la necesidad de las finanzas empresariales (gastos de capital y gastos corrientes, capital de trabajo)
distinguir el significado de efectivo y beneficio
Source: Cambridge International syllabus · Fuente: Plan de estudios Cambridge International
English
Business finance 企业资金 is the money a firm needs to start, run and grow. A new firm needs money to buy premises 经营场所 and equipment; a growing firm needs money for new projects; and every firm needs money to pay day-to-day bills.
Español
Las finanzas empresariales 企业资金 es el dinero que una firma necesita para comenzar, operar y crecer. Una nueva firma necesita dinero para comprar locales 经营场所 y equipo; una firma en crecimiento necesita dinero para nuevos proyectos; y toda firma necesita dinero para pagar las facturas diarias.
Los bancos son una fuente externa clave de financiación, a través de préstamos y sobregiros.
Explore · Explorar
Laboratorio de fuentes de financiación
Elegir el mejor tipo de financiación según tiempo, riesgo y propiedad.
5.1
Capital and revenue expenditure · Gastos de capital y gastos corrientes
English
Spending falls into two types:
capital expenditure 资本性支出 — money spent on fixed assets 固定资产 that last a long time, such as machines, vehicles and buildings.
revenue expenditure 收益性支出 — money spent on day-to-day running, such as wages, rent and raw materials.
Español
El gasto se divide en dos tipos:
El gasto de capital compra activos fijos; el gasto corriente cubre los costos operativos
gasto de capital 资本性支出 — dinero gastado en activos fijos 固定资产 que duran mucho tiempo, como máquinas, vehículos y edificios.
gasto corriente 收益性支出 — dinero gastado en el funcionamiento diario, como salarios, alquiler y materias primas.
5.1
Working capital · Capital de trabajo
English
Working capital 营运资本 is the money a firm has for its daily needs. It is found from the balance sheet 资产负债表:
Here current assets 流动资产 are things that become cash within a year (cash, inventory, money owed by customers), and current liabilities 流动负债 are debts due within a year. Too little working capital is dangerous — the firm may not be able to pay its bills.
Español
El capital de trabajo 营运资本 es el dinero que tiene una firma para sus necesidades diarias. Se calcula a partir del balance general 资产负债表:
Aquí, los activos corrientes 流动资产 son cosas que se convierten en efectivo dentro de un año (efectivo, inventario, dinero adeudado por clientes), y los pasivos corrientes deudas 流动负债 son deudas vencidas dentro de un año. Tener demasiado poco capital de trabajo es peligroso: la firma puede no poder pagar sus facturas.
El efectivo es capital de trabajo: las firmas necesitan suficientes activos líquidos para pagar las facturas diarias
Cash is not the same as profit · El efectivo no es lo mismo que la ganancia
English
This is a key idea.
profit 利润 is what is left when total costs are taken from total revenue over a period.
cash 现金 is the money the firm actually has right now to spend.
A firm can be profitable but still run out of cash — for example, if it sells goods but customers have not paid yet. Many firms fail not from low profit, but from running out of cash.
Español
Esta es una idea clave.
la ganancia 利润 es lo que queda cuando se restan los costes totales de los ingresos totales durante un período.
el efectivo 现金 es el dinero que la firma tiene realmente ahora para gastar.
Una firma puede ser rentable pero quedarse sin efectivo, por ejemplo, si vende bienes pero los clientes aún no han pagado. Muchas firmas fracasan no por bajas ganancias, sino por quedarse sin efectivo.
La ganancia y el efectivo son diferentes: una firma puede parecer rentable en papel pero no tener efectivo para pagar sus facturas, lo cual es por lo que muchas fracasan
describe internal and external, short- and long-term sources of finance (retained profit, sale of assets, share capital, loans, debentures, overdraft, leasing, hire purchase, trade credit, venture capital, crowdfunding, microfinance)
explain the factors affecting the choice of source of finance
Español
describir las fuentes internas y externas, a corto y largo plazo, de financiación (beneficios retenidos, venta de activos, capital social, préstamos, bonos, sobregiro, arrendamiento, compra con reserva de dominio, crédito comercial, capital riesgo, crowdfunding, microcrédito)
explicar los factores que afectan la elección de la fuente de financiación
Source: Cambridge International syllabus · Fuente: Plan de estudios Cambridge International
English
Finance can come from inside the business (internal sources 内部来源) or from outside (external sources 外部来源). It can also be short-term 短期 (paid back within a year) or long-term 长期.
Source
Type
What it is
retained profit 留存利润
internal, long
profit kept in the business instead of paid out
sale of assets 出售资产
internal
selling items the firm no longer needs
share capital 股本
external, long
money raised by selling shares
loan 贷款
external, long
borrowed money repaid with interest
debenture 公司债券
external, long
a long-term loan certificate sold by a company
overdraft 透支
external, short
the bank lets the account go below zero for a short time
leasing 租赁
external
renting an asset instead of buying it
hire purchase 分期付款
external
buying an asset by paying in instalments
trade credit 商业信用
external, short
paying a supplier later (e.g. after 30 days)
venture capital 风险资本
external, long
money from investors into risky young firms
crowdfunding 众筹
external
small amounts raised from many people online
microfinance 小额信贷
external
small loans for people with little access to banks
Español
Una bolsa de valores: las sociedades anónimas obtienen financiación vendiendo acciones.
La financiación puede provenir de dentro del negocio (fuentes internas 内部来源) o de fuera (fuentes externas 外部来源). También puede ser a corto plazo 短期 (pagada dentro de un año) o a largo plazo 长期.
Fuente
Tipo
Qué es
ganancias retenidas 留存利润
interno, largo
ganancia mantenida en la empresa en lugar de pagada
venta de activos 出售资产
interno
venta de elementos que la firma ya no necesita
capital accionario 股本
externo, largo
dinero obtenido vendiendo acciones
préstamo 贷款
externo, largo
dinero prestado devuelto con intereses
bono convertible 公司债券
externo, largo
certificado de préstamo a largo plazo vendido por una empresa
sobregiro 透支
externo, corto
el banco permite que la cuenta baje de cero por un corto tiempo
arrendamiento 租赁
externo
alquilar un activo en lugar de comprarlo
compra a plazos 分期付款
externo
comprar un activo pagando en cuotas
crédito comercial 商业信用
externo, corto
pagar a un proveedor más tarde (por ej., después de 30 días)
capital de riesgo 风险资本
externo, largo
dinero de inversores en empresas jóvenes arriesgadas
financiamiento colectivo 众筹
externo
pequeñas cantidades obtenidas de muchas personas en línea
microfinanzas 小额信贷
externo
pequeños préstamos para personas con poco acceso a bancos
Las fuentes de financiación provienen del interior de la empresa (internas) o del exterior (externas).
Explore · Explorar
Laboratorio de fuentes de financiación
Elegir el mejor tipo de financiación según tiempo, riesgo y propiedad.
Choosing a source of finance · Elegir una fuente de financiación
English
There is no single best source. The choice depends on:
the amount needed — large amounts may need shares or a long loan.
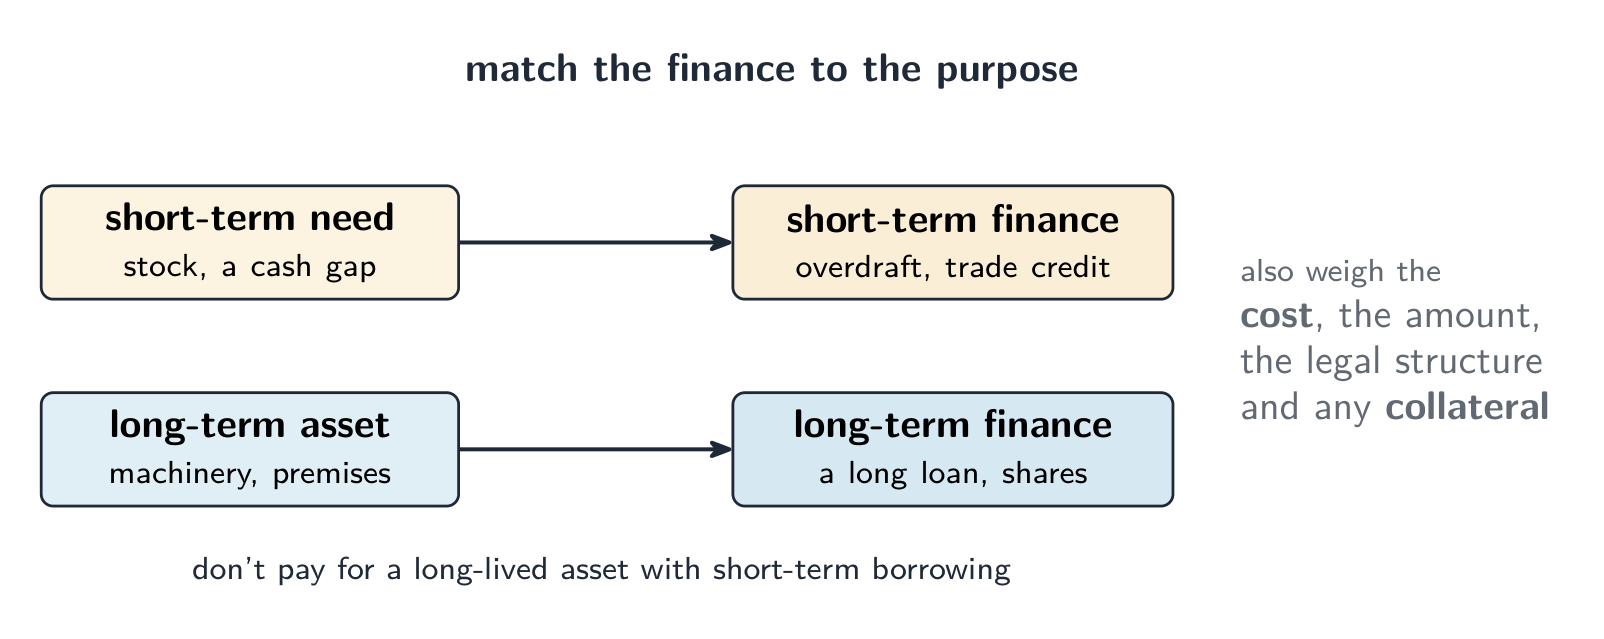
the purpose — long-term assets should use long-term finance.
the cost — interest and fees differ between sources.
the legal structure — only a company can sell shares.
how much the firm already owes, and whether it can offer collateral 抵押品 (an asset the lender can take if the loan is not repaid).
Español
No hay una única mejor fuente. La elección depende de:
la cantidad necesaria: grandes cantidades pueden necesitar acciones o un préstamo a largo plazo.
el propósito: los activos a largo plazo deben usar financiación a largo plazo.
el costo: los intereses y tarifas difieren entre fuentes.
la estructura legal: solo una compañía puede vender acciones.
cuánto debe la firma ya, y si puede ofrecer garantías 抵押品 (un activo que el prestamista puede tomar si el préstamo no se devuelve).
Ajustar la financiación al propósito: las necesidades a corto plazo usan financiación a corto plazo, los activos a largo plazo usan financiación a largo plazo
5.3
Cash-flow forecasts · Pronósticos de flujo de caja
Syllabus
English
construct and interpret a cash-flow forecast and explain the causes of cash-flow problems
explain methods of improving cash flow and the importance of working capital management
Español
construir e interpretar una previsión de flujo de caja y explicar las causas de los problemas de liquidez
explicar métodos para mejorar el flujo de caja y la importancia de la gestión del capital de trabajo
Source: Cambridge International syllabus · Fuente: Plan de estudios Cambridge International
English
Cash-flow forecast
A cash-flow forecast 现金流量预测 predicts the cash coming in and going out each month. It helps a firm spot a shortage early.
cash inflows 现金流入 — money coming in, mostly from sales.
cash outflows 现金流出 — money going out, such as wages and rent.
net cash flow 净现金流 — inflows minus outflows for the period.
The opening balance 期初余额 is the cash at the start of the month. Adding net cash flow gives the closing balance 期末余额, which becomes next month's opening balance.
Español
Presupuesto de flujo de caja
Un pronóstico de flujo de caja 现金流量预测 predice el dinero que entra y sale cada mes. Ayuda a una firma a detectar una escasez temprano.
entradas de efectivo 现金流入 — dinero que entra, principalmente de ventas.
salidas de efectivo 现金流出 — dinero que sale, como salarios y alquiler.
flujo de caja neto 净现金流 — entradas menos salidas durante el período.
El saldo inicial 期初余额 es el efectivo al inicio del mes. Sumar el flujo de caja neto da el saldo final 期末余额, que se convierte en el saldo inicial del próximo mes.
Un presupuesto de flujo de caja sigue el saldo final cada mes, avisando de un déficit con antelación.
Explore · Explorar
Un pronóstico de flujo de efectivo
Un pronóstico de flujo de efectivo registra el dinero que entra y sale cada mes — para detectar una falta de liquidez antes de que ocurra.
Cash-flow problems and how to fix them · Problemas de flujo de caja y cómo solucionarlos
English
Common causes of cash-flow problems are: too many sales on credit, holding too much stock, buying too many assets at once, and overtrading 过度交易 (growing too fast for the cash available).
Ways to improve cash flow:
bring cash in sooner — ask customers to pay faster, or offer discounts for quick payment.
delay cash going out — agree longer trade credit with suppliers.
arrange an overdraft or short loan to cover a gap.
hold less stock to free up cash.
Good working capital management keeps enough cash to stay safe without holding so much that money sits idle.
Español
Las causas comunes de problemas de flujo de caja son: demasiadas ventas a crédito, mantener demasiado stock, comprar muchos activos a la vez y sobreendeudamiento operativo 过度交易 (crecer demasiado rápido para el efectivo disponible).
Maneras de mejorar el flujo de caja:
traer el efectivo antes: pedir a los clientes que paguen más rápido, o ofrecer descuentos por pago rápido.
retrasar la salida de efectivo: acordar un crédito comercial más largo con proveedores.
disponer de un sobregiro o préstamo corto para cubrir un hueco.
mantener menos stock para liberar efectivo.
Una buena gestión del capital de trabajo mantiene suficiente efectivo para estar seguro sin mantener tanto que el dinero esté inactivo.
Explore · Explorar
Laboratorio de previsión de flujo de caja
Arrastra el efectivo entrante mensual, el efectivo saliente y la compra única — encuentra el mes que termina en rojo, luego corrígelo antes de que ocurra.
5.4
Costs and how we classify them · Costos y cómo los clasificamos
Syllabus
English
classify costs (fixed, variable, direct, indirect, marginal, average) and use cost information for decision-making
construct and interpret break-even analysis (break-even point, margin of safety, contribution) and explain its limitations
Español
clasificar los costos (fijos, variables, directos, indirectos, marginales, promedio) y utilizar la información de costos para la toma de decisiones
construir e interpretar el análisis de punto de equilibrio (punto de equilibrio, margen de seguridad, contribución) y explicar sus limitaciones
Source: Cambridge International syllabus · Fuente: Plan de estudios Cambridge International
English
Break-even analysis, built line by line
A cost 成本 is money the business spends to make its product. We sort costs in several ways:
fixed costs 固定成本 — costs that do not change with output, such as rent.
variable costs 可变成本 — costs that rise and fall with output, such as raw materials.
direct costs 直接成本 — costs clearly linked to one product, such as its materials.
indirect costs 间接成本 (overheads) — costs not linked to one product, such as manager salaries.
marginal cost 边际成本 — the cost of making one more unit.
average cost 平均成本 — the cost per unit, found by total cost ÷ number of units.
Cost information helps managers set prices, choose what to make, and control spending.
Español
Análisis de punto de equilibrio, construido línea por línea
Un costo 成本 es el dinero que gasta la empresa para fabricar su producto. Clasificamos los costos de varias maneras:
costos fijos 固定成本 — costos que no cambian con la producción, como el alquiler.
costos variables 可变成本 — costos que suben y bajan con la producción, como las materias primas.
costos directos 直接成本 — costos claramente vinculados a un producto, como sus materiales.
costos indirectos 间接成本 (gastos generales) — costos no vinculados a un producto, como los salarios de los gerentes.
costo marginal 边际成本 — el costo de producir una unidad más.
costo promedio 平均成本 — el costo por unidad, encontrado dividiendo el costo total entre el número de unidades.
Costo total = costo fijo + costo variable; solo el costo variable aumenta con la producción
La información de costos ayuda a los gerentes a establecer precios, elegir qué producir y controlar el gasto.
Explore · Explorar
Costos
y = ax + b
Costo total = costo fijo (intercepto) + costo variable por unidad (pendiente).
Break-even analysis · Análisis de punto de equilibrio
English
Contribution 贡献 is how much each sale adds towards paying the fixed costs:
$$\text{contribution per unit} = \text{selling price} - \text{variable cost per unit}$$
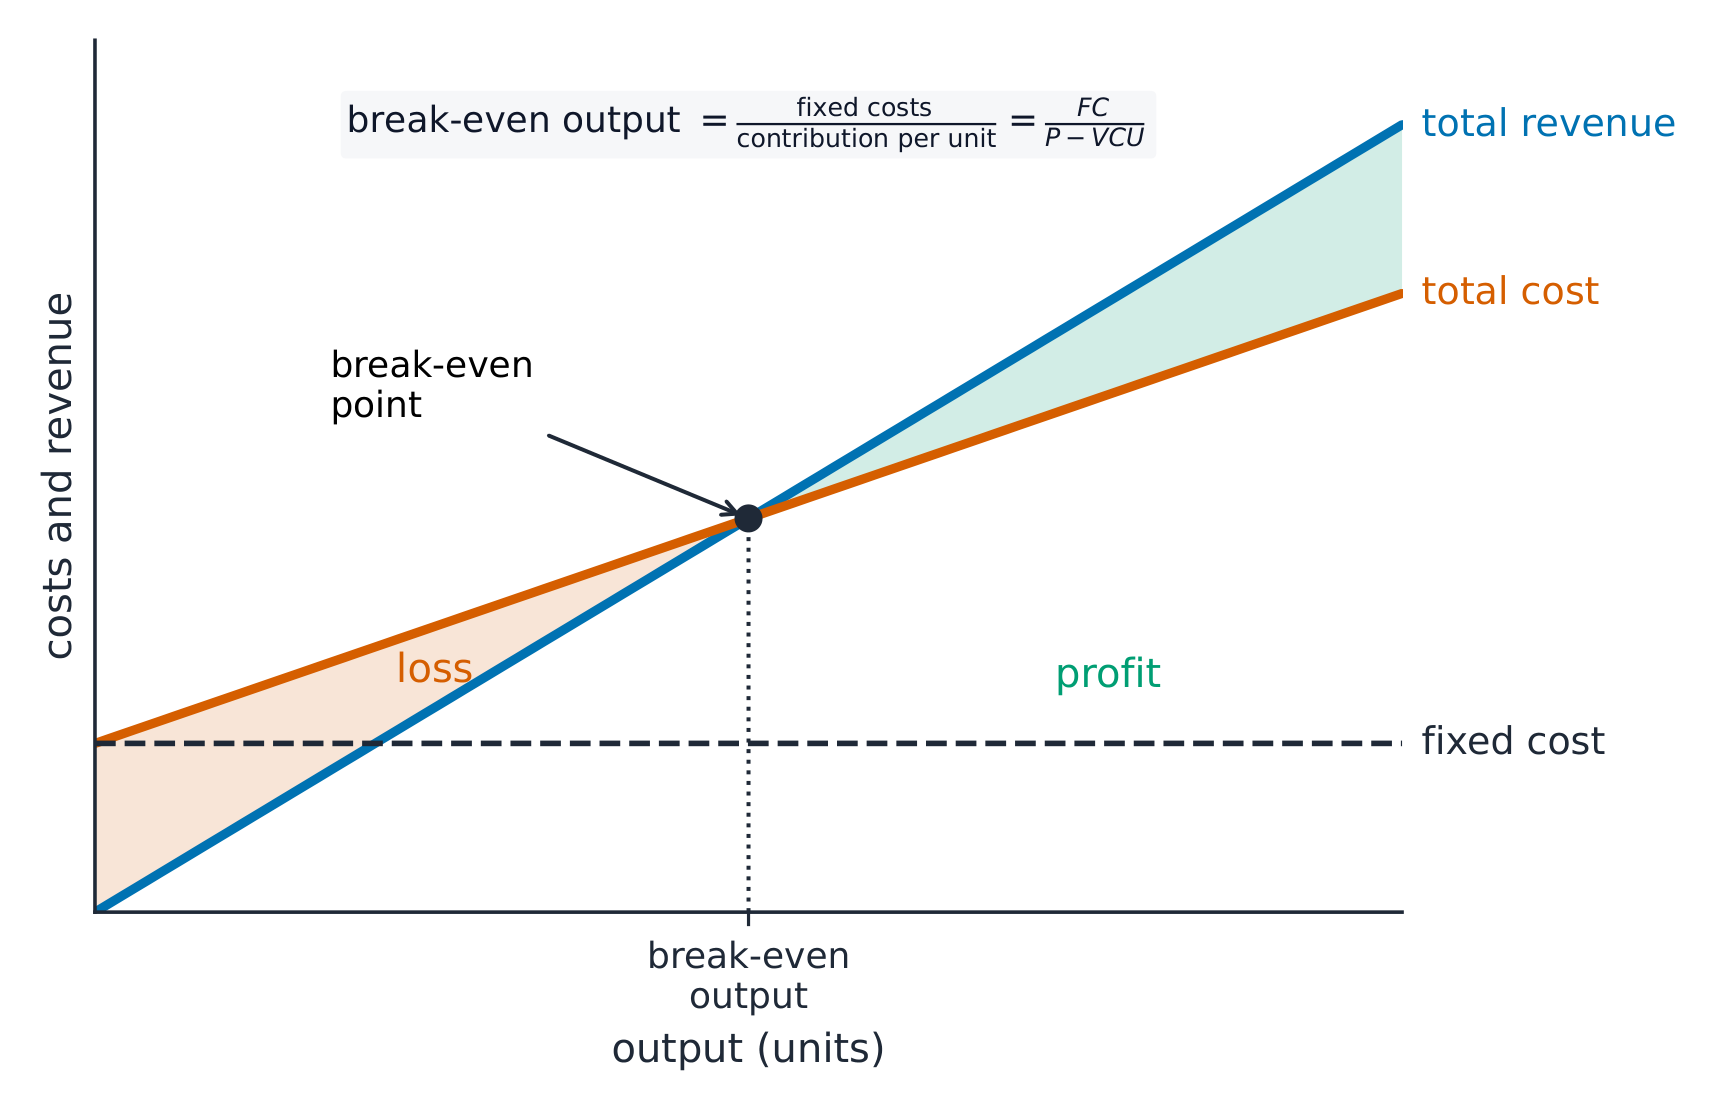
Break-even 盈亏平衡 is the point where total revenue equals total costs, so profit is zero. The break-even point 盈亏平衡点 in units is:
$$\text{break-even point} = \frac{\text{fixed costs}}{\text{contribution per unit}}$$
The margin of safety 安全边际 is how far current sales are above the break-even point:
$$\text{margin of safety} = \text{actual output} - \text{break-even output}$$
Worked example. A product sells for £20 with a variable cost of £12 per unit. Fixed costs are £40,000, and the firm makes 6,000 units. Find the contribution per unit, the break-even output and the margin of safety.
A large margin of safety means sales can fall a lot before the firm makes a loss. Break-even analysis is quick and useful, but it has limitations 局限性: it assumes the selling price and costs stay the same, and that everything made is sold.
Español
La contribución 贡献 es cuánto añade cada venta hacia pagar los costos fijos:
$$\text{contribution per unit} = \text{selling price} - \text{variable cost per unit}$$
Punto de equilibrio 盈亏平衡 es el punto donde los ingresos totales igualan a los costes totales, por lo que el beneficio es cero. El punto de equilibrio 盈亏平衡点 en unidades es:
$$\text{break-even point} = \frac{\text{fixed costs}}{\text{contribution per unit}}$$
El punto de equilibrio es donde los ingresos totales igualan al costo total —a la izquierda hay pérdidas, a la derecha ganancias
El margen de seguridad 安全边际 es cuánto están por encima del punto de equilibrio las ventas actuales:
$$\text{margin of safety} = \text{actual output} - \text{break-even output}$$
Ejemplo resuelto. Un producto se vende a £20 con un coste variable de £12 por unidad. Los costes fijos son £40,000, y la empresa produce 6,000 unidades. Calcule el margen de contribución por unidad, la cantidad de equilibrio (punto muerto) y el margen de seguridad.
Un margen de seguridad grande significa que las ventas pueden caer mucho antes de que la empresa tenga pérdidas. El análisis del punto de equilibrio es rápido y útil, pero tiene limitaciones 局限性: asume que el precio de venta y los costes permanecen iguales, y que todo lo producido se vende.
Explore · Explorar
Gráfico de punto de equilibrio
Agregue una línea de ingresos a las líneas de costos fijos y costos totales. Donde los ingresos se cruzan con el costo total está el punto de equilibrio; más allá de él, la empresa obtiene ganancias.
Explore · Explorar
Análisis del punto de equilibrio
El punto de equilibrio es donde los ingresos totales cruzan los costos totales.
Budgets and variances · Presupuestos y desviaciones
Syllabus
English
explain the purpose of budgets and types of budget (incremental, zero-based)
calculate and interpret variances (favourable and adverse) using variance analysis
Español
explicar el propósito de los presupuestos y los tipos de presupuesto (incremental, base cero)
calcular e interpretar las variaciones (favorables y desfavorables) mediante el análisis de variaciones
Source: Cambridge International syllabus · Fuente: Plan de estudios Cambridge International
English
A budget 预算 is a financial plan for the future — a target for income or spending. Budgets help a firm plan, control money, and check performance. Two types are:
incremental budget 增量预算 — last year's budget changed by a small amount.
zero-based budget 零基预算 — every cost must be explained from zero each year.
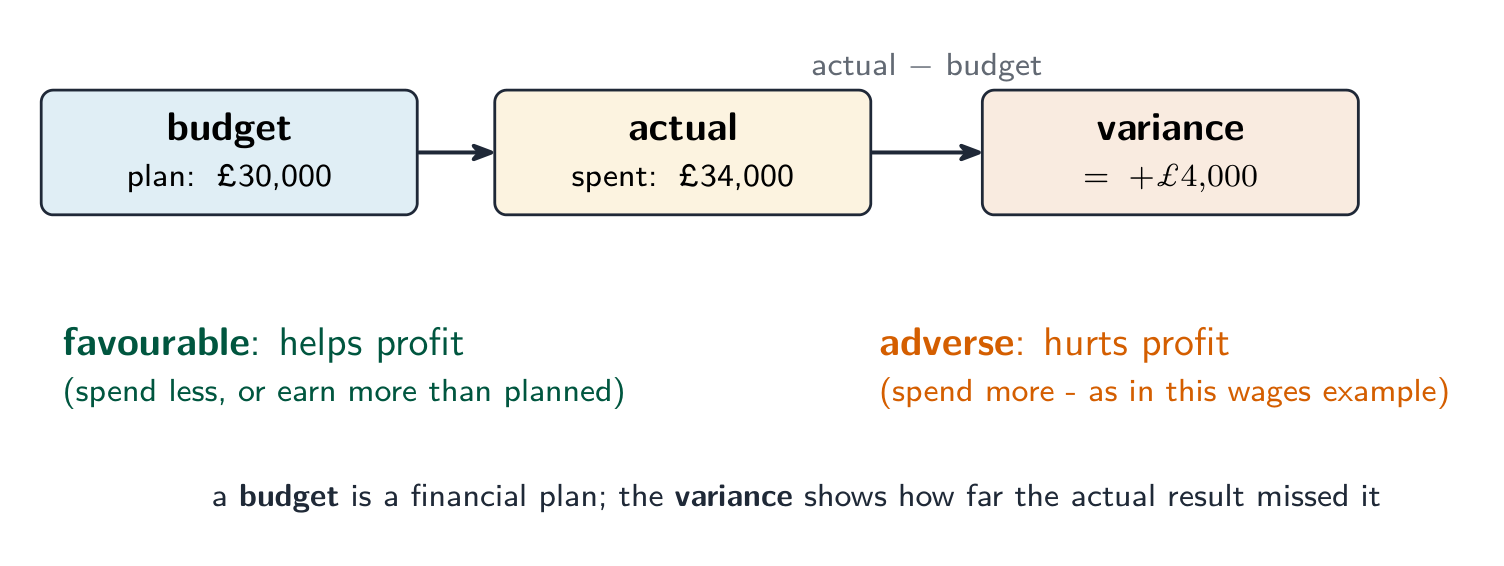
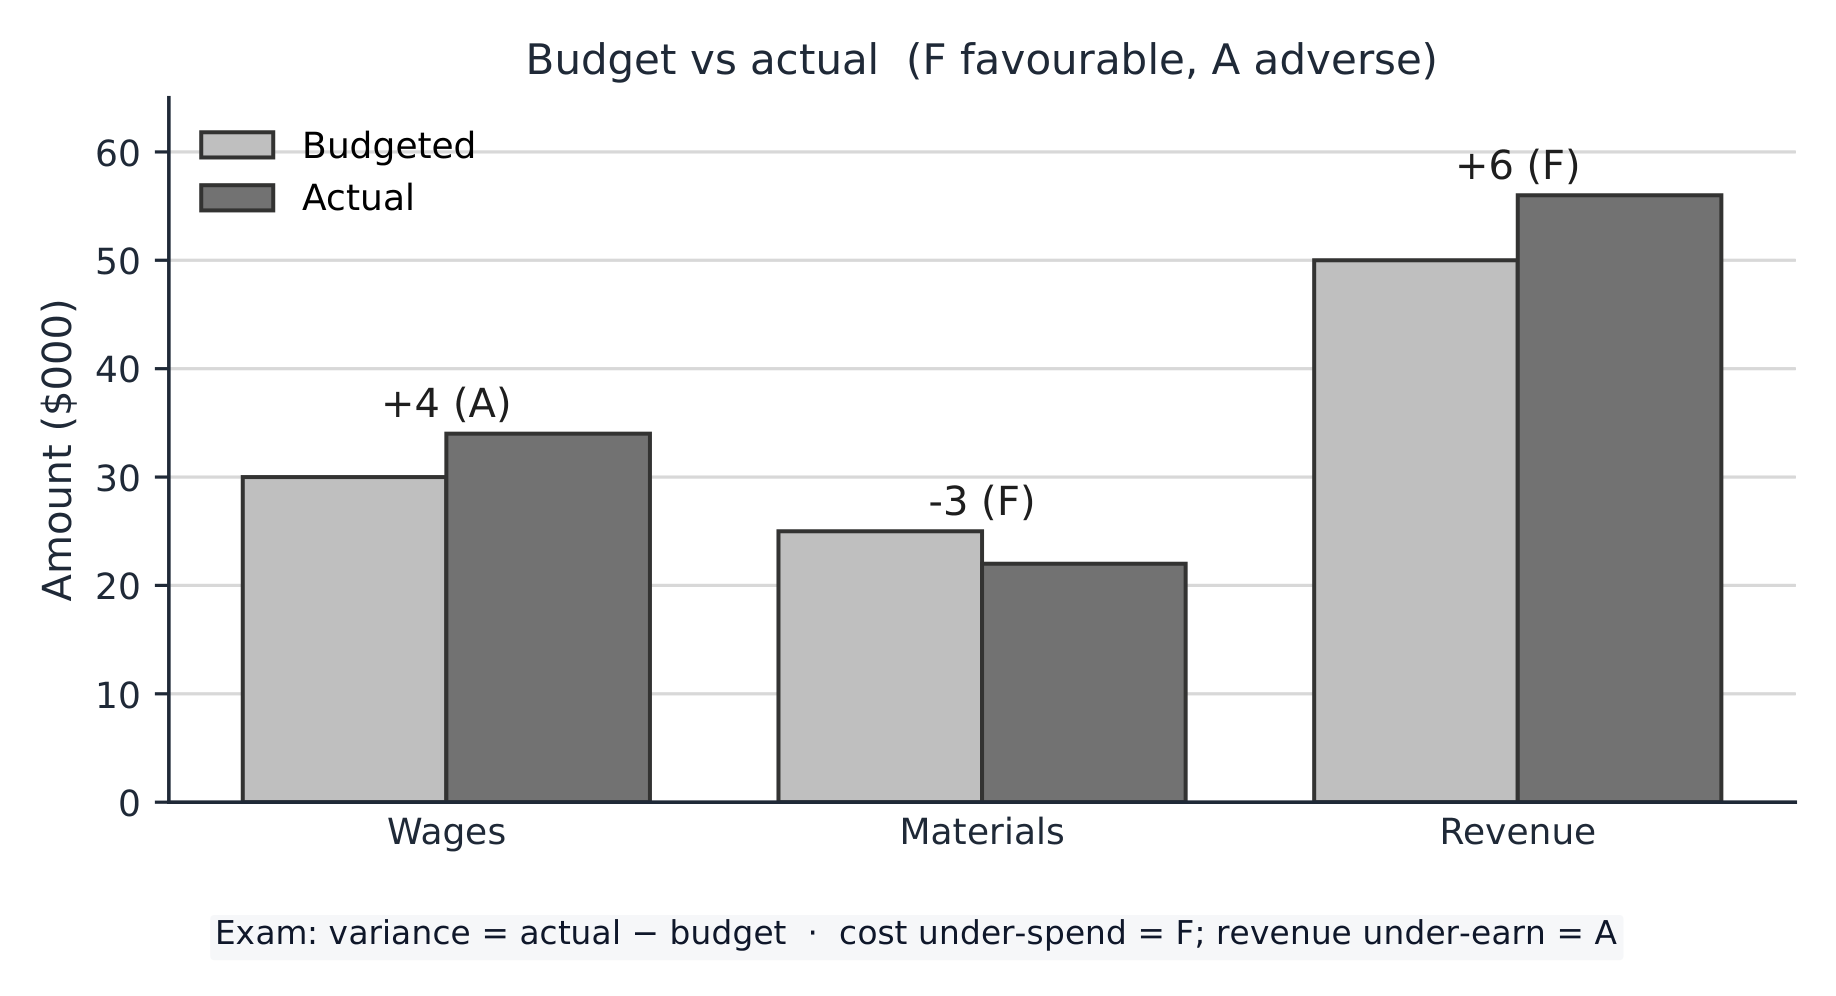
A variance 差异 is the difference between the budgeted figure and the actual figure:
Costs came in higher than planned, so this is an adverse variance.
a favourable variance 有利差异 is better for profit (costs lower, or revenue higher, than planned).
an adverse variance 不利差异 is worse for profit (costs higher, or revenue lower, than planned).
Studying variances shows managers where the plan went wrong, so they can act.
Español
Un presupuesto 预算 es un plan financiero para el futuro — una meta para los ingresos o gastos. Los presupuestos ayudan a una empresa a planificar, controlar el dinero y verificar el rendimiento. Dos tipos son:
presupuesto incremental 增量预算 — el presupuesto del año anterior modificado por una pequeña cantidad.
presupuesto basado en cero 零基预算 — cada coste debe justificarse desde cero cada año.
Una desviación 差异 es la diferencia entre la cifra presupuestada y la cifra real:
Una desviación es real menos presupuestado; favorable ayuda al beneficio, adversa lo perjudica
Ejemplo resuelto. Una empresa presupuestó £30,000 para salarios, pero gastó realmente £34,000. Calcule la desviación y determine si es favorable o adversa.
Show that cash is not profit — a profitable firm can still fail from a cash-flow shortage.
For break-even: contribution per unit $=$ price $-$ variable cost; break-even $=$ fixed costs $\div$ contribution; margin of safety $=$ actual $-$ break-even output.
Match a source of finance to the need (short-term for cash flow, long-term or equity for assets) and to the type of business.
Calculate a variance and label it favourable or adverse (actual against budget).
Español
Mostrar que el efectivo no es beneficio — una empresa rentable aún puede fracasar por falta de flujo de caja.
Para el punto de equilibrio: contribución por unidad $=$ precio $-$ coste variable; punto de equilibrio $=$ costes fijos $\div$ contribución; margen de seguridad $=$ real $-$ producción en el punto de equilibrio.
Asociar una fuente de financiación con la necesidad (corto plazo para flujo de caja, largo plazo o capital propio para activos) y con el tipo de negocio.
Calcular una desviación y etiquetarla como favorable o adversa (real frente a presupuestado).
Interactive lessons on this topic · Lecciones interactivas sobre este tema
Work through it step by step, with instant-check exercises. · Trátalo paso a paso, con ejercicios de verificación instantánea.
Pick one and the site follows you — notes, papers, videos and practice all open on it. · Selecciona uno y el sitio te sigue — notas, documentos, videos y práctica se abren en él.
Type to search notes, lessons, code, vocabulary and past-paper questions across every subject. · Escribe para buscar notas, lecciones, código, vocabulario y preguntas de exámenes anteriores en todas las materias.