- expliquer le besoin de finance d'entreprise (dépenses en capital et dépenses courantes, besoin en fonds de roulement)
- distinguer la signification de liquidités et de bénéfice
Finance et comptabilité
Commerce A-Level · Sujet 5
 15:50
Finance et comptabilité
Une entreprise peut être rentable et faire faillite. Voici comment. Vous vendez cent mille livres sterling de marchandises à crédit en mars. Le profit semble excellent. Mais le…
Narration en anglais · Sous-titres anglais + 中文 incrustés
5.1
Pourquoi une entreprise a besoin de finances
Programme
Source : Programme Cambridge International
Finance d'entreprise 企业资金 est l'argent dont une entreprise a besoin pour démarrer, fonctionner et croître. Une nouvelle entreprise a besoin d'argent pour acheter des premises 经营场所 et du matériel ; une entreprise en croissance a besoin d'argent pour de nouveaux projets ; et toute entreprise a besoin d'argent pour payer les factures quotidiennes.
Explorer
Labo sur les sources de financement
Choisissez le meilleur type de financement selon la durée, le risque et la propriété.
Vocabulaire
Entrainer
| Anglais | Chinois | Pinyin |
|---|---|---|
| business finance/ˈbɪznəs ˈfaɪnæns/ | 企业资金 | qǐ yè zī jīn |
| premises/ˈpremɪsɪz/ | 经营场所 | jīng yíng chǎng suǒ |
5.1
Dépenses en capital et dépenses courantes
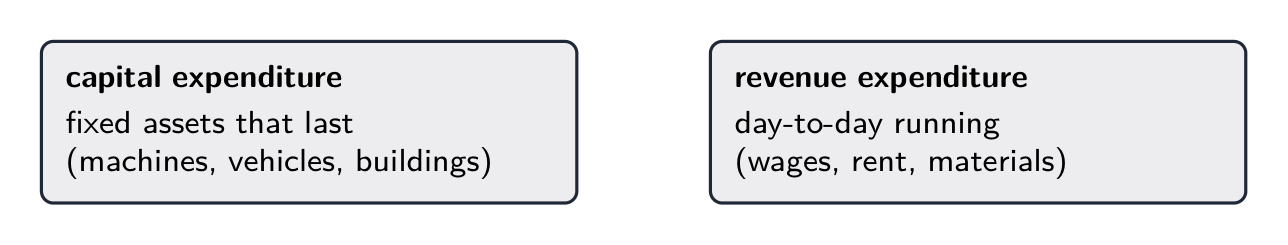
Les dépenses se divisent en deux types :
- capital expenditure 资本性支出 — argent dépensé sur des fixed assets 固定资产 qui durent longtemps, tels que des machines, des véhicules et des bâtiments.
- revenue expenditure 收益性支出 — argent dépensé pour le fonctionnement quotidien, tel que les salaires, le loyer et les matières premières.
Vocabulaire
Entrainer
| Anglais | Chinois | Pinyin |
|---|---|---|
| capital expenditure/ˈkæpɪtl ekˈspendɪtʃə/ | 资本性支出 | zī běn xìng zhī chū |
| fixed assets/fɪkst ˈæsets/ | 固定资产 | gù dìng zī chǎn |
| revenue expenditure/ˈrevənjuː ekˈspendɪtʃə/ | 收益性支出 | shōu yì xìng zhī chū |
5.1
Capital de roulement

Working capital 营运资本 est l'argent dont dispose une entreprise pour ses besoins quotidiens. Il est déterminé à partir du balance sheet 资产负债表 :
$$\text{working capital} = \text{current assets} - \text{current liabilities}$$
Les actifs courants 流动资产 sont des éléments qui se transforment en liquidités dans un délai d'un an (trésorerie, stocks, créances clients), et les passifs courants 流动负债 sont des dettes exigibles dans un délai d'un an. Un manque de fonds de roulement est dangereux — l'entreprise pourrait ne pas pouvoir payer ses factures.
Vocabulaire
Entrainer
| Anglais | Chinois | Pinyin |
|---|---|---|
| working capital/ˈwɜːkɪŋ ˈkæpɪtl/ | 营运资本 | yíng yùn zī běn |
| balance sheet/ˈbæləns ʃiːt/ | 资产负债表 | zī chǎn fù zhài biǎo |
| current assets/ˈkʌrənt ˈæsets/ | 流动资产 | liú dòng zī chǎn |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | 流动负债 | liú dòng fù zhài |
5.1
La trésorerie n'est pas égale au bénéfice
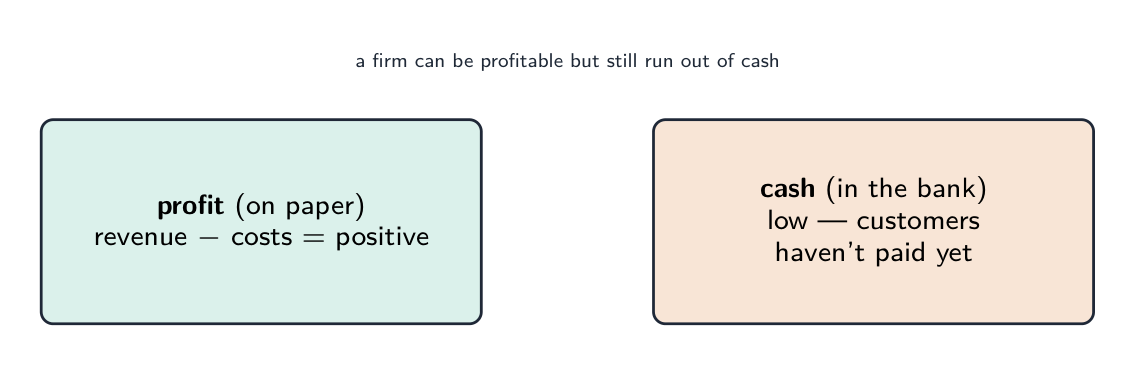
C'est une idée clé.
- Le bénéfice 利润 est ce qui reste lorsque l'on soustrait l'ensemble des charges du chiffre d'affaires total sur une période donnée.
- La trésorerie 现金 est l'argent dont dispose réellement l'entreprise à l'instant présent pour dépenser.
Une entreprise peut être rentable mais manquer de trésorerie — par exemple, si elle vend des marchandises mais que les clients n'ont pas encore payé. De nombreuses entreprises font faillite non pas à cause d'un faible bénéfice, mais parce qu'elles manquent de trésorerie.
Vocabulaire
Entrainer
| Anglais | Chinois | Pinyin |
|---|---|---|
| profit/ˈprɒfɪt/ | 利润 | lì rùn |
| cash/kæʃ/ | 现金 | xiàn jīn |
| internal sources/ɪnˈtɜːnl ˈsɔːsɪz/ | 内部来源 | nèi bù lái yuán |
| external sources/ekˈstɜːnl ˈsɔːsɪz/ | 外部来源 | wài bù lái yuán |
| short-term/ʃɔːt tɜːm/ | 短期 | duǎn qī |
5.2
Sources de financement

Programme
- décrire les sources internes et externes, à court et long terme de financement (bénéfices reportés, vente d'actifs, capital actions, prêts, obligations convertibles, découvert, leasing, location-vente, crédit commercial, capital-risque, crowdfunding, microfinance)
- expliquer les facteurs influençant le choix de la source de financement
Source : Programme Cambridge International
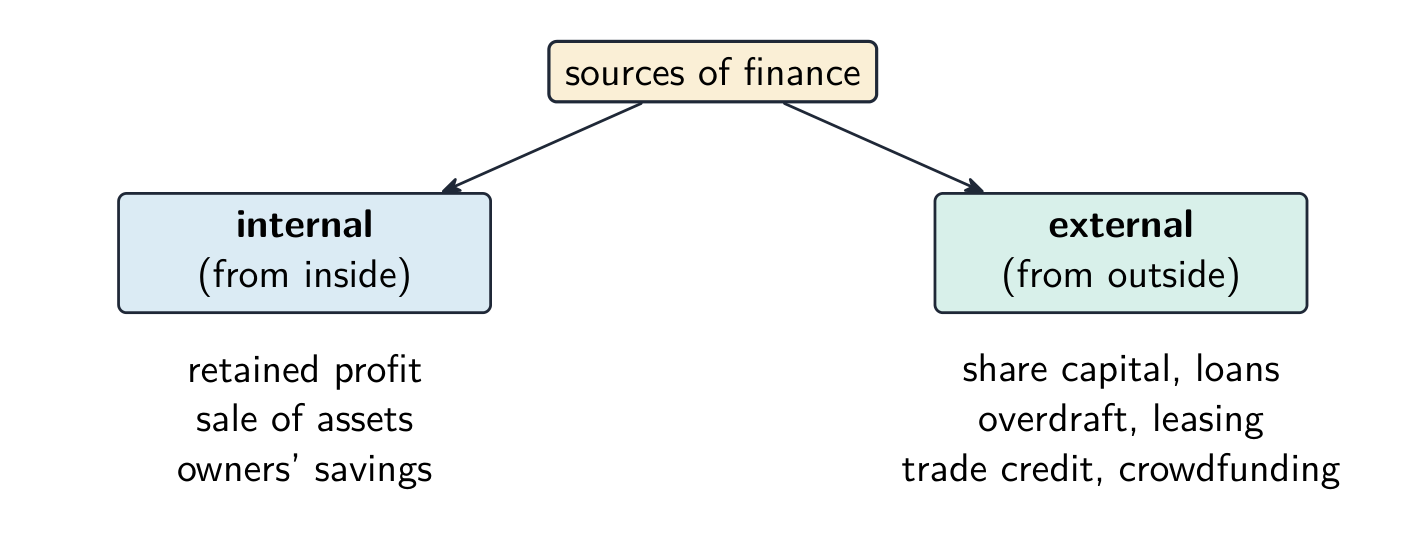
Le financement peut provenir de l'intérieur de l'entreprise (sources internes 内部来源) ou de l'extérieur (sources externes 外部来源). Il peut également être à court terme 短期 (remboursé dans l'année) ou à long terme 长期.
| Source | Type | Description |
|---|---|---|
| bénéfice reporté 留存利润 | interne, long | bénéfice maintenu dans l'entreprise au lieu d'être distribué |
| vente d'actifs 出售资产 | interne | vente d'éléments dont l'entreprise n'a plus besoin |
| capital social 股本 | externe, long | argent levé en émettant des actions |
| prêt 贷款 | externe, long | argent emprunté remboursé avec intérêts |
| obligation 公司债券 | externe, long | certificat de prêt à long terme émis par une entreprise |
| découvert 透支 | externe, court | la banque autorise le compte à descendre sous zéro temporairement |
| leasing 租赁 | externe | louer un actif plutôt que de l'acheter |
| achat en plusieurs fois 分期付款 | externe | acquérir un actif en payant par versements échelonnés |
| crédit commercial 商业信用 | externe, court | payer un fournisseur plus tard (par ex. après 30 jours) |
| capital-investissement 风险资本 | externe, long | apport de capitaux d'investisseurs vers des jeunes entreprises risquées |
| crowdfunding 众筹 | externe | petits montants levés auprès de nombreux personnes via internet |
| microfinance 小额信贷 | externe | petits prêts pour les personnes ayant peu accès aux banques |
Explorer
Labo sur les sources de financement
Choisissez le meilleur type de financement selon la durée, le risque et la propriété.
Vocabulaire
Entrainer
| Anglais | Chinois | Pinyin |
|---|---|---|
| long-term/lɒŋ tɜːm/ | 长期 | cháng qī |
| retained profit/rɪˈteɪnd ˈprɒfɪt/ | 留存利润 | liú cún lì rùn |
| sale of assets/seɪl ɒv ˈæsets/ | 出售资产 | chū shòu zī chǎn |
| share capital/ʃeə ˈkæpɪtl/ | 股本 | gǔ běn |
| loan/ləʊn/ | 贷款 | dài kuǎn |
| debenture/deˈbentʃə/ | 公司债券 | gōng sī zhài quàn |
| overdraft/ˈəʊvədræft/ | 透支 | tòu zhī |
| leasing/ˈliːsɪŋ/ | 租赁 | zū lìn |
| hire purchase/ˈhaɪə ˈpɜːtʃɪs/ | 分期付款 | fēn qī fù kuǎn |
| trade credit/treɪd ˈkredɪt/ | 商业信用 | shāng yè xìn yòng |
| venture capital/ˈventʃə ˈkæpɪtl/ | 风险资本 | fēng xiǎn zī běn |
| crowdfunding/ˈkraʊdfʌndɪŋ/ | 众筹 | zhòng chóu |
| microfinance/ˌmaɪkrəʊfaɪˈnæns/ | 小额信贷 | xiǎo é xìn dài |
| collateral/kəˈlætərəl/ | 抵押品 | dǐ yā pǐn |
5.2
Choisir une source de financement
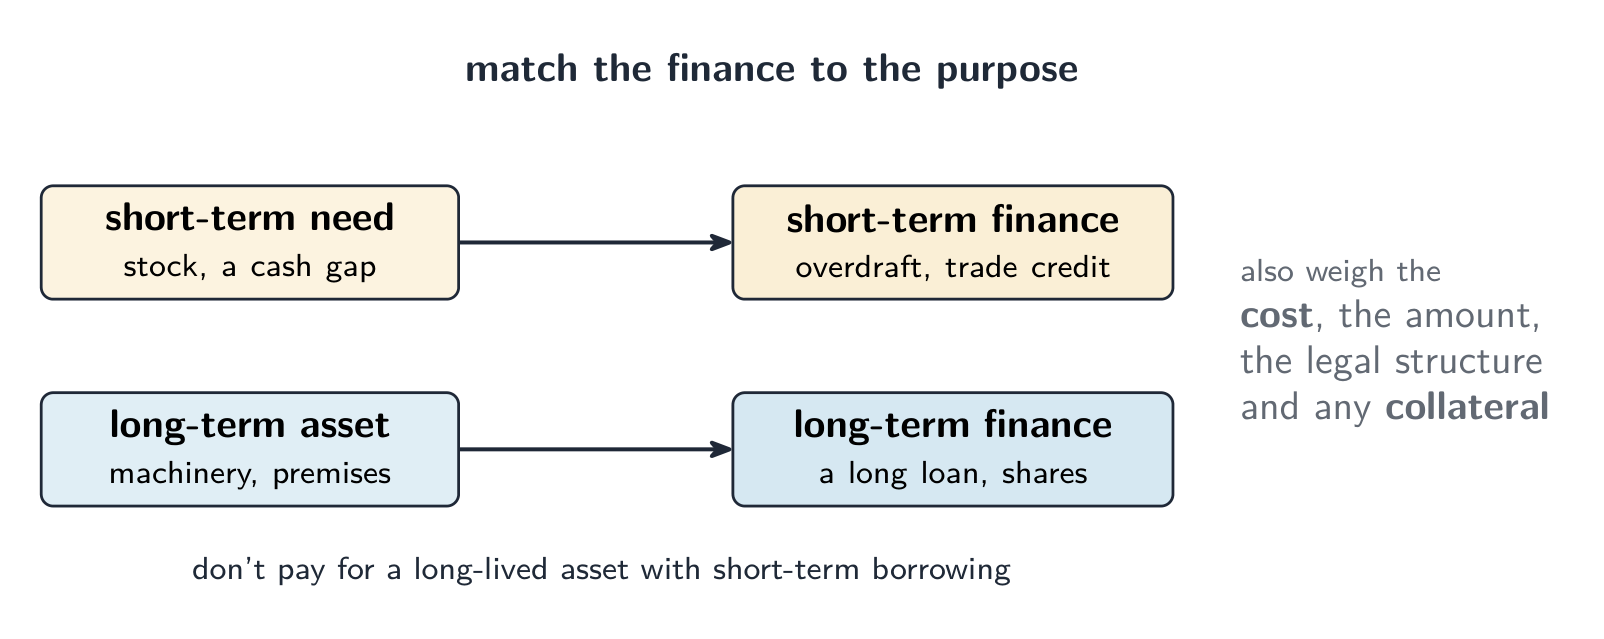
Il n'existe pas de meilleure source unique. Le choix dépend de :
- le montant nécessaire — de gros montants peuvent nécessiter des actions ou un prêt à long terme.
- l'usage — les actifs à long terme devraient utiliser des financements à long terme.
- le coût — les intérêts et les frais diffèrent entre les sources.
- la structure juridique — seule une société peut vendre des actions.
- le niveau d'endettement déjà existant de l'entreprise, et sa capacité à offrir des garanties 抵押品 (un actif que le prêteur peut confisquer si le prêt n'est pas remboursé).
5.3
Prévisions de flux de trésorerie
Programme
- construire et interpréter un prévisionnel de trésorerie et expliquer les causes de problèmes de trésorerie
- expliquer les méthodes d'amélioration de la trésorerie et l'importance de la gestion du besoin en fonds de roulement
Source : Programme Cambridge International
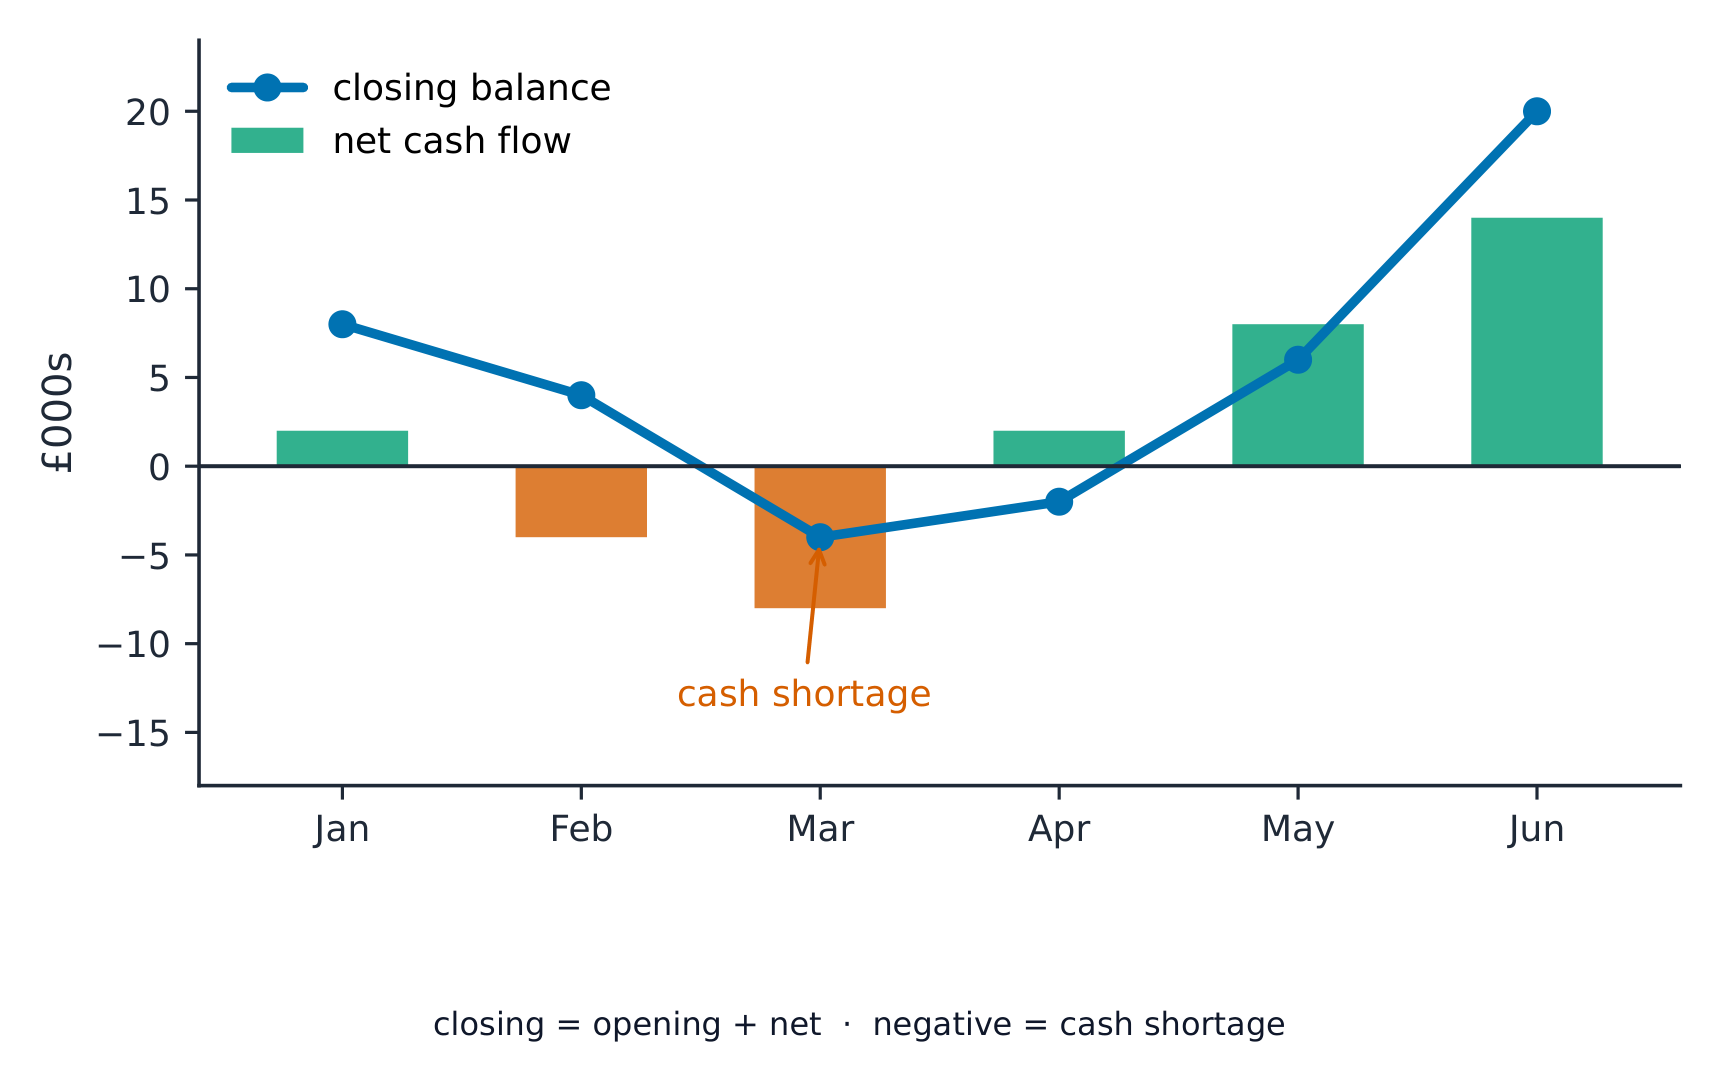
Une prévision de flux de trésorerie 现金流量 prédit les entrées et sorties de cash mensuelles. Elle aide l'entreprise à repérer tôt une pénurie.
- entrées de trésorerie 现金流入 — argent rentrant, principalement issu des ventes.
- sorties de trésorerie 现金流出 — argent sortant, comme les salaires et le loyer.
- flux de trésorerie net 净现金流 — entrées moins sorties sur la période.
$$\text{net cash flow} = \text{cash inflows} - \text{cash outflows}$$
Le solde initial 期初余额 est la trésorerie au début du mois. En ajoutant le flux de trésorerie net, on obtient le solde final 期末余额, qui devient le solde initial du mois suivant.
Explorer
Un prévisionnel de flux de trésorerie
Un prévisionnel de flux de trésorerie suit les entrées et sorties d'argent chaque mois — pour repérer un déficit avant qu'il ne survienne.
Vocabulaire
Entrainer
| Anglais | Chinois | Pinyin |
|---|---|---|
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | 现金流量预测 | xiàn jīn liú liàng yù cè |
| cash inflows/kæʃ ˈɪnfləʊz/ | 现金流入 | xiàn jīn liú rù |
| cash outflows/kæʃ aʊtˈfləʊz/ | 现金流出 | xiàn jīn liú chū |
| net cash flow/net kæʃ fləʊ/ | 净现金流 | jìng xiàn jīn liú |
| opening balance/ˈəʊpənɪŋ ˈbæləns/ | 期初余额 | qī chū yú é |
| closing balance/ˈkləʊzɪŋ ˈbæləns/ | 期末余额 | qī mò yú é |
| overtrading/ˌəʊvəˈtreɪdɪŋ/ | 过度交易 | guò dù jiāo yì |
5.3
Problèmes de flux de trésorerie et solutions
Les causes courantes de problèmes de flux de trésorerie sont : trop de ventes à crédit, trop de stocks, achat massif d'actifs, et sur-expansion 过度交易 (croissance trop rapide pour les fonds disponibles).
Moyens d'améliorer le flux de trésorerie :
- accélérer les entrées de cash — demander aux clients de payer plus vite, ou proposer des remises pour paiement rapide.
- retarder les sorties de cash — négocier des délais de crédit commercial plus longs avec les fournisseurs.
- organiser un découvert ou un prêt court terme pour combler un trou.
- réduire les stocks pour libérer de la trésorerie.
Une bonne gestion du fonds de roulement maintient assez de cash pour assurer la sécurité sans en积累 trop qui resterait improductif.
Explorer
Laboratoire de prévision de trésorerie
Faites glisser les entrées de trésorerie mensuelles, les sorties et l'achat unique — trouvez le mois qui se solde dans le rouge, puis corrigez-le avant qu'il ne se produise.
5.4
Coûts et leur classification
Programme
- classer les coûts (fixes, variables, directs, indirects, marginale, moyenne) et utiliser les informations de coût pour la prise de décision
- construire et interpréter l'analyse de seuil de rentabilité (point de rupture, marge de sécurité, contribution) et expliquer ses limites
Source : Programme Cambridge International
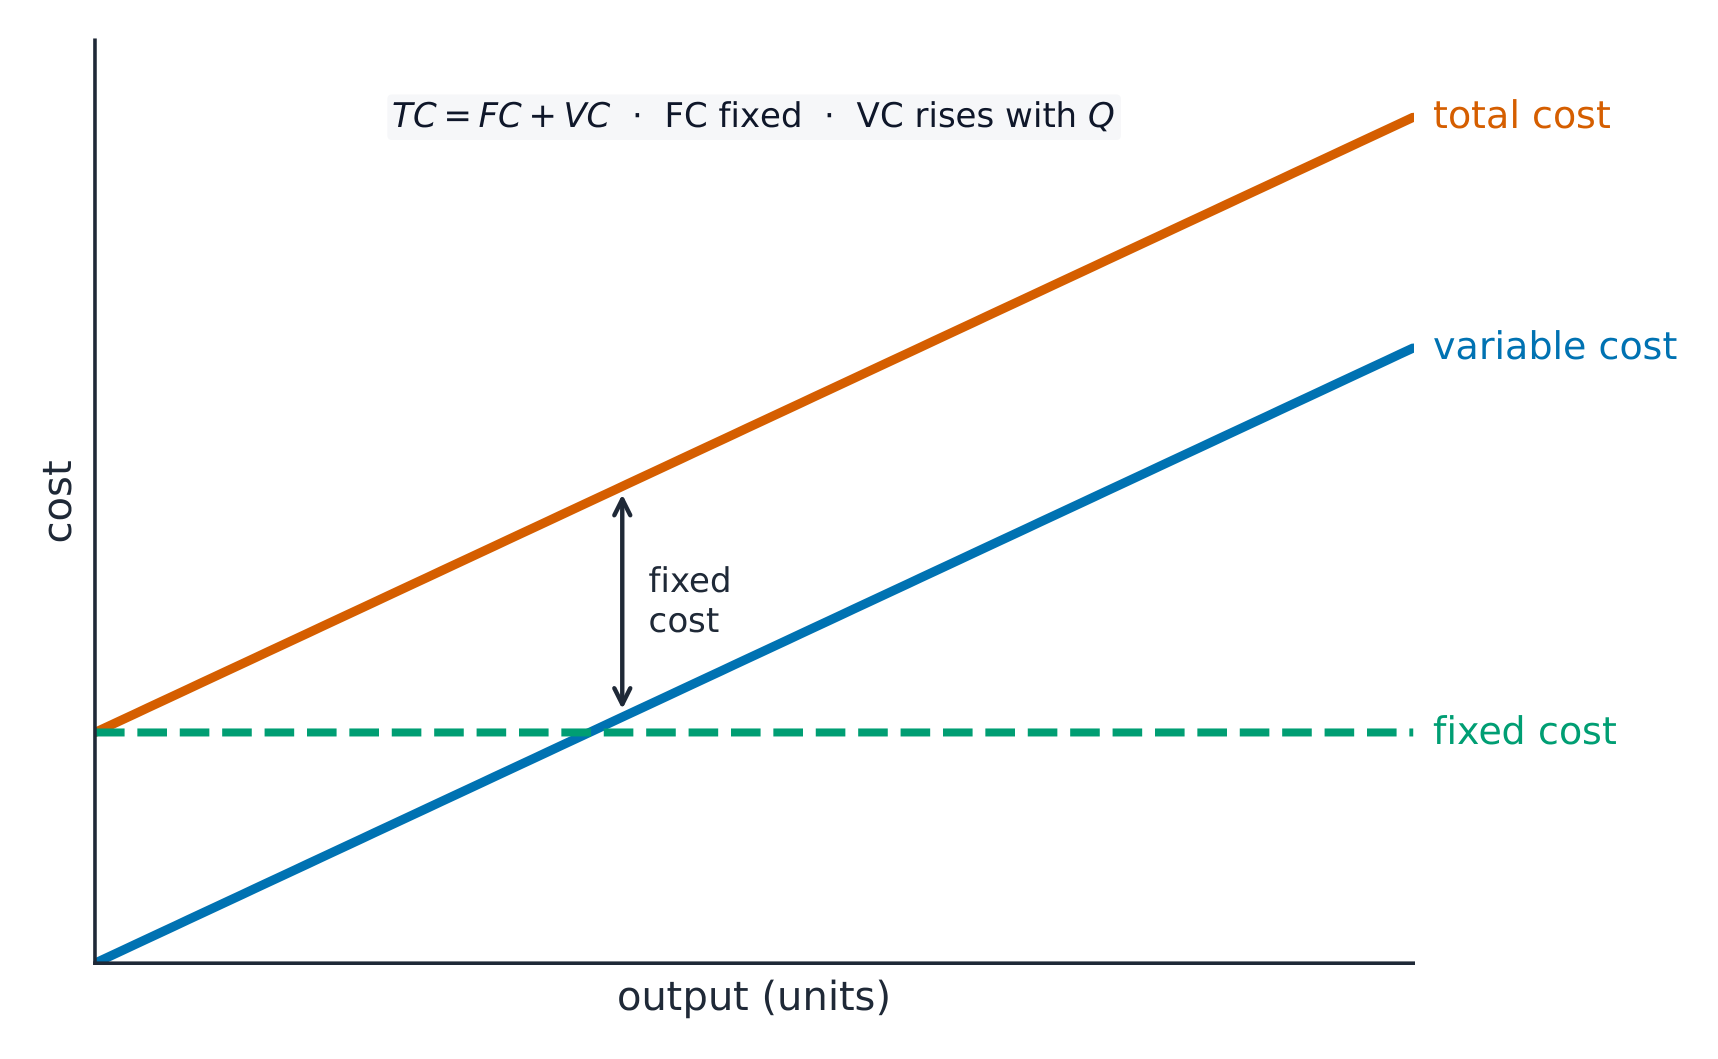
Un coût 成本 est l'argent que l'entreprise dépense pour produire son bien. Nous classons les coûts de plusieurs façons :
- coûts fixes 固定成本 — coûts qui ne changent pas avec la production, comme le loyer.
- coûts variables 可变成本 — coûts qui augmentent et diminuent avec la production, comme les matières premières.
- coûts directs 直接成本 — coûts clairement liés à un seul produit, comme ses matériaux.
- coûts indirects 间接成本 (frais généraux) — coûts non liés à un seul produit, comme les salaires de gestion.
- coût marginal 边际成本 — coût de production d'une unité supplémentaire.
- coût moyen 平均成本 — coût par unité, trouvé par coût total ÷ nombre d'unités.
Les informations sur les coûts aident les dirigeants à fixer les prix, choisir quoi produire et contrôler les dépenses.
Explorer
Coûts
y = ax + b
Coût total = coût fixe (ordonnée à l'origine) + coût variable par unité (pente).
Vocabulaire
Entrainer
| Anglais | Chinois | Pinyin |
|---|---|---|
| cost/kɒst/ | 成本 | chéng běn |
| break-even/breɪk ˈiːvən/ | 盈亏平衡 | yíng kuī píng héng |
5.4
Analyse du point mort
La marge contributive 贡献 est la somme qu'ajoute chaque vente vers le remboursement des coûts fixes :
$$\text{contribution per unit} = \text{selling price} - \text{variable cost per unit}$$
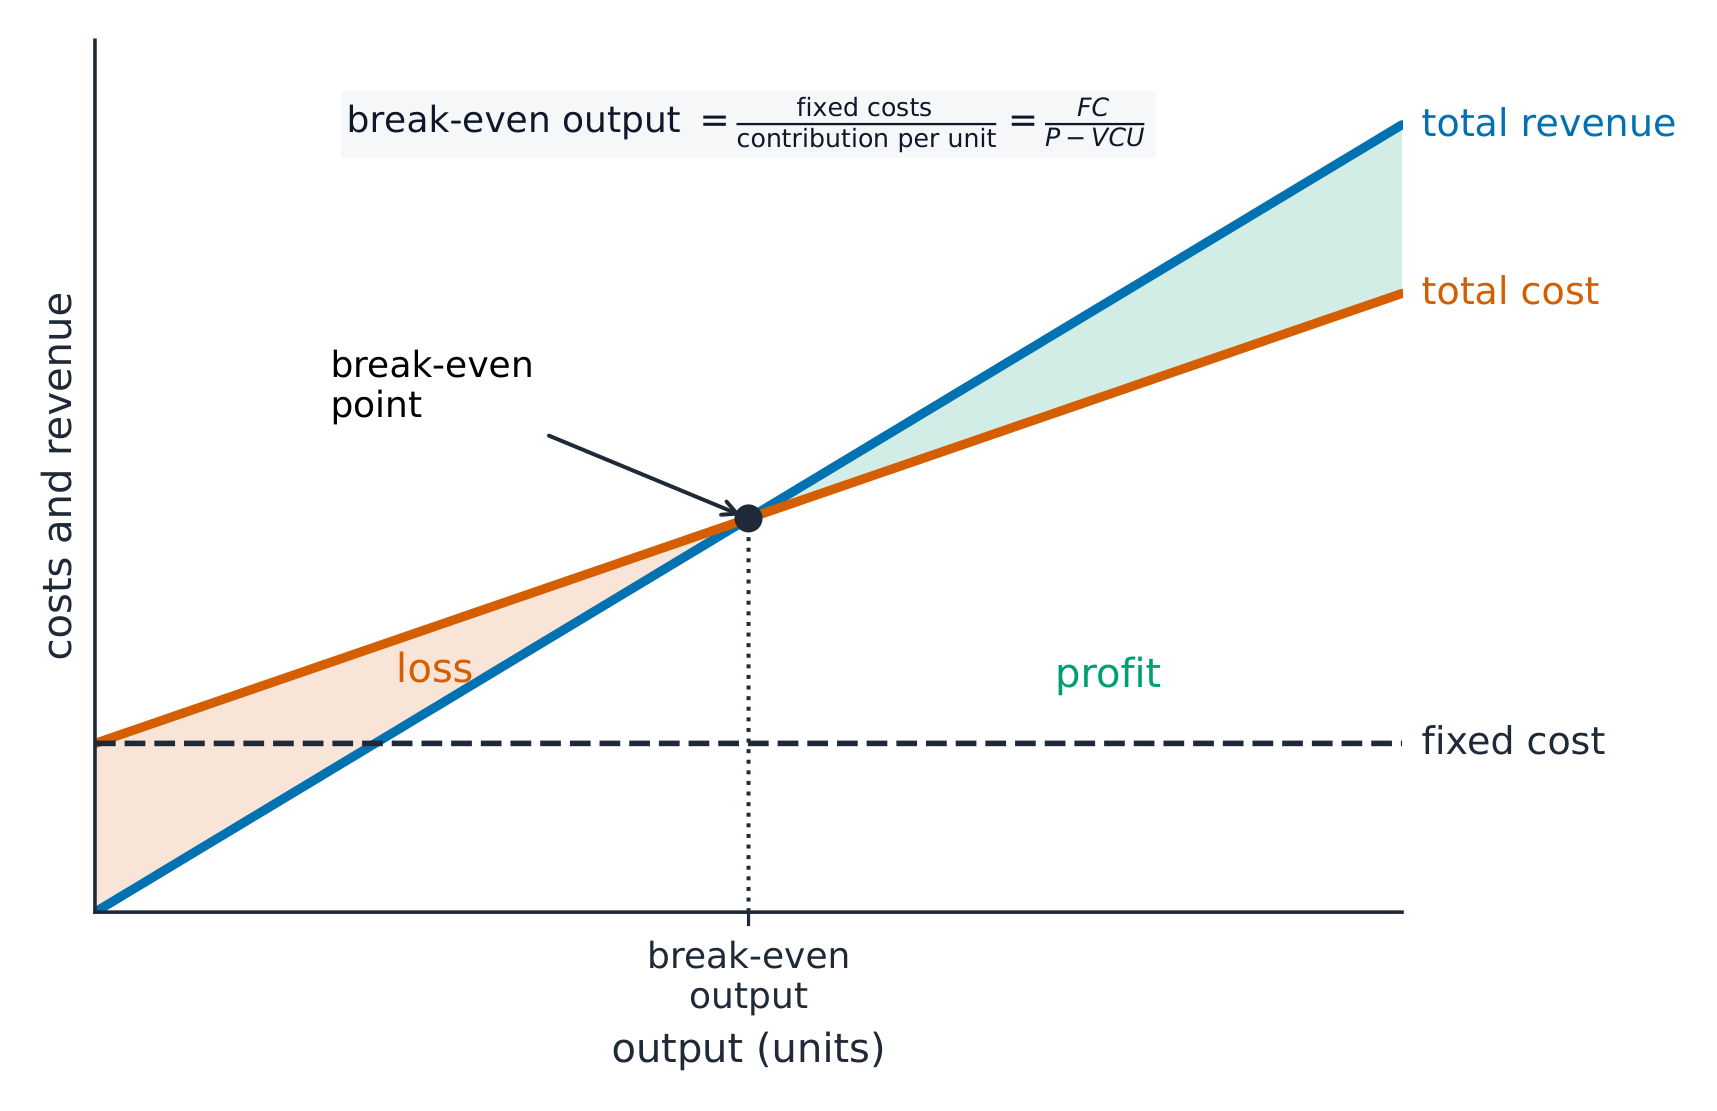
Le point mort 盈亏平衡 est le point où le chiffre d'affaires total égal les coûts totaux, donc le bénéfice est nul. Le point de rupture 盈亏平衡点 en unités est :
$$\text{break-even point} = \frac{\text{fixed costs}}{\text{contribution per unit}}$$
La marge de sécurité 安全边际 indique l'écart entre les ventes actuelles et le point de rupture :
$$\text{margin of safety} = \text{actual output} - \text{break-even output}$$
Exemple résolu. Un produit est vendu à £20 avec un coût variable de £12 par unité. Les coûts fixes s'élèvent à £40,000, et l'entreprise produit 6,000 unités. Calculez la contribution unitaire, le seuil de rentabilité et la marge de sécurité.
$$\text{contribution per unit} = \text{\pounds} 20 - \text{\pounds} 12 = \text{\pounds} 8$$
$$\text{break-even point} = \frac{\text{\pounds} 40\,000}{\text{\pounds} 8} = 5\,000 \text{ units}$$
$$\text{margin of safety} = 6\,000 - 5\,000 = 1\,000 \text{ units}$$
Une grande marge de sécurité signifie que les ventes peuvent chuter fortement avant que l'entreprise ne subisse des pertes. L'analyse du point mort est rapide et utile, mais elle présente des limites 局限性 : elle suppose que le prix de vente et les coûts restent constants, et que tout ce qui est produit est vendu.
Explorer
Graphique du seuil de rentabilité
Ajoutez une ligne de revenus aux lignes de coûts fixes et totaux. L'intersection entre les revenus et les coûts totaux est le seuil de rentabilité ; au-delà, l'entreprise réalise un profit.
Explorer
Analyse du seuil de rentabilité
Seuil de rentabilité est là où la revenue totale croise le coût total.
Vocabulaire
Entrainer
| Anglais | Chinois | Pinyin |
|---|---|---|
| fixed costs/fɪkst kɒsts/ | 固定成本 | gù dìng chéng běn |
| variable costs/ˈveərɪəbl kɒsts/ | 可变成本 | kě biàn chéng běn |
| direct costs/daɪˈrekt kɒsts/ | 直接成本 | zhí jiē chéng běn |
| indirect costs/ɪndaɪˈrekt kɒsts/ | 间接成本 | jiàn jiē chéng běn |
| marginal cost/ˈmɑːdʒɪnl kɒst/ | 边际成本 | biān jì chéng běn |
| average cost/ˈævrɪdʒ kɒst/ | 平均成本 | píng jūn chéng běn |
| contribution/ˌkɒntrɪˈbjuːʃn/ | 贡献 | gòng xiàn |
| break-even point/breɪk ˈiːvən pɔɪnt/ | 盈亏平衡点 | yíng kuī píng héng diǎn |
| margin of safety/ˈmɑːdʒɪn ɒv ˈseɪfti/ | 安全边际 | ān quán biān jì |
| limitations/ˌlɪmɪˈteɪʃnz/ | 局限性 | jú xiàn xìng |
5.5
Budgétisation et écarts
Programme
- expliquer le but des budgets et les types de budget (incremental, zero-based)
- calculer et interpréter les écarts (favorables et défavorables) en utilisant l'analyse des écarts
Source : Programme Cambridge International
Un budget 预算 est un plan financier futur — un objectif pour les revenus ou les dépenses. Les budgets aident une entreprise à planifier, contrôler l'argent et vérifier la performance. Deux types existent :
- budgétisation incrémentale 增量预算 — budget de l'année précédente modifié d'une petite quantité.
- budgétisation à zéro 零基预算 — chaque coût doit être justifié à partir de zéro chaque année.
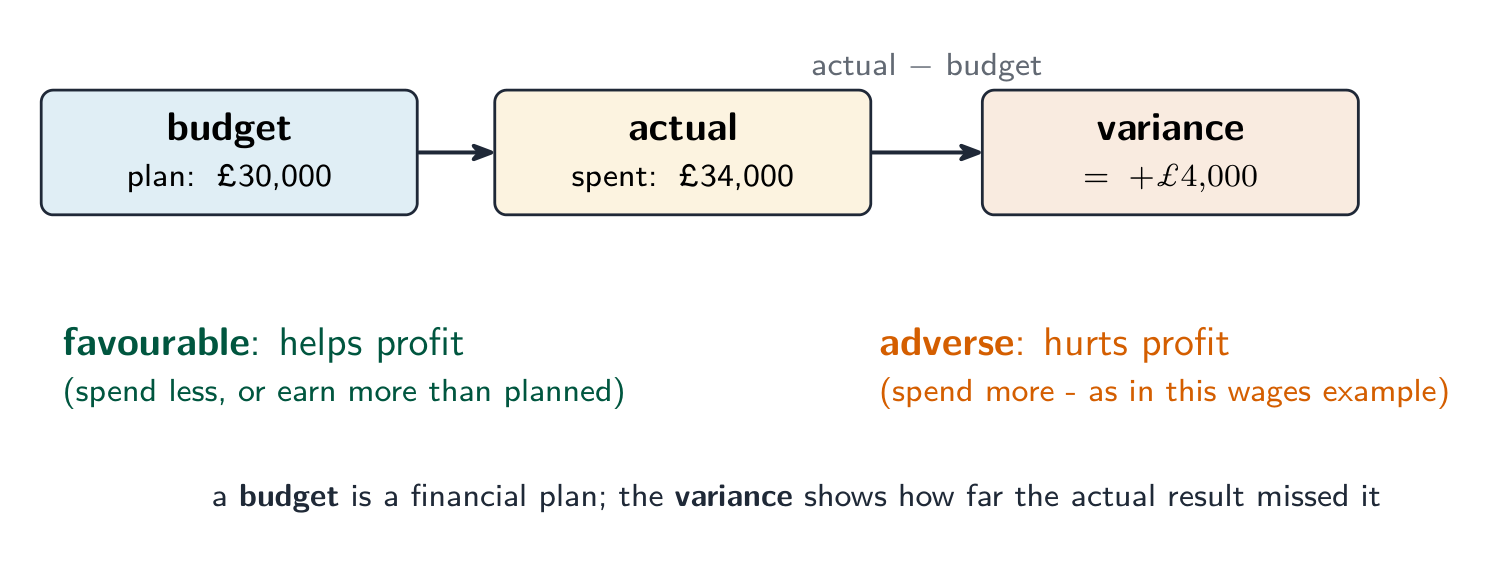
Un écart 差异 est la différence entre la figure budgétisée et la figure réelle :
$$\text{variance} = \text{actual figure} - \text{budgeted figure}$$
Exemple résolu. Une entreprise avait budgétisé £30,000 pour les salaires, mais a finalement dépensé £34,000. Calculez la variance et indiquez si elle est favorable ou défavorable.
$$\text{variance} = \text{\pounds} 34\,000 - \text{\pounds} 30\,000 = \text{\pounds} 4\,000$$
Les coûts étant supérieurs aux prévisions, il s'agit d'un écart défavorable.
- non écart favorable 有利差异 est meilleur pour le bénéfice (coûts inférieurs, ou revenus supérieurs aux prévisions).
- non écart défavorable 不利差异 est pire pour le bénéfice (coûts supérieurs, ou revenus inférieurs aux prévisions).
L'étude des écarts montre aux dirigeants où le plan a échoué, afin qu'ils puissent agir.

Explorer
Cycle de contrôle budgétaire
Suivez comment un budget devient un système de contrôle, et non seulement un chiffre.
Vocabulaire
Entrainer
| Anglais | Chinois | Pinyin |
|---|---|---|
| budget/ˈbʌdʒɪt/ | 预算 | yù suàn |
| incremental budget/ˌɪŋkrɪˈmentl ˈbʌdʒɪt/ | 增量预算 | zēng liàng yù suàn |
| zero-based budget/ˈzɪərəʊ beɪst ˈbʌdʒɪt/ | 零基预算 | líng jī yù suàn |
| variance/ˈveərɪəns/ | 差异 | chā yì |
| favourable variance/ˈfeɪvərəbl ˈveərɪəns/ | 有利差异 | yǒu lì chā yì |
| adverse variance/ædˈvɜːs ˈveərɪəns/ | 不利差异 | bù lì chā yì |
5.5
Conseils d'examen
- Montrer que la trésorerie n'est pas le bénéfice — une entreprise rentable peut faire faillite à cause d'une pénurie de trésorerie.
- Pour le point mort : marge contributive unitaire $=$ prix $-$ coût variable ; point mort $=$ coûts fixes $\div$ marge ; marge de sécurité $=$ réel $-$ point de rupture.
- Corréler une source de financement au besoin (court terme pour le cash, long terme ou capitaux propres pour les actifs) et au type d'entreprise.
- Calculez une variance et étiquetez-la favorable ou défavorable (réel par rapport au budget).
Leçons interactives sur ce sujet
Traversez-le étape par étape, avec des exercices à vérification instantanée.