- объяснять, почему бизнесу нужны финансы (стартовый капитал, расширение, оборотный капитал, проблемы с денежным потоком)
- различать краткосрочное и долгосрочное финансирование, а также внутренние и внешние источники финансирования
- описывать источники финансирования ( нераспределенная прибыль, продажа активов, собственные средства владельцев, банковский кредит/овердрафт, эмиссия акций, облигации, лизинг, рассрочка, торговый кредит, микрофинансирование, краудфандинг, государственные гранты)
- объяснять факторы, влияющие на выбор источника финансирования
Финансовая информация и решения
IGCSE Бизнес-исследования · Тема 5
 12:52
Финансовая информация и решения
Этот бизнес шел хорошо. Каждый месяц он получал прибыль — товары продавались, клиенты были довольны. Но посмотрите на деньги в банке. Поставщики требовали…
Английское озвучивание · Английский + китайские субтитры (встроенные)
5.1
Почему бизнесу нужен финансирование

Программа
Источник: Программа Cambridge International
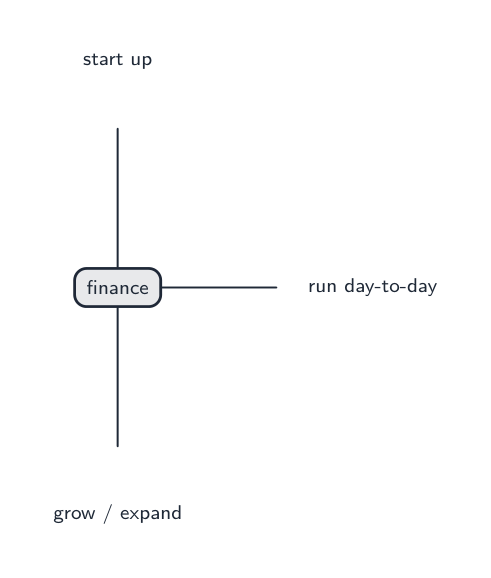
Финансирование означает деньги, необходимые бизнесу. Бизнесу требуется финансирование для того, чтобы:
- начать деятельность — стартовый капитал на покупку оборудования и запасов до начала получения прибыли,
- расти — деньги для расширения, например, открытия новых магазинов или покупки машин,
- обеспечивать повседневную работу — оборотный капитал для оплаты заработной платы и поставщиков в ожидании поступлений от покупателей,
- пережить проблему с денежным потоком, когда денежные средства уходят быстрее, чем поступают.
Источники финансирования
Финансирование может быть краткосрочным (возвращаемым в течение года) или долгосрочным (в течение нескольких лет). Оно может поступать изнутри бизнеса (внутреннее) или снаружи (внешнее).
| Источник | Внутренний / внешний | Примечания |
|---|---|---|
| нераспределенная прибыль | внутренний | прибыль, оставленная в бизнесе, не распределенная между владельцами |
| продажа активов | внутренний | продажа вещей, которые бизнесу больше не нужны |
| собственные сбережения владельцев | внутренний | личные деньги владельцев |
| банковский кредит | внешний | заимствованные деньги, возвращаемые со временем с процентами |
| банковский овердрафт | внешний | банк позволяет счету уйти в минус для краткосрочных нужд |
| выпуск новых акций | внешний | только для акционерных обществ; привлекает деньги, но делит контроль |
| облигации | внешний | долгосрочные займы компании, выплачивающие проценты |
| лизинг | внешний | аренда оборудования вместо его покупки |
| аренда с правом выкупа | внешний | покупка сейчас с оплатой частями ежемесячно |
| торговый кредит | внешний | оплата поставщикам позже, например через 30 дней |
| микрофинансирование | внешний | небольшие займы для микробизнеса в бедных районах |
| краудфандинг | внешний | многие люди вносят небольшие суммы, часто онлайн |
| государственные гранты | внешний | деньги от государства, которые не нужно возвращать |

Выбор источника
Лучший источник зависит от сумм required, срока, стоимости (процентов и сборов), размера и юридического типа бизнеса (только компании могут продавать акции), а также уровня риска и контроля, на который готовы пойти владельцы.
Исследовать
Лабораторная работа по источникам финансирования
Выберите лучший тип финансирования по сроку, риску и собственности.
Словарь
Тренировать
| English | Русский |
|---|---|
| finance/ˈfaɪnæns/ | финансирование |
| start-up capital/stɑːt ʌp ˈkæpɪtl/ | стартовый капитал |
| expansion/ekˈspænʃn/ | экспансия |
| assets/ˈæsets/ | активы |
| loan/ləʊn/ | кредит |
| interest/ˈɪntrest/ | процент |
| overdraft/ˈəʊvədræft/ | овердрафт |
| shares/ʃeəz/ | акции |
| debentures/deˈbentʃəz/ | облигации |
| leasing/ˈliːsɪŋ/ | лизинг |
| hire purchase/ˈhaɪə ˈpɜːtʃɪs/ | рассрочка |
| trade credit/treɪd ˈkredɪt/ | торговый кредит |
| microfinance/ˌmaɪkrəʊfaɪˈnæns/ | микрофинансирование |
| crowdfunding/ˈkraʊdfʌndɪŋ/ | краудфандинг |
| grants/ɡrænts/ | субсидии |
5.2
Денежный поток и оборотный капитал

Программа
- объяснять важность наличности и различие между наличными и прибылью
- составлять, заполнять и интерпретировать прогноз движения денежных средств (поступления, расходы, чистый денежный поток, начальный/конечный баланс)
- объяснять оборотный капитал и то, как бизнес может преодолеть проблемы с денежным потоком
Источник: Программа Cambridge International
Деньги — это не то же самое, что прибыль
Денежные средства — это деньги, которыми бизнес может пользоваться прямо сейчас. Прибыль — это выручка минус расходы за период. Бизнес может получать прибыль, но все равно исчерпать денежные средства — например, если клиенты еще не заплатили. Исчерпание денежных средств может вынудить даже прибыльный бизнес закрыться.
Прогноз денежного потока
Прогноз денежного потока предсказывает поступления и выбытия денег каждый месяц. Он использует:
- поступления — деньги, Serifing in (продажи, кредиты),
- выбывания — деньги, outgoing out (зарплата, аренда, материалы),
- чистый денежный поток — поступления минус выбывания,
- начальный остаток — денежные средства, имеющиеся в начале месяца,
- конечный остаток — денежные средства, имеющиеся в конце месяца.
$$\text{net cash flow} = \text{inflows} - \text{outflows}$$
$$\text{closing balance} = \text{opening balance} + \text{net cash flow}$$
Разобранный пример. Магазин ожидает притока средств £12,000 и оттока £9,000 в следующем месяце и начинает месяц с балансом £2,000 на банковском счете. Найдите чистый денежный поток и конечный баланс.
$$\text{net cash flow} = \text{\pounds} 12\,000 - \text{\pounds} 9\,000 = \text{\pounds} 3\,000$$
$$\text{closing balance} = \text{\pounds} 2\,000 + \text{\pounds} 3\,000 = \text{\pounds} 5\,000$$

Оборотный капитал
Оборотный капитал — это деньги, доступные для повседневного ведения бизнеса. Это текущие активы (деньги и активы, скоро обращаемые в деньги) минус текущие обязательства (долги, подлежащие погашению в течение года).
$$\text{working capital} = \text{current assets} - \text{current liabilities}$$
Чтобы преодолеть проблемы с денежным потоком, бизнес может оформить овердрафт, отсрочить оплату поставщикам, попросить клиентов платить раньше, продать лишние активы или сократить расходы.

Исследовать
Прогноз движения денежных средств
Прогноз притоков и оттоков денег в месяц предупреждает бизнес о нехватке средств до того, как она наступит.
Исследовать
Лаборатория прогнозирования денежного потока
Перетащите ежемесячные поступления, расходы и разовую покупку печи — останется ли пекарня без дефицита все шесть месяцев?
Словарь
Тренировать
| English | Русский |
|---|---|
| working capital/ˈwɜːkɪŋ ˈkæpɪtl/ | оборотный капитал |
| cash-flow/kæʃ fləʊ/ | денежный поток |
| short-term/ʃɔːt tɜːm/ | краткосрочный |
| long-term/lɒŋ tɜːm/ | долгосрочный |
| retained profit/rɪˈteɪnd ˈprɒfɪt/ | нераспределённая прибыль |
| cash/kæʃ/ | наличные |
| profit/ˈprɒfɪt/ | прибыль |
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | прогноз денежного потока |
| inflows/ˈɪnfləʊz/ | поступления |
| outflows/aʊtˈfləʊz/ | оттоки |
| net cash flow/net kæʃ fləʊ/ | чистый денежный поток |
| opening balance/ˈəʊpənɪŋ ˈbæləns/ | начальный остаток |
| closing balance/ˈkləʊzɪŋ ˈbæləns/ | конечный остаток |
| current assets/ˈkʌrənt ˈæsets/ | оборотные активы |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | оборотные обязательства |
| liabilities/ˌlaɪəˈbɪlɪtiz/ | обязательства |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | внеоборотные активы |
5.3
Отчет о доходах
Программа
- определять основные элементы отчета о финансовых результатах: выручка, себестоимость продаж, валовая прибыль, расходы и прибыль за год
- объяснять, как отчеты о финансовых результатах используются заинтересованными сторонами
Источник: Программа Cambridge International
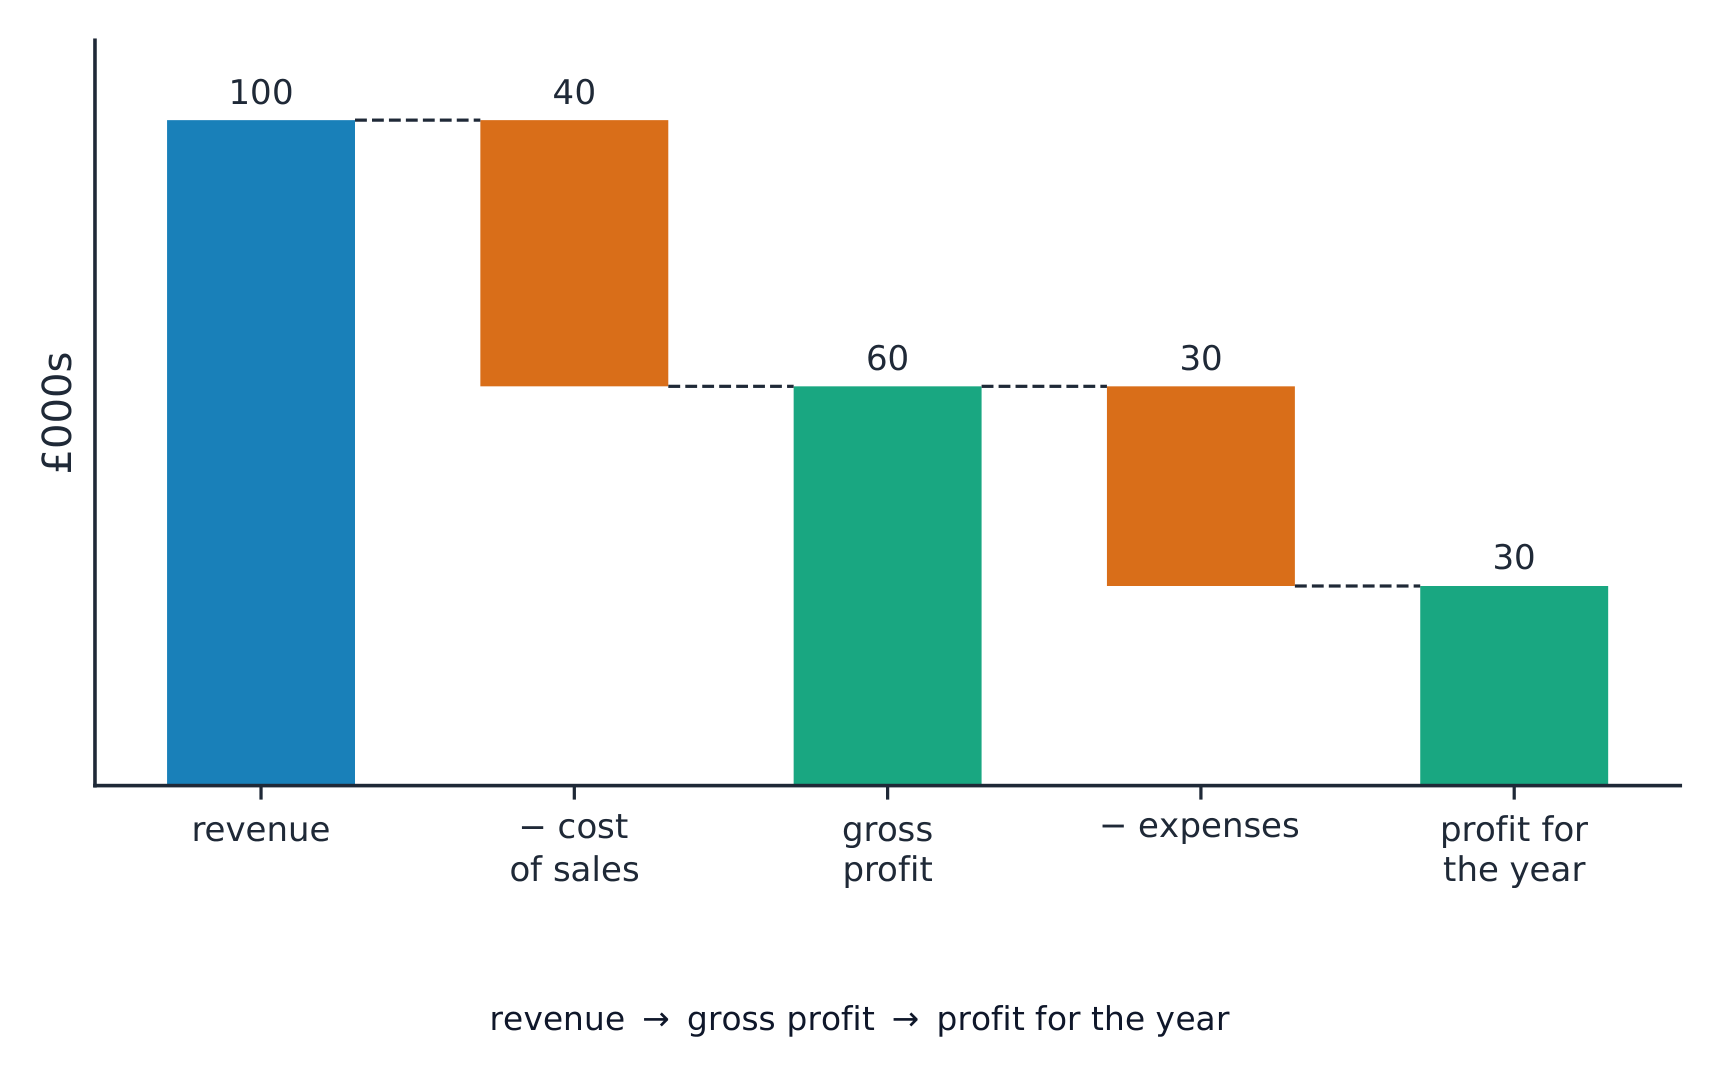
Отчет о доходах показывает, какую прибыль получил бизнес за период, обычно за год.
| Строка | Значение |
|---|---|
| выручка | деньги от продаж |
| себестоимость продаж | стоимость производства или закупки товаров, которые были проданы |
| валовая прибыль | выручка минус себестоимость продаж |
| расходы | другие операционные расходы: аренда, зарплата, реклама |
| прибыль за год | валовая прибыль минус расходы |
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
$$\text{profit for the year} = \text{gross profit} - \text{expenses}$$
Разобранный пример. У бизнеса выручка £200,000, себестоимость продаж £120,000 и операционные расходы £50,000. Найдите его валовую прибыль и прибыль за год.
$$\text{gross profit} = \text{\pounds} 200\,000 - \text{\pounds} 120\,000 = \text{\pounds} 80\,000$$
$$\text{profit for the year} = \text{\pounds} 80\,000 - \text{\pounds} 50\,000 = \text{\pounds} 30\,000$$
Отчеты о прибылях и убытках используются заинтересованными сторонами: владельцы проверяют прибыль, кредиторы оценивают безопасность своих займов, а менеджеры ищут проблемы.
Исследовать
Поток финансовых отчетов
Посмотрите, как события бизнеса становятся данными, которые читают пользователи.
Словарь
Тренировать
| English | Русский |
|---|---|
| revenue/ˈrevənjuː/ | выручка |
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | отчёт о прибылях и убытках |
| cost of sales/kɒst ɒv seɪlz/ | себестоимость продаж |
| gross profit/ɡrəʊs ˈprɒfɪt/ | валовая прибыль |
| expenses/ekˈspensɪz/ | расходы |
| profit for the year/ˈprɒfɪt fəðə jɪə/ | Прибыль за год |
| stakeholders/ˈsteɪkhəʊldəz/ | Заинтересованные стороны |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | отчет о финансовом положении |
5.4
Бухгалтерский баланс

Программа
- определить основные разделы в балансе: внеоборотные и оборотные активы, краткосрочные и долгосрочные обязательства, а также собственный капитал/капитал
- объяснить, как используется баланс
Источник: Программа Cambridge International
Бухгалтерский баланс (также называемый балансом) показывает, чем владеет бизнес и что он должен (свои обязательства) на определенную дату.
- долгосрочные активы — имущество, удерживаемое в долгосрочной перспективе: здания, машины.
- краткосрочные активы — краткосрочные статьи: товарно-материальные запасы, дебиторская задолженность покупателей и наличные деньги.
- краткосрочные обязательства — долги, подлежащие погашению в течение года: овердрафт, задолженность перед поставщиками.
- долгосрочные обязательства — долги, подлежащие погашению через более чем год: долгосрочный кредит.
- собственный капитал — средства, внесенные владельцами, плюс нераспределенная прибыль, оставленная в бизнесе.
Он используется для оценки стоимости бизнеса, размера его долгов и способности погашать обязательства.

Исследовать
Поток финансовых отчетов
Посмотрите, как события бизнеса становятся данными, которые читают пользователи.
5.5
Анализ финансовой отчетности

Программа
- рассчитать и интерпретировать рентабельность: маржа валовой прибыли, чистая рентабельность и рентабельность используемого капитала (ROCE)
- рассчитать и интерпретировать ликвидность: коэффициент текущей ликвидности и коэффициент быстрой (кислотной) ликвидности
- объяснить, как внутренние и внешние пользователи используют анализ финансовой отчетности для принятия решений
Источник: Программа Cambridge International
Вы можете оценить бизнес, рассчитав коэффициенты из его отчетности. Коэффициент сравнивает две цифры.
Коэффициенты рентабельности
Коэффициенты рентабельности показывают, насколько эффективно бизнес генерирует прибыль.
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{profit margin} = \frac{\text{profit for the year}}{\text{revenue}} \times 100\%$$
$$\text{ROCE} = \frac{\text{profit}}{\text{capital employed}} \times 100\%$$
- валовая рентабельность — валовая прибыль в процентах от выручки.
- чистая рентабельность — прибыль за год в процентах от выручки.
- окупаемость используемого капитала (ROCE) — прибыль в процентах от используемого капитала (вложенных средств). Она показывает эффективность использования инвестиций.
Более высокий процент лучше для всех трех показателей.
Разобранный пример. Тот же бизнес (выручка £200,000, валовая прибыль £80,000, прибыль за год £30,000) имеет использованный капитал £150,000. Найдите его три коэффициента рентабельности.
$$\text{gross profit margin} = \frac{80\,000}{200\,000} \times 100\% = 40\%$$
$$\text{profit margin} = \frac{30\,000}{200\,000} \times 100\% = 15\%$$
$$\text{ROCE} = \frac{30\,000}{150\,000} \times 100\% = 20\%$$
Коэффициенты ликвидности
Коэффициенты ликвидности показывают, может ли бизнес погасить свои краткосрочные долги.
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
- текущий коэффициент сравнивает краткосрочные активы с краткосрочными обязательствами. Значение около 1,5–2 считается здоровым.
- коэффициент быстрой ликвидности строже: он исключает товарно-материальные запасы, так как они еще не проданы.
Разобранный пример. У бизнеса оборотные активы £40,000 (включая запасы £10,000) и краткосрочные обязательства £20,000. Найдите его текущий коэффициент и коэффициент быстрой ликвидности.
$$\text{current ratio} = \frac{40\,000}{20\,000} = 2.0$$
$$\text{acid test ratio} = \frac{40\,000 - 10\,000}{20\,000} = 1.5$$
Кто использует анализ отчетности
- внутренние пользователи (владельцы и менеджеры) используют его для управления бизнесом и планирования.
- внешние пользователи (банки, поставщики, правительство и инвесторы) используют его для принятия решений о lending, поставках или инвестициях.
Исследовать
Диагностика по счетам
Классифицируйте коэффициенты в зависимости от вопроса, который они отвечают о бизнесе.
Словарь
Тренировать
| English | Русский |
|---|---|
| inventory/ˈɪnvəntri/ | запасы |
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | Долгосрочные обязательства |
| owners' equity/ˈəʊnəz ˈekwɪti/ | Собственный капитал |
| ratios/ˈreɪʃɪəʊz/ | Коэффициенты |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | рентабельность |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | маржа валовой прибыли |
| profit margin/ˈprɒfɪt ˈmɑːdʒɪn/ | Рентабельность продаж |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | Окупаемость используемого капитала |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | используемый капитал |
| liquidity/lɪˈkwɪdɪti/ | ликвидность |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | текущий коэффициент |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | Коэффициент быстрой ликвидности |
5.5
Советы для экзамена
- Денежные средства ≠ Прибыль: прибыльная компания все равно может исчерпать денежные средства, если покупатели платят поздно. Следите за конечным балансом в прогнозе движения денежных средств.
- Разделяйте внутренние источники (нераспределенная прибыль, продажа активов, сбережения владельцев) и внешние (банковский кредит, овердрафт, акции, лизинг, торговый кредит).
- Ключевые формулы: чистый денежный поток = поступления − выплаты; конечный баланс = начальный баланс + чистый денежный поток; оборотный капитал = краткосрочные активы − краткосрочные обязательства.
- Коэффициенты рентабельности (валовая рентабельность, чистая рентабельность, ROCE) — чем выше, тем лучше. Ликвидность: текущий коэффициент (здоровый ≈ 1,5–2) и более строгий коэффициент быстрой ликвидности (исключающий товарно-материальные запасы).
- Только ограниченные компании могут привлекать средства путем выпуска акций; индивидуальный предприниматель или партнерство не могут этого сделать.
Интерактивные уроки по этой теме
Пройдите его шаг за шагом с упражнениями мгновенной проверки.