Отчёты о прибылях и убытках
| English | Русский |
|---|---|
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | отчет о прибылях и убытках |
| revenue/ˈrevənjuː/ | выручки |
| cost of sales/kɒst ɒv seɪlz/ | себестоимости продаж |
| gross profit/ɡrəʊs ˈprɒfɪt/ | валовой прибыли |
| expenses/ekˈspensɪz/ | расходы |
| lenders/ˈlendəz/ | кредиторам |
Была ли получена прибыль?
- В конце года каждая компания спрашивает: получили ли мы прибыль?
- Отчет о прибылях и убытках отвечает на этот вопрос, сопоставляя выручку с затратами.
Поток финансовых отчетов
Посмотрите, как события бизнеса становятся данными, которые читают пользователи.
Выручка составляет 200, себестоимость продаж — 130. Какова валовая прибыль?
Валовая прибыль = 200 − 130 = 70.
Валовая прибыль составляет 70, а расходы — 45. Какова чистая прибыль?
Прибыль = 70 − 45 = 25.
Выручка минус себестоимость продаж дает ______ прибыль.
Валовая прибыль до вычета расходов.
От выручки к прибыли
- Выручка — это деньги от продаж.
- Выручка − себестоимость продаж = валовая прибыль.
- Валовая прибыль − расходы = прибыль (за период).
Разбор примера. Выручка 150, себестоимость продаж 90 → валовая прибыль = 60. Расходы 35 → прибыль = 60 − 35 = 25.
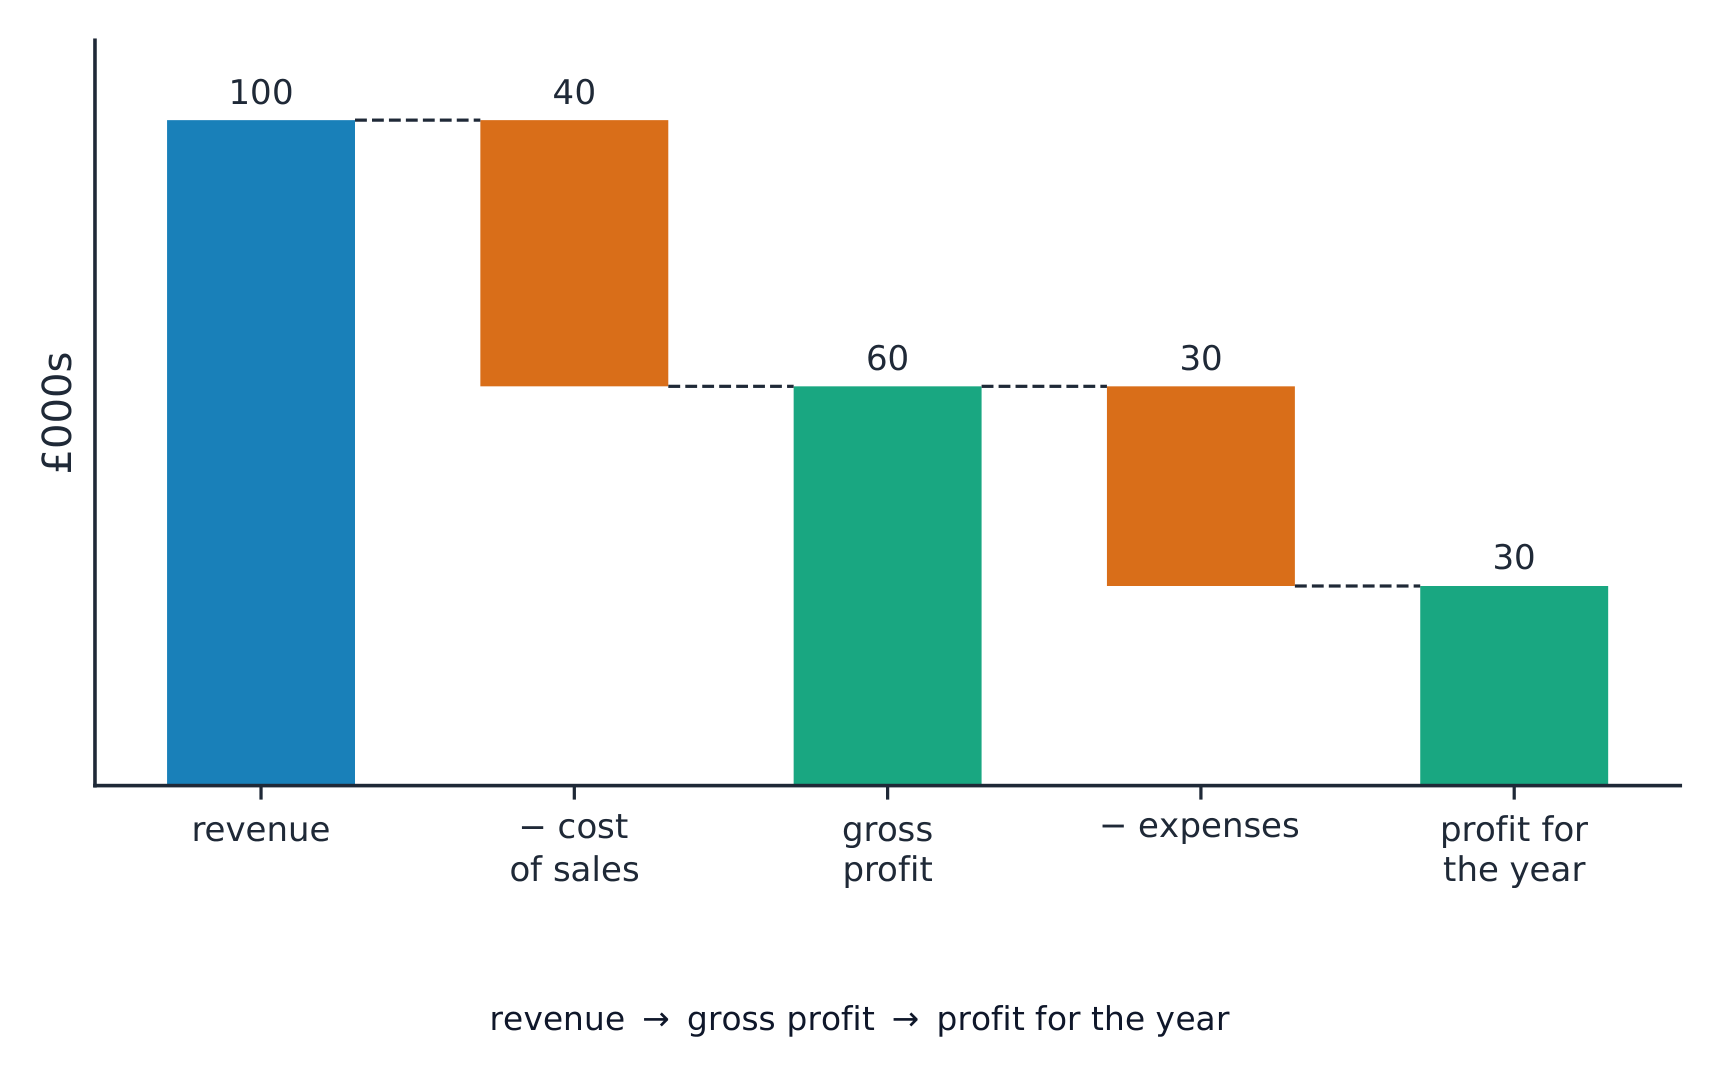
Отчет о прибылях и убытках показывает путь от выручки к годовой прибыли
Себестоимость продаж — это:
Себестоимость продаж — это прямые затраты на производство проданных товаров.
Себестоимость продаж и расходы
- Себестоимость продаж: прямые затраты на проданные товары (материалы, производство).
- Расходы: другие операционные затраты (аренда, зарплаты, маркетинг).
Валовая прибыль — это итоговая прибыль после вычета всех расходов.
Из валовой прибыли необходимо вычесть операционные расходы, чтобы получить реальную прибыль.
Кто этим пользуется
- Владельцы проверяют прибыль; кредиторы оценивают возможность возврата долга; менеджеры планируют будущее.
Валовая прибыль — это не конечная прибыль. Валовая прибыль учитывает только себестоимость продаж. Чтобы получить реальную прибыль, необходимо вычесть расходы (аренду, заработную плату и т.д.).
Вы поняли
- выручка − себестоимость продаж = валовая прибыль
- валовая прибыль − расходы = прибыль за период
- отчет о прибылях и убытках показывает, была ли получена прибыль, и используется многими заинтересованными сторонами