Анализ финансовой отчётности
| English | Русский |
|---|---|
| profitability/ˌprɒfɪtəˈbɪlɪti/ | рентабельность |
| liquidity/lɪˈkwɪdɪti/ | ликвидность |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | валовая рентабельность |
| net profit margin/net ˈprɒfɪt ˈmɑːdʒɪn/ | чистая рентабельность продаж |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | текущий коэффициент |
Чтение финансовой отчетности
- Сырые показатели прибыли не показывают, насколько хорошо работает бизнес относительно его масштаба. Для этого нужны коэффициенты.
- Важны два семейства показателей: рентабельность и ликвидность.
Диагностика по счетам
Классифицируйте коэффициенты в зависимости от вопроса, который они отвечают о бизнесе.
Валовая прибыль составляет 80, выручка — 200. Какова рентабельность по валовой прибыли (%)?
80 ÷ 200 × 100 = 40%.
Рентабельность по чистой прибыли рассчитывается как:
Чистая рентабельность = чистая прибыль ÷ выручка × 100.
Коэффициенты рентабельности
- Валовая маржа = валовая прибыль ÷ выручка × 100.
- Чистая рентабельность продаж = чистая прибыль ÷ выручка × 100.
- Более высокие маржи означают большую долю прибыли, сохраняемой от каждой продажи.
Разобранный пример. Валовая прибыль 60, выручка 150 → валовая маржа = 60 ÷ 150 × 100 = 40%. Чистая прибыль 25 → чистая маржа = 25 ÷ 150 × 100 ≈ 17%.
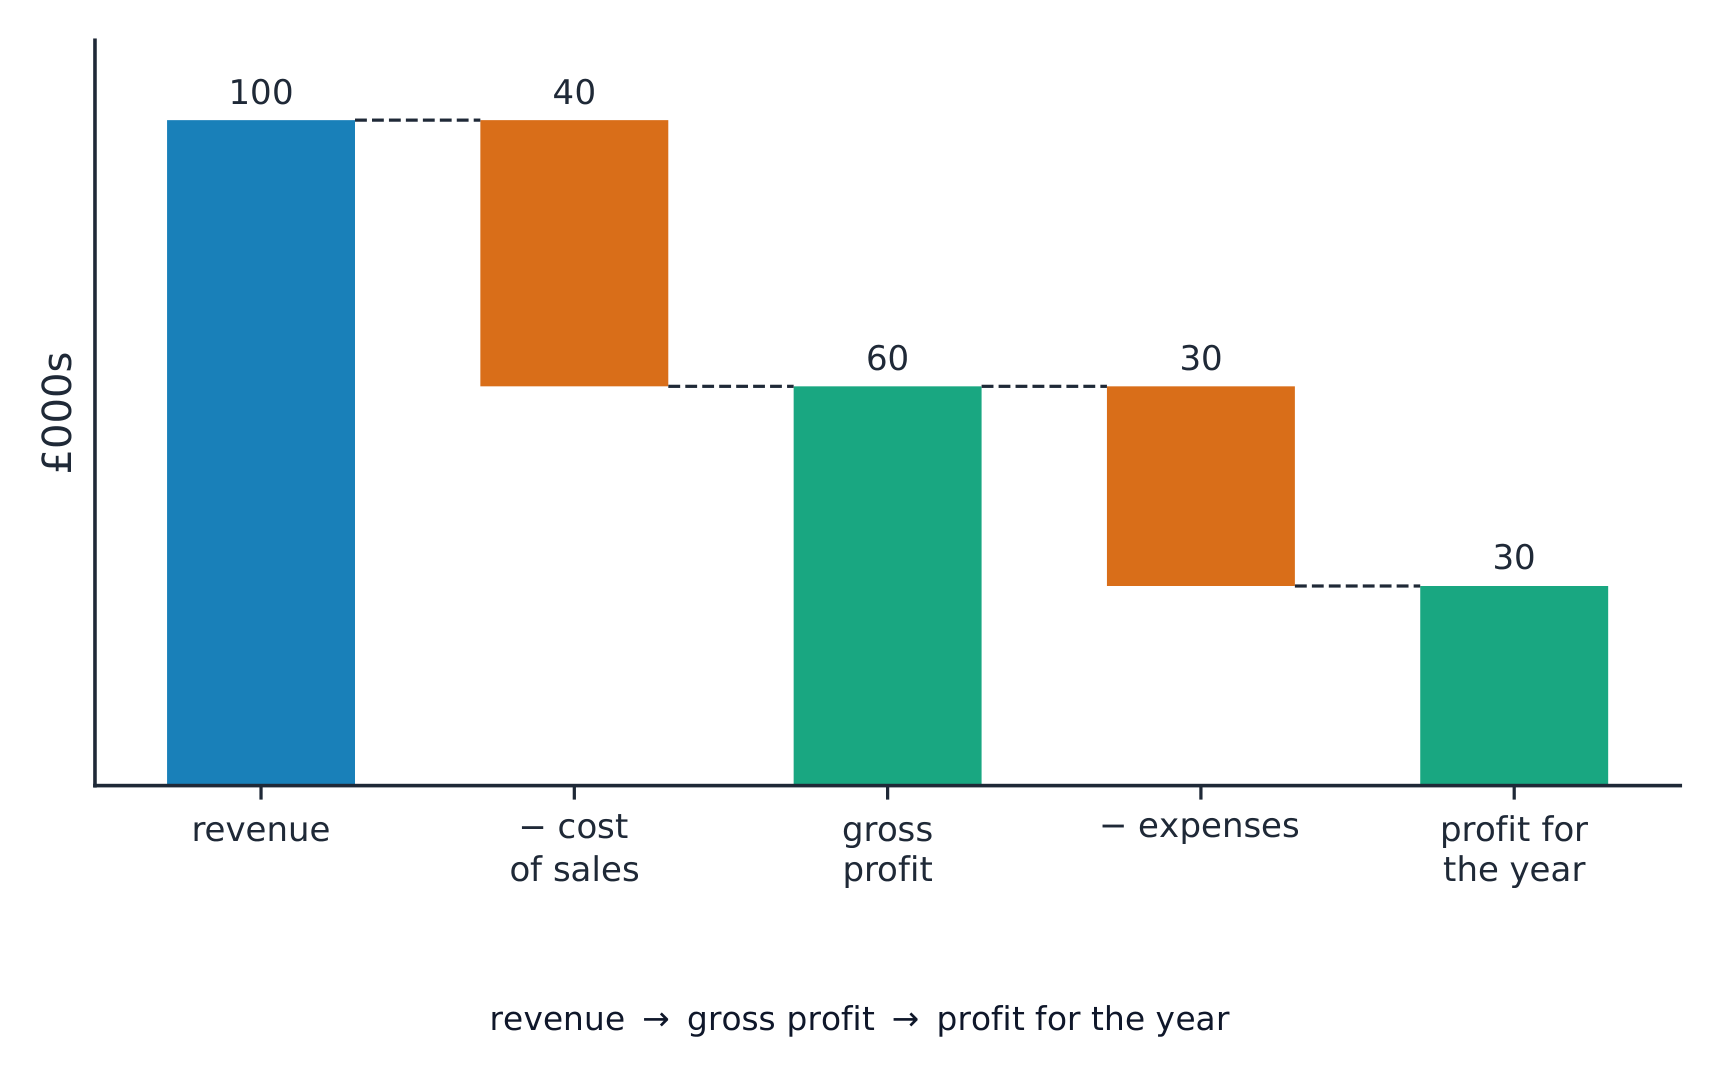
Отчет о прибылях и убытках показывает путь от выручки до чистой прибыли — основу для коэффициентов рентабельности
Текущие активы составляют 90, текущие обязательства — 45. Каков коэффициент оборачиваемости (current ratio)?
90 ÷ 45 = 2 (i.e. 2:1).
Коэффициент оборачиваемости (current ratio) — это мера ______ бизнеса (способности погашать краткосрочные долги).
Ликвидность измеряет способность к погашению долгов в краткосрочной перспективе.
Ликвидность
- Текущий коэффициент = оборотные активы ÷ оборотные обязательства.
- Около 1.5 до 2 обычно считается здоровым показателем — этого достаточно для оплаты краткосрочных обязательств.
Коэффициенты наиболее полезны при сравнении с прошлыми годами, конкурентами или целями.
Коэффициенты мало значат изолированно.
Кто использует коэффициенты и их ограничения
- Владельцы, кредиторы и менеджеры сравнивают коэффициенты во времени и с показателями конкурентов.
- Коэффициенты используют прошлые данные и упускают качественные факторы — они полезны только при сравнении.
Коэффициент сам по себе ни о чем не говорит. Текущий коэффициент 1.5 можно считать «хорошим» только в сравнении с прошлым годом, конкурентом или целевым показателем. Всегда интерпретируйте коэффициенты в контексте.
Вы поняли
- рентабельность: валовая маржа и чистая маржа (прибыль ÷ выручка × 100)
- ликвидность: текущий коэффициент (оборотные активы ÷ оборотные обязательства)
- коэффициенты используют прошлые данные и имеют смысл только при сравнении