- expliquer pourquoi les entreprises ont besoin de financement (capital initial, expansion, fonds de roulement, problèmes de trésorerie)
- distinguer le financement à court terme et long terme et les sources internes et externes de financement
- décrire les sources de financement (bénéfices réinvestis, cession d'actifs, épargne des propriétaires, prêt bancaire/découvert, émission d'actions, obligations, leasing, location-vente, crédit commercial, microfinance, crowdfunding, subventions gouvernementales)
- expliquer les facteurs qui influencent le choix de la source de financement
Informations financières et décisions
Études commerciales IGCSE · Sujet 5
 12:52
Informations financières et décisions
Cette entreprise allait bien. Chaque mois, elle faisait un bénéfice — les produits se vendaient, les clients étaient contents. Mais regardez l'argent dans la banque. Les fournisseurs voulaient…
Narration en anglais · Sous-titres anglais + 中文 incrustés
5.1
Pourquoi les entreprises ont besoin de financement

Programme
Source : Programme Cambridge International
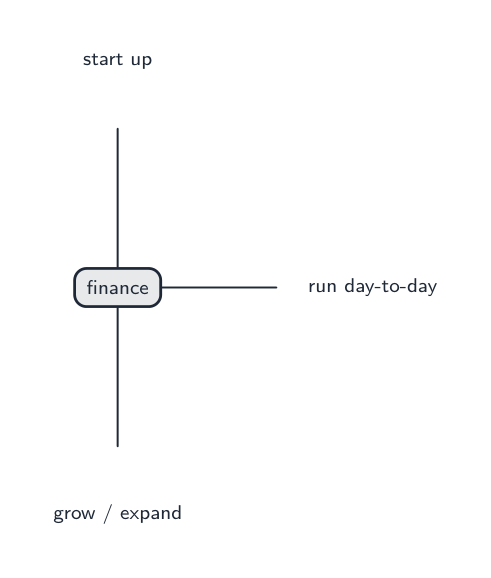
Le financement 资金 signifie l'argent dont une entreprise a besoin. Une entreprise a besoin de financement pour :
- démarrer — capital de démarrage 启动资金 pour acheter des équipements et des stocks avant de générer des revenus,
- croître — de l'argent pour l'expansion 扩张, comme de nouveaux magasins ou machines,
- fonctionner au quotidien — fonds de roulement 营运资金 pour payer les salaires et les fournisseurs en attendant que les clients paient,
- survivre à un problème de trésorerie 现金流, lorsque plus d'argent sort que n'en entre.
Sources de financement
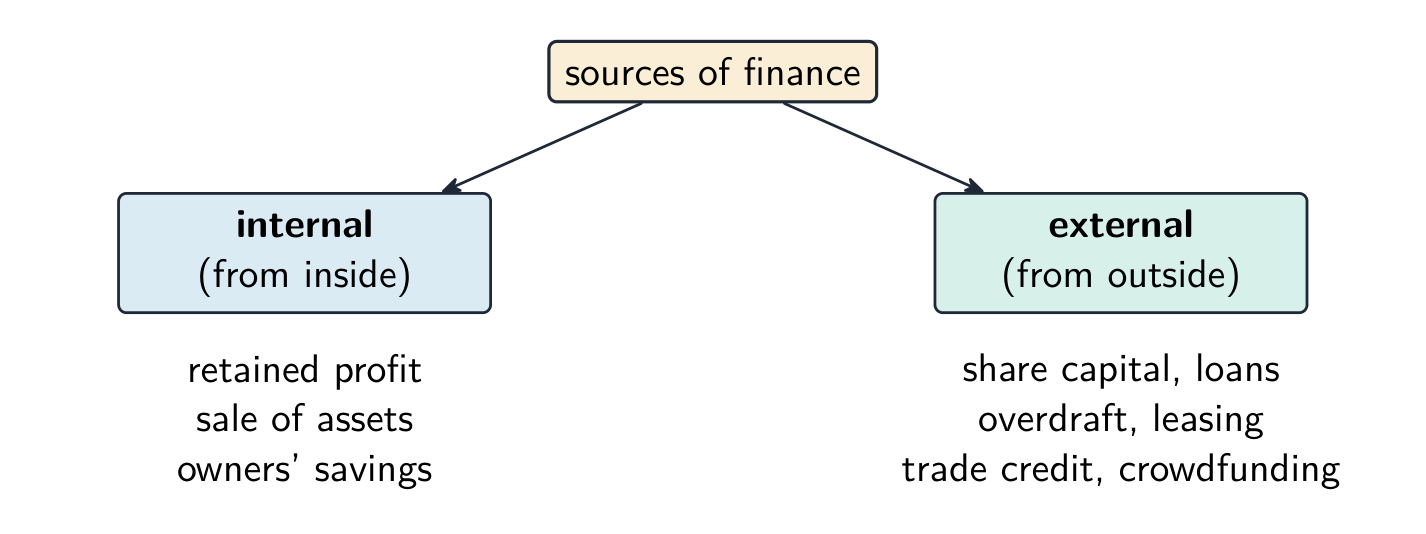
Le financement peut être à court terme 短期 (remboursé en moins d'un an) ou à long terme 长期 (sur plusieurs années). Il peut provenir de l'intérieur de l'entreprise (interne) ou de l'extérieur (externe).
| Source | Interne / Externe | Notes |
|---|---|---|
| bénéfices conservés 留存利润 | interne | bénéfices maintenus dans l'entreprise, non distribués |
| vente d'actifs 资产 | interne | vente d'éléments dont l'entreprise n'a plus besoin |
| économies des propriétaires | interne | l'argent propre des propriétaires |
| prêt bancaire loan 贷款 | externe | argent emprunté, remboursé avec des intérêts 利息 au fil du temps |
| découvert bancaire overdraft 透支 | externe | la banque permet au compte de passer sous zéro, pour des besoins à court terme |
| émission de nouvelles actions 股份 | externe | uniquement pour les sociétés anonymes ; rapporte de l'argent mais dilue le contrôle |
| obligations 债券 | externe | prêts à long terme à une entreprise qui paient des intérêts |
| location 租赁 | externe | location d'équipements plutôt que leur achat |
| achat à crédit 分期付款 | externe | acheter maintenant et payer en mensualités |
| crédit commercial 贸易信贷 | externe | payer les fournisseurs plus tard, par exemple après 30 jours |
| microfinance 小额信贷 | externe | petits prêts pour micro-entreprises dans les zones défavorisées |
| crowdfunding 众筹 | externe | de nombreuses personnes donnent chacune une petite somme, souvent en ligne |
| subventions gouvernementales grants 补助金 | externe | argent du gouvernement qui n'a pas besoin d'être remboursé |
Choisir une source de financement
La meilleure source dépend du montant nécessaire et de la durée, des coûts (intérêts et frais), de la taille et du type juridique de l'entreprise (seules les sociétés peuvent émettre des actions), ainsi que du niveau de risque et de contrôle que les propriétaires acceptent.
Explorer
Labo sur les sources de financement
Choisissez le meilleur type de financement selon la durée, le risque et la propriété.
Vocabulaire
Entrainer
| Anglais | Chinois | Pinyin |
|---|---|---|
| finance/ˈfaɪnæns/ | 资金 | zī jīn |
| start-up capital/stɑːt ʌp ˈkæpɪtl/ | 启动资金 | qǐ dòng zī jīn |
| expansion/ekˈspænʃn/ | 扩张 | kuò zhāng |
| long-term/lɒŋ tɜːm/ | 长期 | cháng qī |
| retained profit/rɪˈteɪnd ˈprɒfɪt/ | 留存利润 | liú cún lì rùn |
| assets/ˈæsets/ | 资产 | zī chǎn |
| loan/ləʊn/ | 贷款 | dài kuǎn |
| interest/ˈɪntrest/ | 利息 | lì xī |
| overdraft/ˈəʊvədræft/ | 透支 | tòu zhī |
| microfinance/ˌmaɪkrəʊfaɪˈnæns/ | 小额信贷 | xiǎo é xìn dài |
| crowdfunding/ˈkraʊdfʌndɪŋ/ | 众筹 | zhòng chóu |
| grants/ɡrænts/ | 补助金 | bǔ zhù jīn |
5.2
Flux de trésorerie et fonds de roulement
Programme
- expliquer l'importance de la trésorerie et la différence entre trésorerie et bénéfice
- construire, compléter et interpréter un tableau de prévision de trésorerie (encaissements, décaissements, trésorerie nette, solde d'ouverture/fermeture)
- expliquer le fonds de roulement et comment une entreprise peut résoudre ses problèmes de trésorerie
Source : Programme Cambridge International
La trésorerie n'est pas égale au bénéfice
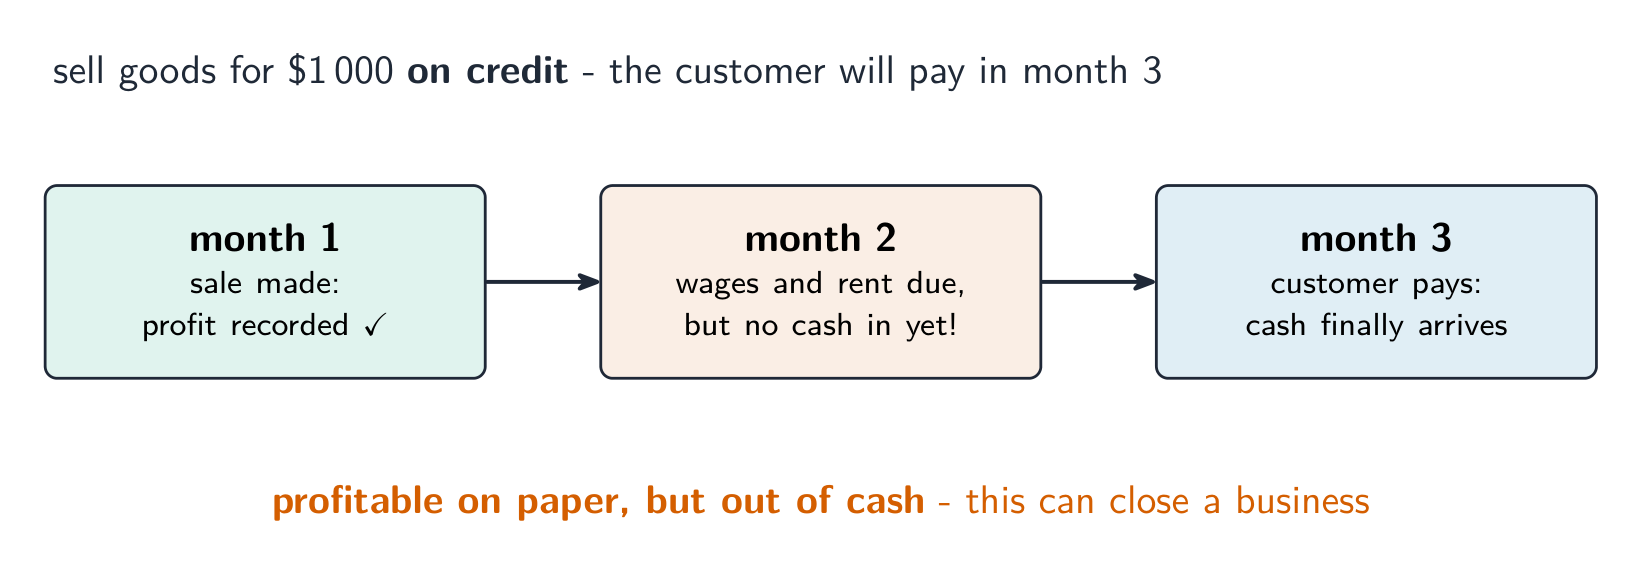
Cash 现金 est l'argent dont une entreprise peut disposer immédiatement. Profit 利润 est le chiffre d'affaires 收入 moins les coûts sur une période donnée. Une entreprise peut être rentable tout en s'épuisant financièrement — par exemple, si les clients n'ont pas encore payé. Le manque de liquidités peut contraindre même une entreprise bénéficiaire à fermer.
Le prévisionnel de trésorerie
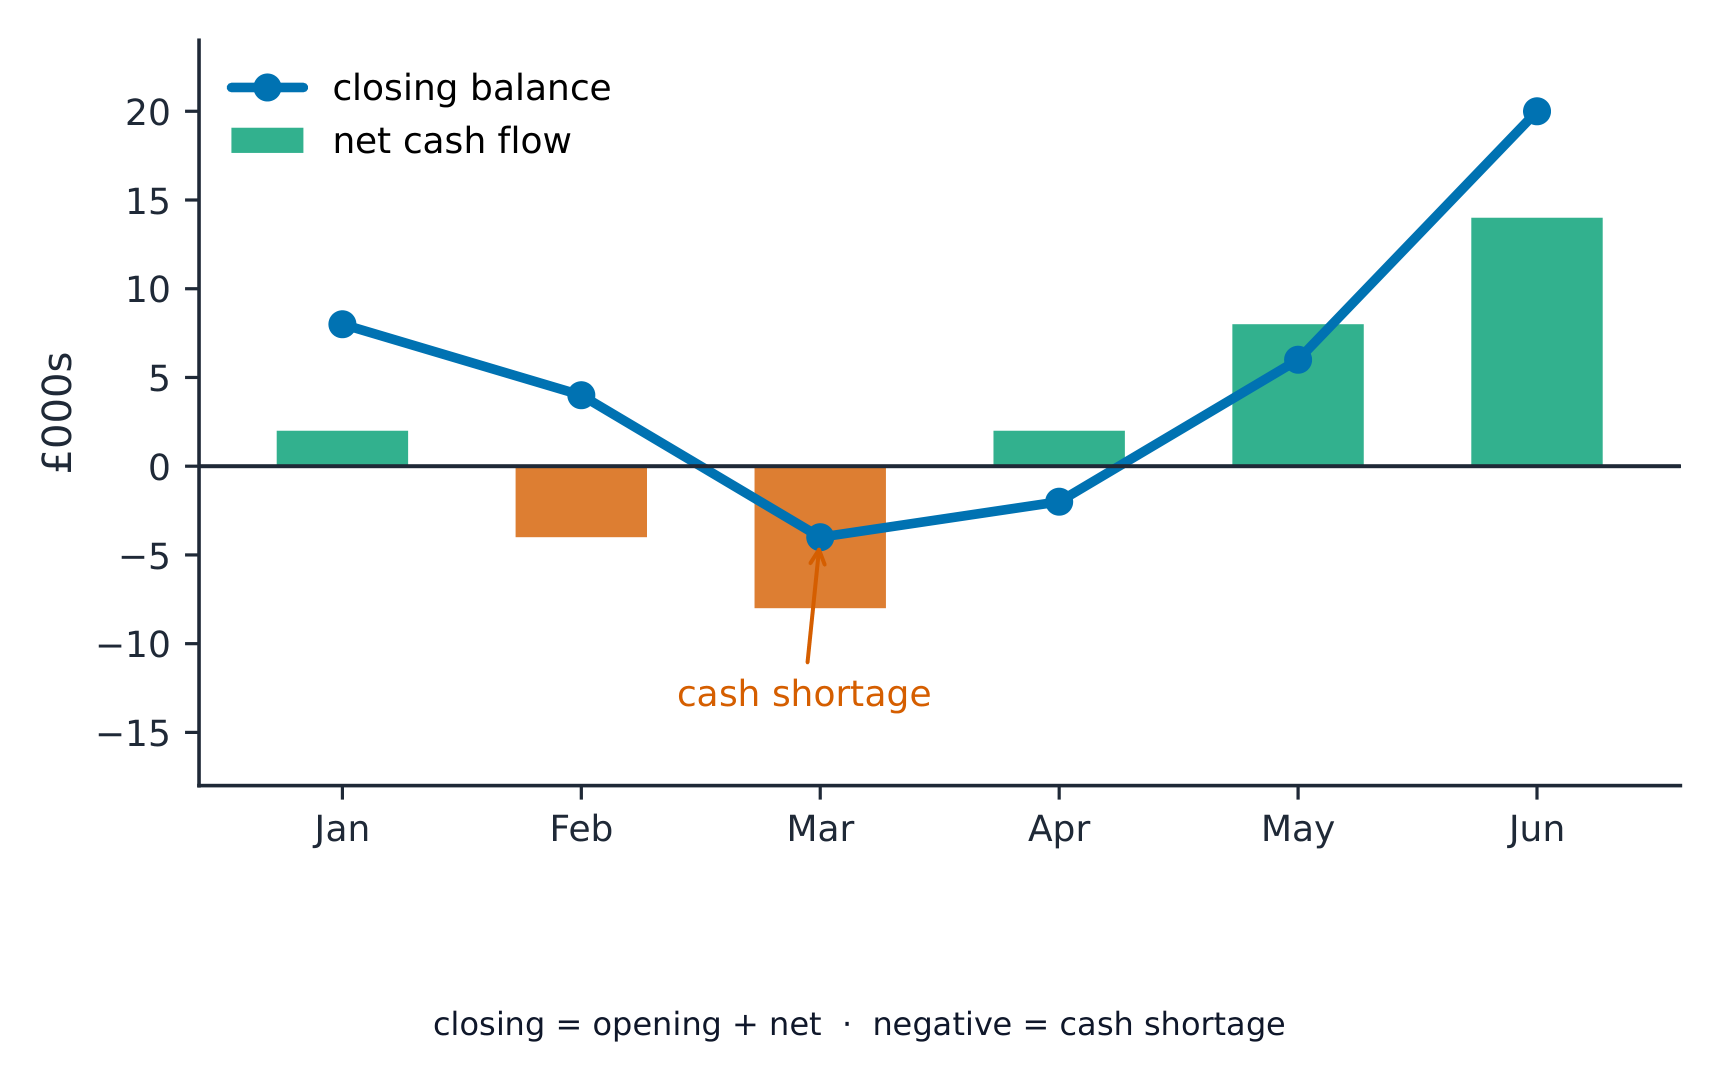
Un cash-flow forecast 现金流预测 prévoit les entrées et sorties d'argent mensuelles. Il utilise :
- inflows 流入 — entrées d'argent (ventes, emprunts),
- outflows 流出 — sorties d'argent (salaires, loyers, matières premières),
- net cash flow 净现金流 — entrées moins sorties,
- opening balance 期初余额 — trésorerie disponible au début du mois,
- solde de clôture 期末余额 — trésorerie disponible à la fin du mois.
$$\text{net cash flow} = \text{inflows} - \text{outflows}$$
$$\text{closing balance} = \text{opening balance} + \text{net cash flow}$$
Exemple résolu. Un magasin s'attend à des entrées de £12,000 et des sorties de £9,000 le mois prochain, et débute le mois avec £2,000 en banque. Calculez le flux de trésorerie net et le solde final.
$$\text{net cash flow} = \text{\pounds} 12\,000 - \text{\pounds} 9\,000 = \text{\pounds} 3\,000$$
$$\text{closing balance} = \text{\pounds} 2\,000 + \text{\pounds} 3\,000 = \text{\pounds} 5\,000$$
Fonds de roulement
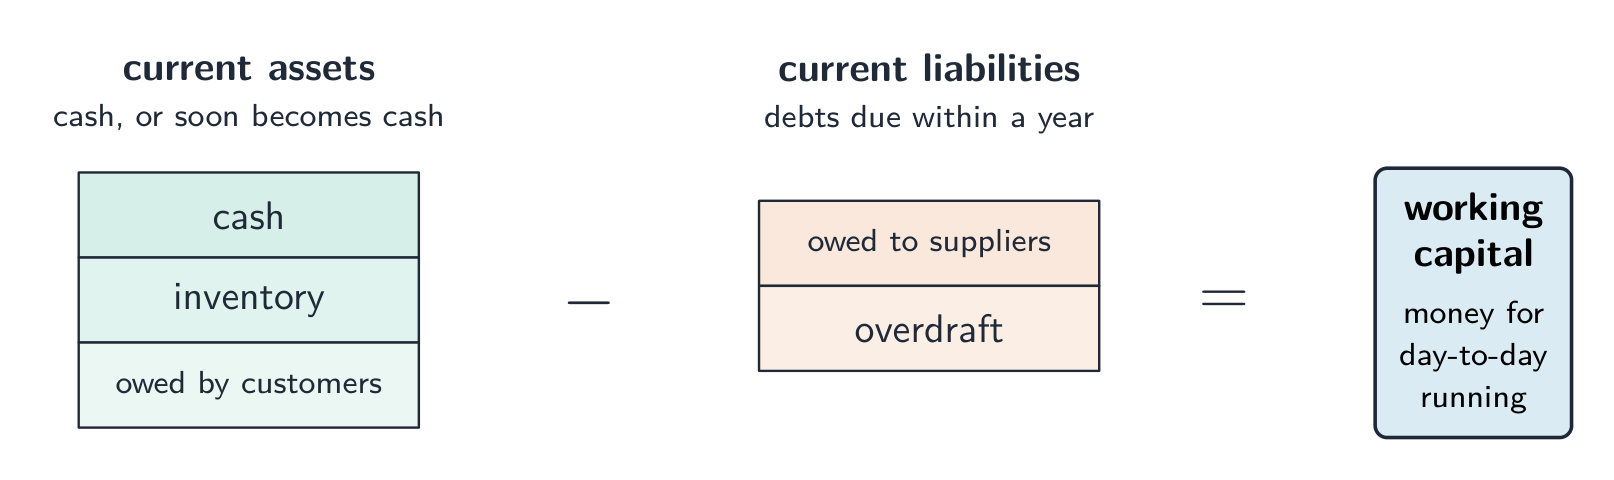
Le fonds de roulement correspond aux fonds disponibles pour le fonctionnement quotidien. C'est la différence entre les current assets 流动资产 (trésorerie et actifs soon convertibles en cash) et les current liabilities 流动负债 (dettes échéantes dans l'année).
$$\text{working capital} = \text{current assets} - \text{current liabilities}$$
Pour résoudre des problèmes de trésorerie, une entreprise peut négocier un découvert bancaire, retarder ses paiements fournisseurs, demander aux clients de payer plus tôt, vendre des actifs excédentaires ou réduire ses dépenses.
Explorer
Prévision des flux de trésorerie
Une prévision mensuelle des entrées et sorties de trésorerie permet à une entreprise de détecter une pénurie de liquidités avant qu'elle ne survienne.
Explorer
Laboratoire de prévision de trésorerie
Faites glisser les entrées de trésorerie mensuelles, les sorties de trésorerie et l'achat unique du four — la boulangerie reste-t-elle positive pendant les six mois ?
Vocabulaire
Entrainer
| Anglais | Chinois | Pinyin |
|---|---|---|
| working capital/ˈwɜːkɪŋ ˈkæpɪtl/ | 营运资金 | yíng yùn zī jīn |
| cash-flow/kæʃ fləʊ/ | 现金流 | xiàn jīn liú |
| short-term/ʃɔːt tɜːm/ | 短期 | duǎn qī |
| cash/kæʃ/ | 现金 | xiàn jīn |
| profit/ˈprɒfɪt/ | 利润 | lì rùn |
| revenue/ˈrevənjuː/ | 收入 | shōu rù |
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | 现金流预测 | xiàn jīn liú yù cè |
| inflows/ˈɪnfləʊz/ | 流入 | liú rù |
| outflows/aʊtˈfləʊz/ | 流出 | liú chū |
| net cash flow/net kæʃ fləʊ/ | 净现金流 | jìng xiàn jīn liú |
| opening balance/ˈəʊpənɪŋ ˈbæləns/ | 期初余额 | qī chū yú é |
| closing balance/ˈkləʊzɪŋ ˈbæləns/ | 期末余额 | qī mò yú é |
| current assets/ˈkʌrənt ˈæsets/ | 流动资产 | liú dòng zī chǎn |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | 流动负债 | liú dòng fù zhài |
5.3
Compte de résultat
Programme
- identifier les principales caractéristiques d'un compte de résultat : chiffre d'affaires, coût des ventes, bénéfice brut, charges et bénéfice net de l'exercice
- expliquer comment les comptes de résultat sont utilisés par les parties prenantes
Source : Programme Cambridge International
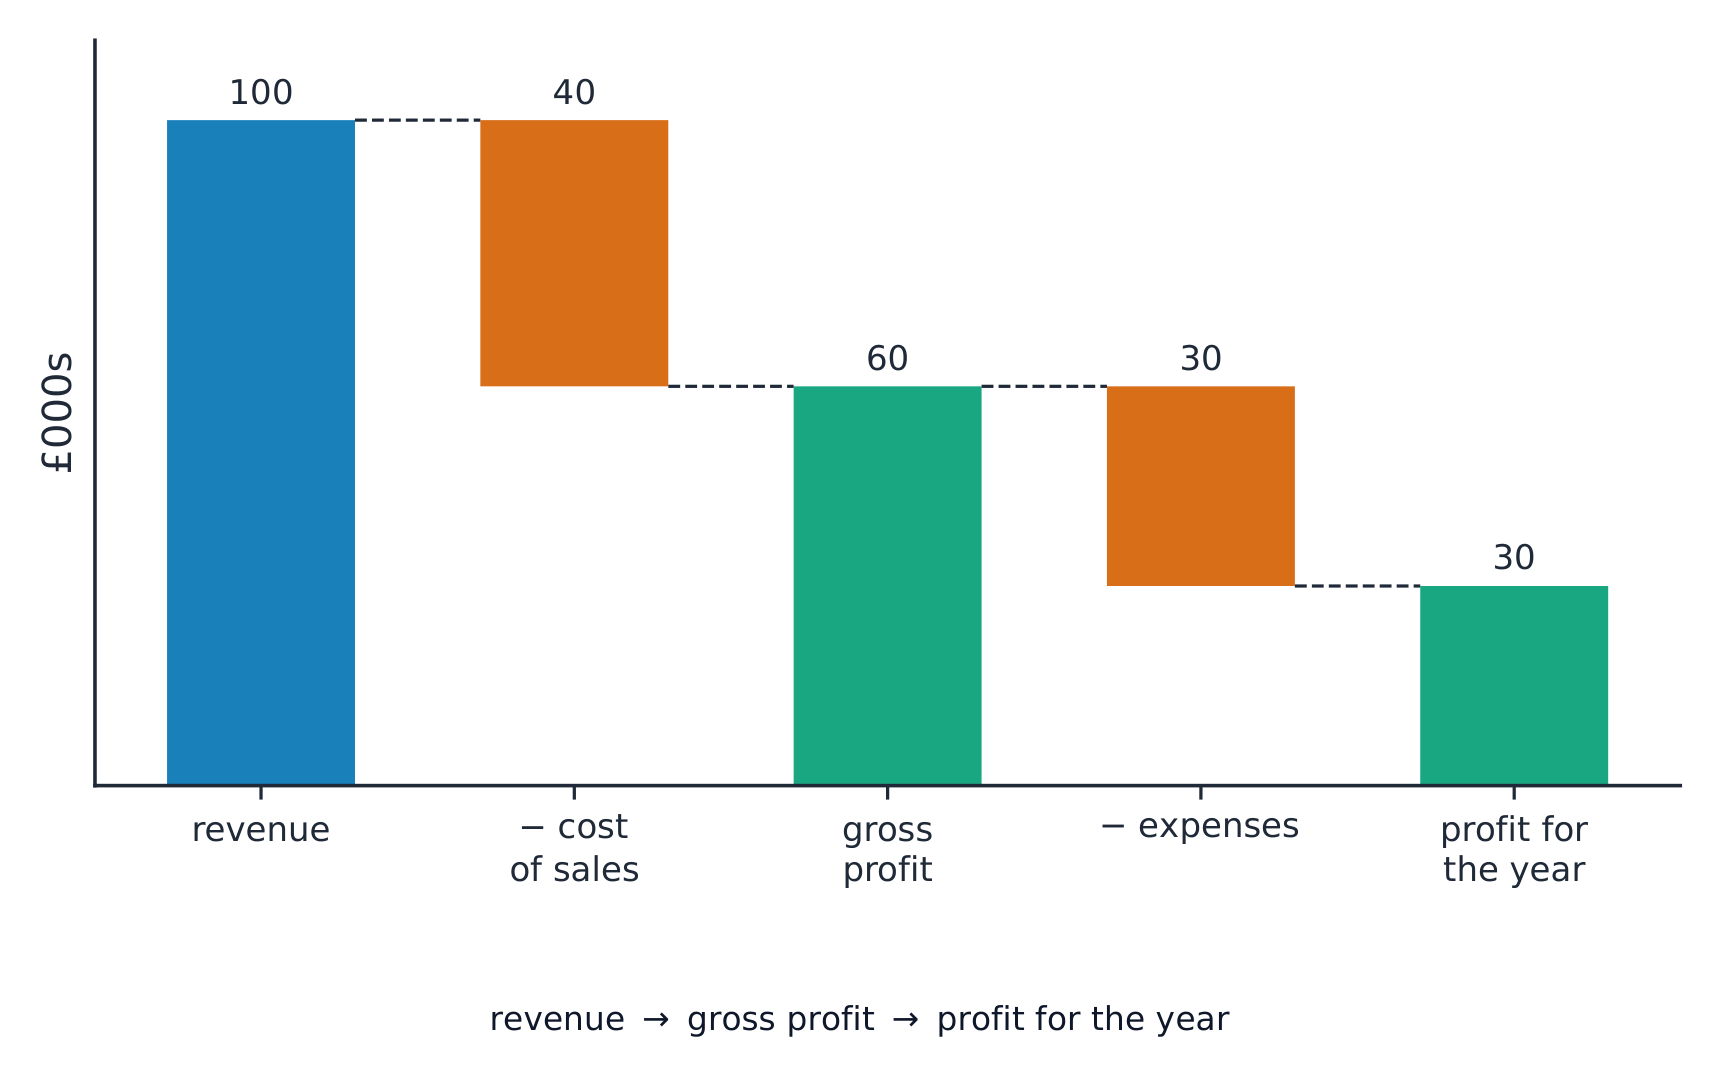
Un income statement 损益表 indique le bénéfice réalisé par une entreprise sur une période, généralement un an.
| Ligne | Signification |
|---|---|
| chiffre d'affaires | revenus des ventes |
| cost of sales 销售成本 | coût de fabrication ou d'achat des biens vendus |
| gross profit 毛利润 | revenue moins cost of sales |
| expenses 费用 | autres frais d'exploitation : loyers, salaires, publicité |
| profit for the year 年度利润 | gross profit moins expenses |
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
$$\text{profit for the year} = \text{gross profit} - \text{expenses}$$
Exemple résolu. Une entreprise a un revenue de £200,000, un cost of sales de £120,000 et des expenses de £50,000. Calculez son gross profit et son profit for the year.
$$\text{gross profit} = \text{\pounds} 200\,000 - \text{\pounds} 120\,000 = \text{\pounds} 80\,000$$
$$\text{profit for the year} = \text{\pounds} 80\,000 - \text{\pounds} 50\,000 = \text{\pounds} 30\,000$$
Les comptes de résultat sont utilisés par les stakeholders 利益相关者 : les propriétaires vérifient le bénéfice, les prêteurs s'assurent de la sécurité de leurs prêts, et les managers cherchent des problèmes.
Explorer
Flux des états financiers
Voir comment les événements commerciaux deviennent les états lus par les utilisateurs.
Vocabulaire
Entrainer
| Anglais | Chinois | Pinyin |
|---|---|---|
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | 损益表 | sǔn yì biǎo |
| cost of sales/kɒst ɒv seɪlz/ | 销售成本 | xiāo shòu chéng běn |
| gross profit/ɡrəʊs ˈprɒfɪt/ | 毛利润 | máo lì rùn |
| expenses/ekˈspensɪz/ | 费用 | fèi yòng |
| profit for the year/ˈprɒfɪt fəðə jɪə/ | 年度利润 | nián dù lì rùn |
| stakeholders/ˈsteɪkhəʊldəz/ | 利益相关者 | lì yì xiāng guān zhě |
5.4
Bilan financier
Programme
- identifier les principales classifications d'un bilan : actifs non courants et courants, passifs courants et non courants, et capitaux propres/fonds propres
- expliquer comment le bilan est utilisé
Source : Programme Cambridge International
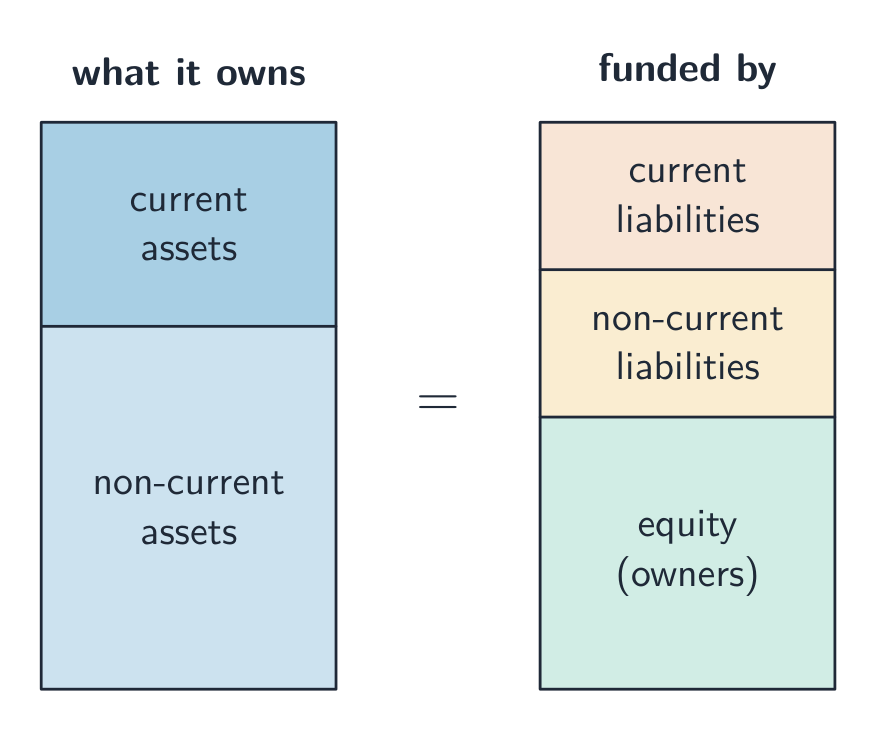
Un statement of financial position 财务状况表 (aussi appelé bilan) montre ce qu'une entreprise possède et ce qu'elle doit (ses liabilities 负债) à une date précise.
- non-current assets 非流动资产 — éléments conservés sur le long terme : bâtiments, machines.
- current assets — éléments à court terme : inventory 库存, créances clients et trésorerie.
- current liabilities — dettes échéantes dans l'année : découvert bancaire, sommes dues aux fournisseurs.
- non-current liabilities 非流动负债 — dettes échéantes après plus d'un an : prêt à long terme.
- owners' equity 所有者权益 — capitaux propres des propriétaires, plus bénéfices non distribués réinvestis dans l'entreprise.
Il sert à vérifier la valeur de l'entreprise, son endettement et sa capacité à rembourser ses dettes.
Explorer
Flux des états financiers
Voir comment les événements commerciaux deviennent les états lus par les utilisateurs.
Vocabulaire
Entrainer
| Anglais | Chinois | Pinyin |
|---|---|---|
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | 财务状况表 | cái wù zhuàng kuàng biǎo |
| liabilities/ˌlaɪəˈbɪlɪtiz/ | 负债 | fù zhài |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | 非流动资产 | fēi liú dòng zī chǎn |
| inventory/ˈɪnvəntri/ | 库存 | kù cún |
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | 非流动负债 | fēi liú dòng fù zhài |
| owners' equity/ˈəʊnəz ˈekwɪti/ | 所有者权益 | suǒ yǒu zhě quán yì |
5.5
Analyse des comptes
Programme
- calculer et interpréter les ratios de rentabilité : marge brute, marge nette et retour sur capitaux propres (ROCE)
- calculer et interpréter les ratios de liquidité : ratio courant et ratio de liquidité générale (quick ratio)
- expliquer comment les utilisateurs internes et externes utilisent l'analyse comptable pour prendre des décisions
Source : Programme Cambridge International
On peut évaluer une entreprise en calculant des ratios 比率 à partir de ses comptes. Un ratio compare deux chiffres.
Ratios de rentabilité
Les ratios de profitability 盈利能力 montrent l'efficacité d'une entreprise à générer des bénéfices.
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{profit margin} = \frac{\text{profit for the year}}{\text{revenue}} \times 100\%$$
$$\text{ROCE} = \frac{\text{profit}}{\text{capital employed}} \times 100\%$$
- gross profit margin 毛利率 — le gross profit en pourcentage du revenue.
- profit margin 利润率 — le profit for the year en pourcentage du revenue.
- return on capital employed 资本回报率 (ROCE) — le profit en pourcentage du capital employed 所用资本 (montant investi). Il illustre l'efficacité de l'utilisation des capitaux.
Un pourcentage plus élevé est meilleur pour les trois indicateurs.
Exemple résolu. La même entreprise (revenue £200,000, gross profit £80,000, profit for the year £30,000) a un capital employed de £150,000. Calculez ses trois ratios de rentabilité.
$$\text{gross profit margin} = \frac{80\,000}{200\,000} \times 100\% = 40\%$$
$$\text{profit margin} = \frac{30\,000}{200\,000} \times 100\% = 15\%$$
$$\text{ROCE} = \frac{30\,000}{150\,000} \times 100\% = 20\%$$
Ratios de liquidité
Les ratios de liquidity 流动性 indiquent si une entreprise peut payer ses dettes à court terme.
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
- le taux de liquidité général 流动比率 compare les actifs courants aux passifs courants. Un ratio compris entre 1.5 et 2 est sain.
- le acid test ratio 速动比率 est plus strict : il exclut l'inventaire, car celui-ci n'est pas encore vendu.
Exemple résolu. Une entreprise a des current assets de £40,000 (incluant £10,000 d'inventaire) et des current liabilities de £20,000. Calculez son current ratio et son acid test ratio.
$$\text{current ratio} = \frac{40\,000}{20\,000} = 2.0$$
$$\text{acid test ratio} = \frac{40\,000 - 10\,000}{20\,000} = 1.5$$
Qui utilise l'analyse comptable
- Les utilisateurs internes (propriétaires et managers) l'utilisent pour contrôler l'entreprise et planifier.
- Les utilisateurs externes (banques, fournisseurs, État et investisseurs) l'utilisent pour décider d'accorder un prêt, fournir des marchandises ou investir.
Explorer
Diagnostic par ratio financier
Classer les ratios selon la question qu'ils répondent sur une entreprise.
Vocabulaire
Entrainer
| Anglais | Chinois | Pinyin |
|---|---|---|
| ratios/ˈreɪʃɪəʊz/ | 比率 | bǐ lǜ |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | 盈利能力 | yíng lì néng lì |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | 毛利率 | máo lì lǜ |
| profit margin/ˈprɒfɪt ˈmɑːdʒɪn/ | 利润率 | lì rùn lǜ |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | 资本回报率 | zī běn huí bào lǜ |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | 所用资本 | suǒ yòng zī běn |
| liquidity/lɪˈkwɪdɪti/ | 流动性 | liú dòng xìng |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | 流动比率 | liú dòng bǐ lǜ |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | 速动比率 | sù dòng bǐ lǜ |
5.5
Conseils d'examen
- Cash is not profit : une entreprise rentable peut faire faillite si les clients paient tard. Surveillez le closing balance dans un prévisionnel de trésorerie.
- Séparez les sources internes (bénéfices non distribués, vente d'actifs, épargne des propriétaires) des sources externes (prêt bancaire, découvert, actions, leasing, crédit commercial).
- Formules clés : net cash flow = inflows − outflows ; closing balance = opening balance + net cash flow ; working capital = current assets − current liabilities.
- Ratios de rentabilité (marge brute, marge bénéficiaire, ROCE) — plus ils sont élevés, mieux c'est. Liquidité : le ratio courant (sain ≈ 1.5–2) et le test acide, plus strict, qui exclut les stocks.
- Seules les sociétés limitées (companies) peuvent lever des fonds par émission d'shares ; un entrepreneur individuel ou une société en nom ne le peuvent pas.
Vocabulaire
Entrainer
| Anglais | Chinois | Pinyin |
|---|---|---|
| shares/ʃeəz/ | 股份 | gǔ fèn |
| debentures/deˈbentʃəz/ | 债券 | zhài quàn |
| leasing/ˈliːsɪŋ/ | 租赁 | zū lìn |
| hire purchase/ˈhaɪə ˈpɜːtʃɪs/ | 分期付款 | fēn qī fù kuǎn |
| trade credit/treɪd ˈkredɪt/ | 贸易信贷 | mào yì xìn dài |
Leçons interactives sur ce sujet
Traversez-le étape par étape, avec des exercices à vérification instantanée.