- expliquer la finalité et le contenu du compte de résultat et du bilan (état de la situation financière)
- expliquer l'amortissement et comment les états financiers sont utilisés par les parties prenantes
Finance et comptabilité (A Level)
Commerce A-Level · Sujet 10
 9:35
Finance et comptabilité (A Level)
Deux magasins sur la même rue. Tous deux ont vendu cinq cents mille livres sterling de marchandises l'année dernière, et ils semblent identiques. Mais l'un s'apprête à ouvrir trois nouvelles succursales…
Narration en anglais · Sous-titres anglais + 中文 incrustés
10.1
États financiers

Programme
Source : Programme Cambridge International
États financiers 财务报表 sont les documents officiels qui présentent la situation financière d'une entreprise. Vous en étudiez deux : le compte de résultat et le bilan. Par la loi, les sociétés doivent les publier chaque année.
Explorer
Flux des états financiers
Voir comment les événements commerciaux deviennent les états lus par les utilisateurs.
10.1
Le compte de résultat
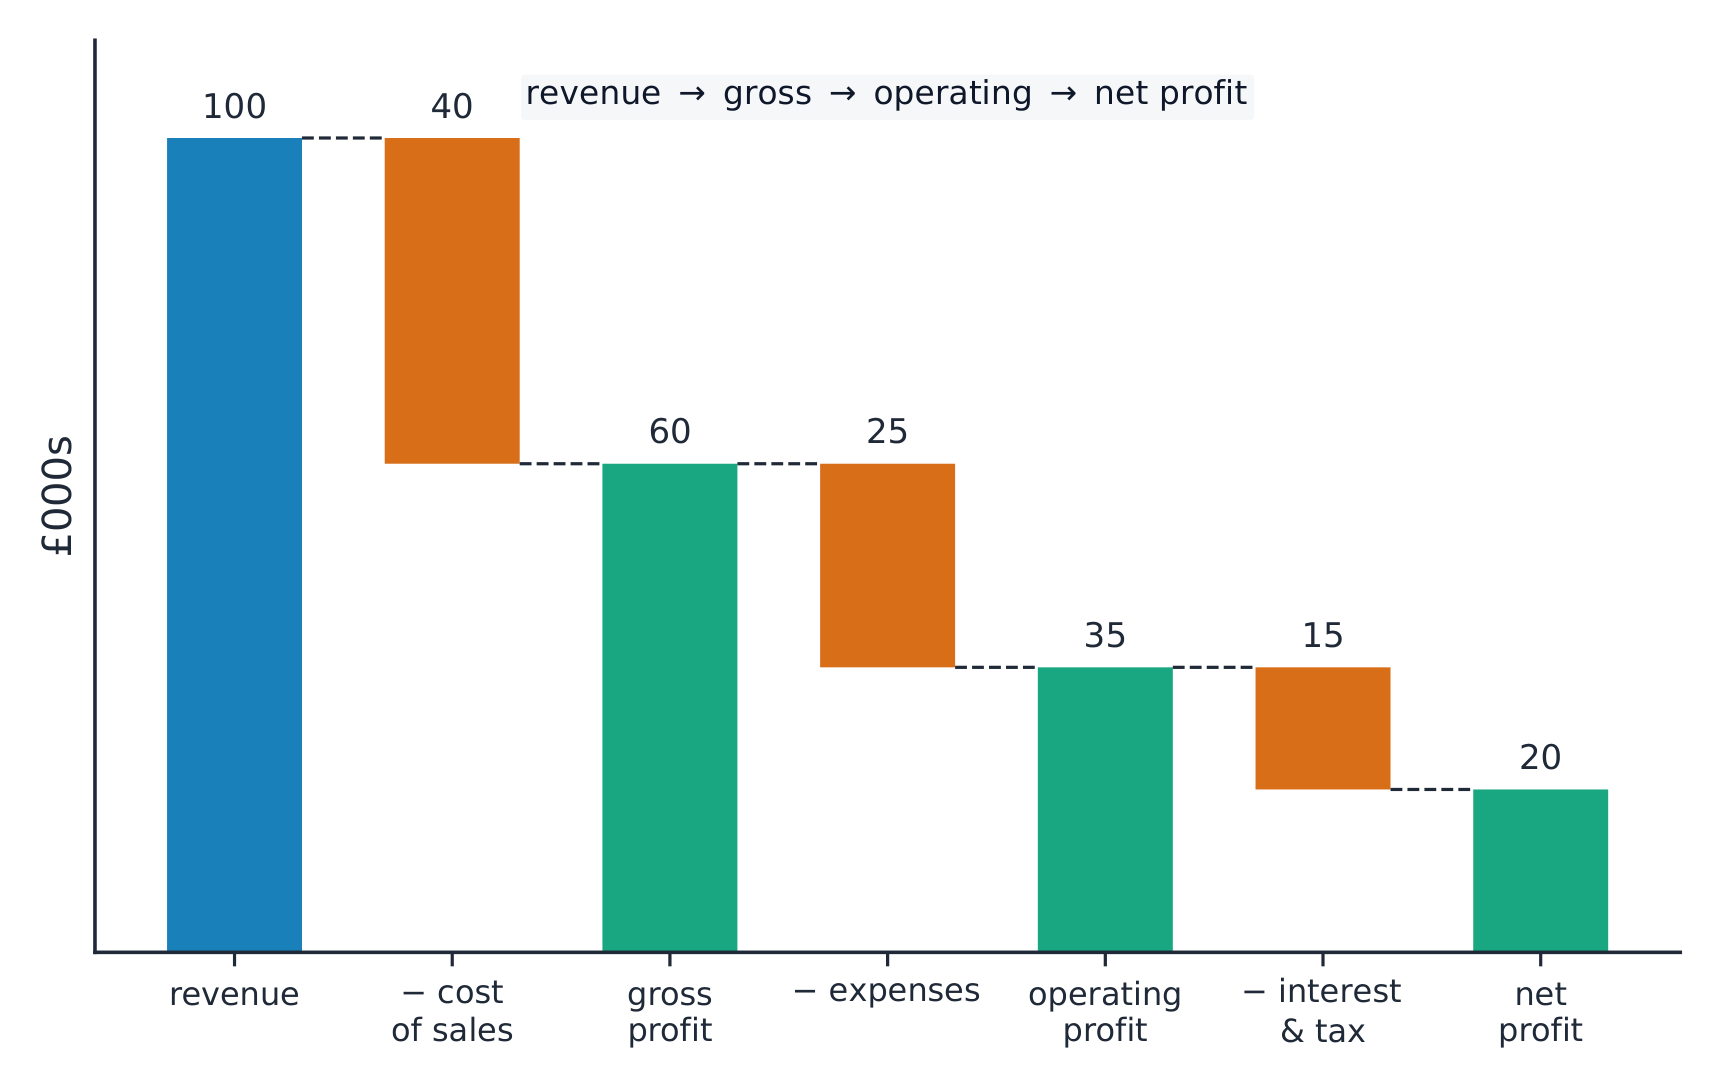
Le compte de résultat 利润表 montre le chiffre d'affaires 营业收入 et les charges d'une entreprise sur une période (généralement un an), ainsi que le profit à chaque étape.
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
- La charge des ventes 销售成本 est le coût direct des biens vendus.
- Le profit brut 毛利润 est ce qu'il reste après déduction de la charge des ventes du chiffre d'affaires.
- Après déduction des charges 费用 (telles que le loyer, les salaires et le marketing), on obtient le profit d'exploitation 营业利润.
- Après intérêts et impôts, il reste le profit net 净利润 (le bénéfice de l'exercice).
Vocabulaire
Entrainer
| Anglais | Chinois | Pinyin |
|---|---|---|
| financial statements/faɪˈnænʃl ˈsteɪtmənts/ | 财务报表 | cái wù bào biǎo |
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | 利润表 | lì rùn biǎo |
| revenue/ˈrevənjuː/ | 营业收入 | yíng yè shōu rù |
| cost of sales/kɒst ɒv seɪlz/ | 销售成本 | xiāo shòu chéng běn |
| gross profit/ɡrəʊs ˈprɒfɪt/ | 毛利润 | máo lì rùn |
| expenses/ekˈspensɪz/ | 费用 | fèi yòng |
10.1
Le bilan
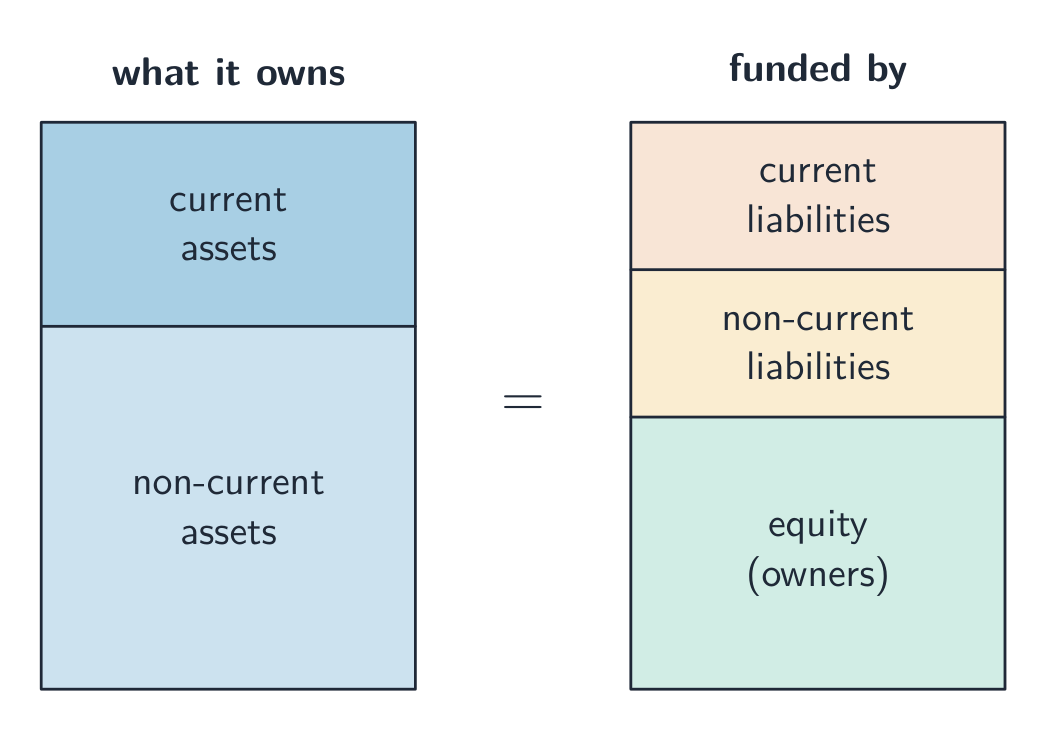
Le bilan 财务状况表 (également appelé balance sheet 资产负债表) est une photographie de ce que possède et doit l'entreprise à un instant donné.
- Les actifs non courants 非流动资产 — éléments conservés pendant plus d'un an, comme les bâtiments et les machines.
- Les actifs courants 流动资产 — éléments convertibles en cash dans l'année, comme les stocks et les créances clients.
- Les passifs courants 流动负债 — dettes exigibles dans l'année.
- Les passifs non courants 非流动负债 — dettes exigibles après plus d'un an, comme un prêt à long terme.
- Les capitaux propres 所有者权益 — l'argent apporté par les propriétaires, plus les bénéfices maintenus dans l'entreprise.
Les deux côtés s'équilibrent toujours : ce que l'entreprise possède est financé par ses dettes plus les capitaux propres.
Vocabulaire
Entrainer
| Anglais | Chinois | Pinyin |
|---|---|---|
| balance sheet/ˈbæləns ʃiːt/ | 资产负债表 | zī chǎn fù zhài biǎo |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | 非流动资产 | fēi liú dòng zī chǎn |
10.1
Amortissement

L'amortissement 折旧 est la manière dont le coût d'un actif non courant est réparti sur les années de son utilisation, plutôt que d'être comptabilisé en totalité l'année de son acquisition. Par exemple, une machine de £10,000 utilisée pendant cinq ans peut perdre £2,000 de valeur chaque année. L'amortissement réduit la valeur de l'actif dans le bilan et est comptabilisé comme une charge dans le compte de résultat, afin que le bénéfice ne soit pas surestimé.
Explorer
Laboratoire sur l'intérêt des parties prenantes
Voir comment différentes parties prenantes jugent la même décision d'entreprise.
Vocabulaire
Entrainer
| Anglais | Chinois | Pinyin |
|---|---|---|
| depreciation (assets)/dɪˌpriːʃɪˈeɪʃn/ | 折旧 | zhé jiù |
| stakeholders/ˈsteɪkhəʊldəz/ | 利益相关者 | lì yì xiāng guān zhě |
| ratio analysis/ˈreɪʃɪəʊ əˈnæləsɪs/ | 比率分析 | bǐ lǜ fēn xī |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | 盈利能力 | yíng lì néng lì |
10.1
Utilisation des états financiers par les parties prenantes

Les différentes parties prenantes 利益相关者 lisent ces états pour des raisons distinctes :
- Les propriétaires et investisseurs vérifient le profit et le rendement de leur argent.
- Les prêteurs vérifient si l'entreprise peut rembourser ses prêts.
- Les managers les utilisent pour prendre des décisions et établir des budgets.
- L'État vérifie les impôts dus ; les fournisseurs vérifient la capacité de paiement.
10.2
Analyse des ratios
Programme
- calculer et interpréter les ratios de rentabilité, de liquidité, d'efficacité et d'endettement
- utiliser l'analyse ratio pour évaluer et comparer la performance d'une entreprise et expliquer ses limites
Source : Programme Cambridge International
Un seul nombre a peu de sens isolément. L'analyse des ratios 比率分析 relie deux chiffres des états pour juger de la performance, et permet de comparer une année à l'autre, ou une entreprise à une autre.
10.2
Ratios de rentabilité
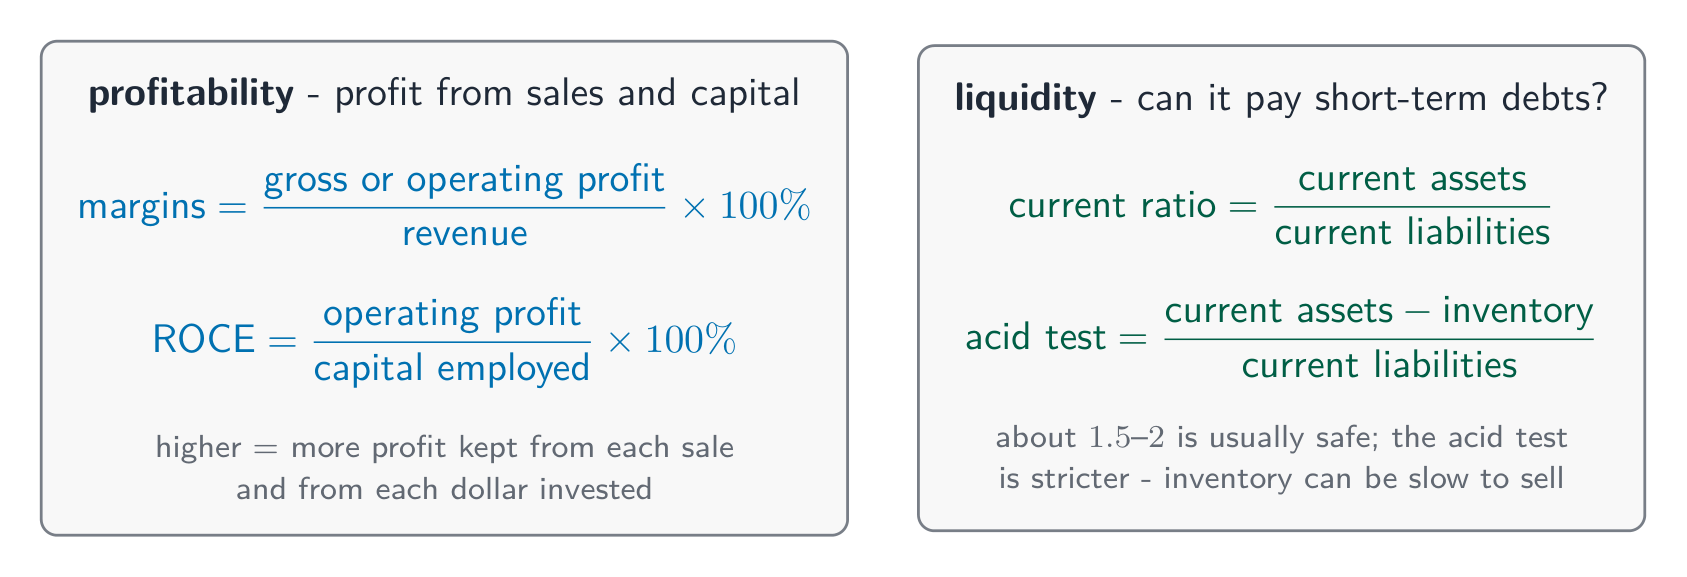
Les ratios de rentabilité 盈利能力 montrent à quel point l'entreprise est bonne à transformer ses ventes et son capital en profit.
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{operating profit margin} = \frac{\text{operating profit}}{\text{revenue}} \times 100\%$$
Une marge brute 毛利率 ou une marge d'exploitation 营业利润率 plus élevée signifie qu'une plus grande part du profit est conservée à chaque vente. La mesure globale clé est le rendement des capitaux employés 资本回报率 (ROCE), qui compare le profit à l'argent investi :
$$\text{ROCE} = \frac{\text{operating profit}}{\text{capital employed}} \times 100\%$$
Ici, les capitaux employés 所用资本 sont l'ensemble des fonds à long terme de l'entreprise. Un ROCE plus élevé indique une bonne utilisation de l'argent.
Exemple résolu. Une entreprise réalise un chiffre d'affaires de £500,000, une marge brute de £200,000, un résultat d'exploitation de £80,000 et des capitaux employés de £400,000. Calculez sa marge brute, sa marge opérationnelle et son ROCE.
$$\text{gross profit margin} = \frac{200\,000}{500\,000} \times 100\% = 40\%$$
$$\text{operating profit margin} = \frac{80\,000}{500\,000} \times 100\% = 16\%$$
$$\text{ROCE} = \frac{80\,000}{400\,000} \times 100\% = 20\%$$
Explorer
Diagnostic par ratio financier
Classer les ratios selon la question qu'ils répondent sur une entreprise.
Vocabulaire
Entrainer
| Anglais | Chinois | Pinyin |
|---|---|---|
| operating profit/ˈɒpəreɪtɪŋ ˈprɒfɪt/ | 营业利润 | yíng yè lì rùn |
| net profit/net ˈprɒfɪt/ | 净利润 | jìng lì rùn |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | 财务状况表 | cái wù zhuàng kuàng biǎo |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | 毛利率 | máo lì lǜ |
| operating profit margin/ˈɒpəreɪtɪŋ ˈprɒfɪt ˈmɑːdʒɪn/ | 营业利润率 | yíng yè lì rùn lǜ |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | 资本回报率 | zī běn huí bào lǜ |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | 所用资本 | suǒ yòng zī běn |
| liquidity/lɪˈkwɪdɪti/ | 流动性 | liú dòng xìng |
10.2
Ratios de liquidité
La liquidité 流动性 désigne la facilité avec laquelle une entreprise peut payer ses dettes à court terme. Deux ratios la testent.
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
Le ratio courant 流动比率 d'environ 1.5–2 est généralement sûr. Le ratio acide 速动比率 est plus strict car il exclut les stocks, qui peuvent être lents à vendre. Un niveau trop bas est risqué ; un niveau trop élevé peut signifier que des liquidités sont immobilisées.
Exemple résolu. Une entreprise a des actifs courants de £60,000 (y compris £24,000 d'inventaire) et des passifs courants de £30,000. Calculez son ratio courant et son ratio acide.
$$\text{current ratio} = \frac{60\,000}{30\,000} = 2.0$$
$$\text{acid test ratio} = \frac{60\,000 - 24\,000}{30\,000} = 1.2$$
Vocabulaire
Entrainer
| Anglais | Chinois | Pinyin |
|---|---|---|
| current assets/ˈkʌrənt ˈæsets/ | 流动资产 | liú dòng zī chǎn |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | 流动负债 | liú dòng fù zhài |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | 流动比率 | liú dòng bǐ lǜ |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | 速动比率 | sù dòng bǐ lǜ |
| efficiency/ɪˈfɪʃənsi/ | 效率 | xiào lǜ |
| inventory turnover/ˈɪnvəntri ˈtɜːnəʊvə/ | 存货周转率 | cún huò zhōu zhuǎn lǜ |
10.2
Ratios d'efficacité et d'endettement
Les ratios d'efficacité 效率 montrent à quel point l'entreprise utilise bien ses ressources – par exemple, le taux de rotation des stocks 存货周转率 mesure combien de fois par an l'entreprise vend et renouvelle son stock. Une rotation rapide immobilise généralement moins de cash.
L'endettement 杠杆比率 montre quelle part des fonds à long terme de l'entreprise provient de l'emprunt plutôt que des apports des propriétaires :
$$\text{gearing} = \frac{\text{non-current liabilities}}{\text{capital employed}} \times 100\%$$
Un endettement élevé signifie beaucoup d'emprunts – risqué si les taux d'intérêt augmentent, mais cela peut booster les rendements quand les conditions sont bonnes.
Exemple résolu. Une entreprise a des passifs non courants de £150,000 et des capitaux employés de £500,000. Calculez son taux d'endettement.
$$\text{gearing} = \frac{150\,000}{500\,000} \times 100\% = 30\%$$
En dessous de 50 %, l'entreprise est donc faiblement endettée – elle s'appuie davantage sur l'argent des propriétaires que sur l'emprunt.
Explorer
Cas pratique sur la taille des entreprises
Classer les décisions réelles afin que le concept principal d'entreprise devienne concret.
Vocabulaire
Entrainer
| Anglais | Chinois | Pinyin |
|---|---|---|
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | 非流动负债 | fēi liú dòng fù zhài |
| equity/ˈekwɪti/ | 所有者权益 | suǒ yǒu zhě quán yì |
| gearing/ˈɡɪərɪŋ/ | 杠杆比率 | gàng gǎn bǐ lǜ |
| investment appraisal/ɪnˈvestmənt əˈpreɪzl/ | 投资评估 | tóu zī píng gū |
| payback period/ˈpeɪbæk ˈpɪərɪəd/ | 回收期 | huí shōu qī |
| accounting rate of return/əˈkaʊntɪŋ reɪt ɒv rɪˈtɜːn/ | 会计回报率 | kuài jì huí bào lǜ |
| net present value/net ˈprezənt ˈvæljuː/ | 净现值 | jìng xiàn zhí |
10.2
Limites de l'analyse des ratios
Les ratios sont utiles mais limités. Ils utilisent des données passées, qui ne prédisent pas nécessairement l'avenir. Ils ignorent les facteurs non monétaires comme la motivation du personnel et la force de la marque. Et une comparaison équitable nécessite des entreprises de taille similaire dans le même secteur.
10.3
Évaluation des investissements
Programme
- calculer et interpréter les méthodes d'évaluation d'investissement : délai de récupération, taux de retour comptable (TRC) et valeur actuelle nette (VAN)
- utiliser l'évaluation d'investissement pour prendre et évaluer des décisions d'investissement
Source : Programme Cambridge International
L'évaluation des investissements 投资评估 est l'étude de la pertinence d'un projet de gros investissement (comme une nouvelle machine ou une usine). Trois méthodes sont utilisées.
Explorer
Route de l'appréciation d'investissement
Suivre comment un projet est jugé à partir des flux de trésorerie jusqu'à la décision.
10.3
Délai de récupération, ARR et VAN

- Le délai de récupération 回收期 est le temps nécessaire pour que les flux de trésorerie du projet remboursent le coût initial. Un délai de récupération plus court est plus sûr.
- Le taux de retour comptable 会计回报率 (ARR) montre le profit annuel moyen en pourcentage de l'argent investi :
$$\text{ARR} = \frac{\text{average annual profit}}{\text{initial investment}} \times 100\%$$
Exemple résolu. Une machine coûte £100,000 et devrait générer un bénéfice annuel moyen de £25,000. Calculez son taux de comptabilité du rendement.
$$\text{ARR} = \frac{25\,000}{100\,000} \times 100\% = 25\%$$
- La valeur actuelle nette 净现值 (VAN) reconnaît que l'argent futur vaut moins que l'argent aujourd'hui. Elle utilise la mise à l'actuel 折现 pour ramener les flux futurs à leur valeur actuelle, puis soustrait le coût initial. Une VAN positive signifie que le projet crée de la valeur.

Chaque méthode a ses forces : le délai de récupération est simple et se concentre sur le risque ; l'ARR montre la rentabilité ; la VAN est la plus complète mais nécessite un taux d'actualisation choisi.
Explorer
La machine se paiera-t-elle elle-même ?
Faites glisser le coût, le flux annuel et la durée utile — la ligne cumulative croise zéro au délai de récupération, et la RAC est comparée au taux bancaire.
Vocabulaire
Entrainer
| Anglais | Chinois | Pinyin |
|---|---|---|
| discounting/ˈdɪskaʊntɪŋ/ | 折现 | zhé xiàn |
10.4
Stratégie financière et comptable
Programme
- expliquer l'utilisation des données financières et des budgets dans la prise de décision stratégique
- évaluer les implications financières des décisions stratégiques
Source : Programme Cambridge International
Au niveau supérieur, les managers utilisent les données financières et les budgets pour choisir entre des stratégies. Avant une grande décision, ils se demandent : pouvons-nous nous le permettre, comment cela affectera-t-il le profit, la trésorerie et l'endettement, et quel sera le rendement probable ? Les informations financières transforment une intuition risquée en un choix raisonné – mais les chiffres ne font qu'une partie du tableau et doivent être pondérés avec le marché, le personnel et les objectifs de l'entreprise.
Explorer
Labo sur les sources de financement
Choisissez le meilleur type de financement selon la durée, le risque et la propriété.
10.4
Conseils d'examen
- Calculez et interprétez les ratios clés – marge brute/nette, ratio courant, endettement, ROCE – toujours par rapport à une référence ou à une tendance.
- Pour l'évaluation des investissements, connaissez le délai de récupération (temps de récupération), l'TMR (rendement moyen %) et la VAN (actualisée ; une VAN positive signifie accepter).
- Un ratio de liquidité d'environ 1.5–2 est sain : trop élevé, il gaspille des ressources ; trop faible, il expose à des risques de problèmes de liquidité.
- Citez les limites des ratios (chiffres historiques, absence de facteurs qualitatifs) dans votre évaluation.
Leçons interactives sur ce sujet
Traversez-le étape par étape, avec des exercices à vérification instantanée.