- explicar por que as empresas precisam de financiamento (capital inicial, expansão, capital de giro, problemas de fluxo de caixa)
- distinguir financiamento de curto prazo e longo prazo e fontes internas e externas de financiamento
- descrever fontes de financiamento (lucro retido, venda de ativos, poupança dos proprietários, empréstimo bancário/sobredraft, emissão de ações, debêntures, leasing, compra parcelada, crédito comercial, microfinanciamento, crowdfunding, subsídios governamentais)
- explicar os fatores que influenciam a escolha da fonte de financiamento
Informações financeiras e decisões
Estudos de Negócios do IGCSE · Tópico 5
 12:52
Informações financeiras e decisões
Esta empresa estava indo bem. Todo mês ela tinha lucro — os produtos vendiam, os clientes estavam felizes. Mas observe o dinheiro no banco. Os fornecedores queriam…
Narração em inglês · Legendas em inglês + 中文 gravadas
5.1
Por que as empresas precisam de financiamento

Programa
Fonte: Programa Cambridge International
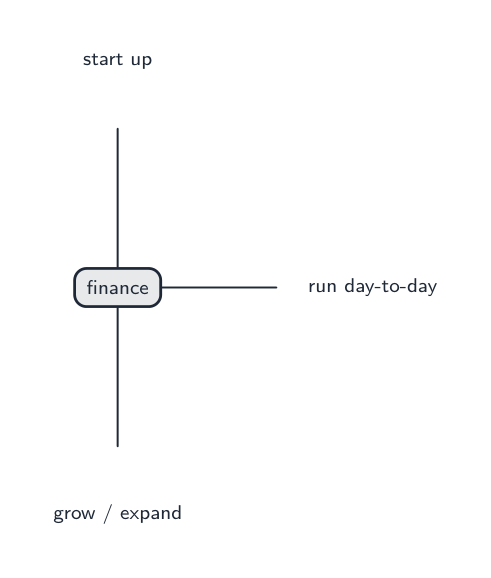
Financiamento 资金 significa o dinheiro que uma empresa precisa. Uma empresa precisa de financiamento para:
- começar — capital inicial 启动资金 para comprar equipamentos e estoque antes de ganhar qualquer coisa,
- crescer — dinheiro para expansão 扩张, como novas lojas ou máquinas,
- operar dia a dia — capital de giro 营运资金 para pagar salários e fornecedores enquanto espera que os clientes paguem,
- sobreviver a um problema de fluxo de caixa 现金流, quando mais dinheiro está saindo do que entrando.
Fontes de financiamento
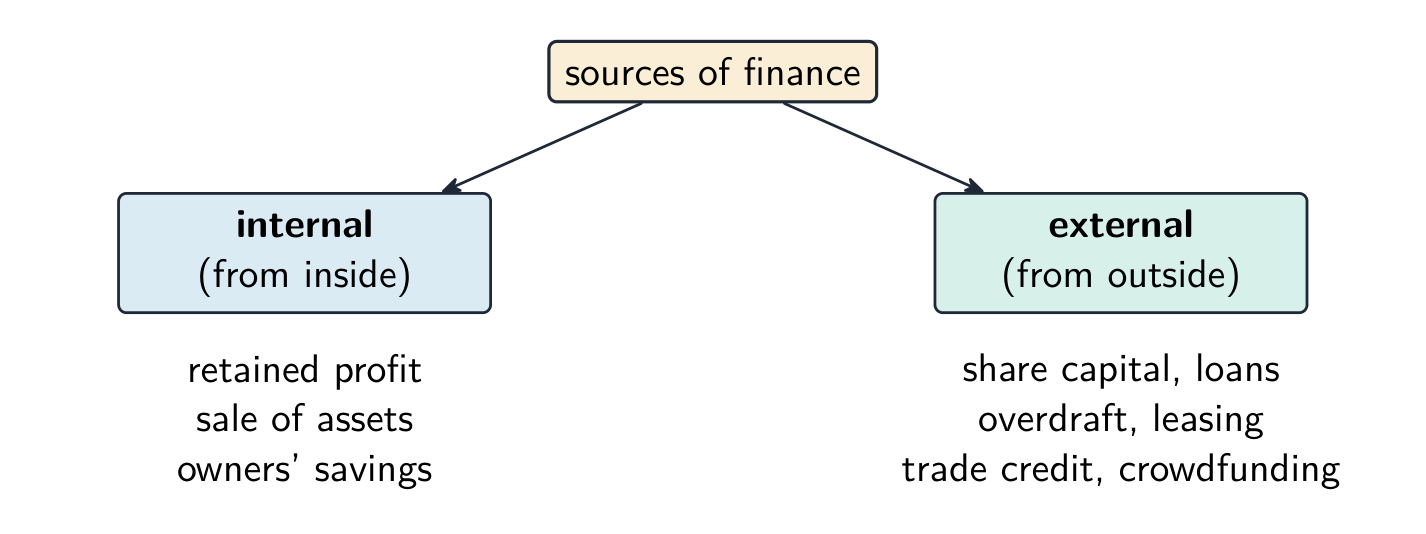
O financiamento pode ser de curto prazo 短期 (pago dentro de um ano) ou de longo prazo 长期 (ao longo de vários anos). Pode vir de dentro da empresa (interna) ou de fora (externa).
| Fonte | Interna / externa | Notas |
|---|---|---|
| lucro retido 留存利润 | interna | lucro mantido na empresa, não distribuído |
| venda de ativos 资产 | interna | venda de coisas que a empresa já não precisa |
| poupança dos proprietários | interna | o próprio dinheiro dos proprietários |
| empréstimo bancário 贷款 | externa | dinheiro emprestado, pago com juros 利息 ao longo do tempo |
| descoberto bancário 透支 | externa | o banco permite que a conta fique abaixo de zero, para necessidades de curto prazo |
| emissão de novas ações 股份 | externa | apenas para sociedades anônimas; levanta dinheiro, mas divide o controle |
| debêntures 债券 | externa | empréstimos de longo prazo para uma empresa que pagam juros |
| leasing 租赁 | externa | alugar equipamentos em vez de comprá-los |
| compra parcelada 分期付款 | externa | comprar agora e pagar em parcelas mensais |
| crédito comercial 贸易信贷 | externa | pagar aos fornecedores depois, por exemplo, após 30 dias |
| microfinanciamento microcrédito | externo | pequenos empréstimos para minúsculas empresas em áreas mais pobres |
| crowdfunding financiamento coletivo | externo | muitas pessoas contribuem com pequenas quantias, geralmente online |
| subsídios governamentais grants | externo | dinheiro do governo que não precisa ser reembolsado |
Escolhendo uma fonte de financiamento
A melhor fonte depende de quanto dinheiro é necessário e por quanto tempo, o custo (juros e taxas), o tamanho e o tipo legal da empresa (apenas sociedades podem emitir ações) e o quanto de risco e controle os proprietários aceitam.
Explorar
Laboratório de fontes de financiamento
Escolha o melhor tipo de financiamento pelo tempo, risco e propriedade.
Vocabulário
Treinar
| Inglês | Chinês | Pinyin |
|---|---|---|
| finance/ˈfaɪnæns/ | 资金 | zī jīn |
| start-up capital/stɑːt ʌp ˈkæpɪtl/ | 启动资金 | qǐ dòng zī jīn |
| expansion/ekˈspænʃn/ | 扩张 | kuò zhāng |
| assets/ˈæsets/ | 资产 | zī chǎn |
| loan/ləʊn/ | 贷款 | dài kuǎn |
| interest/ˈɪntrest/ | 利息 | lì xī |
| overdraft/ˈəʊvədræft/ | 透支 | tòu zhī |
| shares/ʃeəz/ | 股份 | gǔ fèn |
| debentures/deˈbentʃəz/ | 债券 | zhài quàn |
| leasing/ˈliːsɪŋ/ | 租赁 | zū lìn |
| hire purchase/ˈhaɪə ˈpɜːtʃɪs/ | 分期付款 | fēn qī fù kuǎn |
| trade credit/treɪd ˈkredɪt/ | 贸易信贷 | mào yì xìn dài |
| microfinance/ˌmaɪkrəʊfaɪˈnæns/ | 小额信贷 | xiǎo é xìn dài |
| crowdfunding/ˈkraʊdfʌndɪŋ/ | 众筹 | zhòng chóu |
| grants/ɡrænts/ | 补助金 | bǔ zhù jīn |
5.2
Fluxo de caixa e capital de giro
Programa
- explicar a importância do dinheiro em espécie e a diferença entre dinheiro em espécie e lucro
- construir, preencher e interpretar uma previsão de fluxo de caixa (entradas, saídas, fluxo de caixa líquido, saldo inicial/final)
- explicar capital de giro e como uma empresa pode superar problemas de fluxo de caixa
Fonte: Programa Cambridge International
Caixa não é o mesmo que lucro
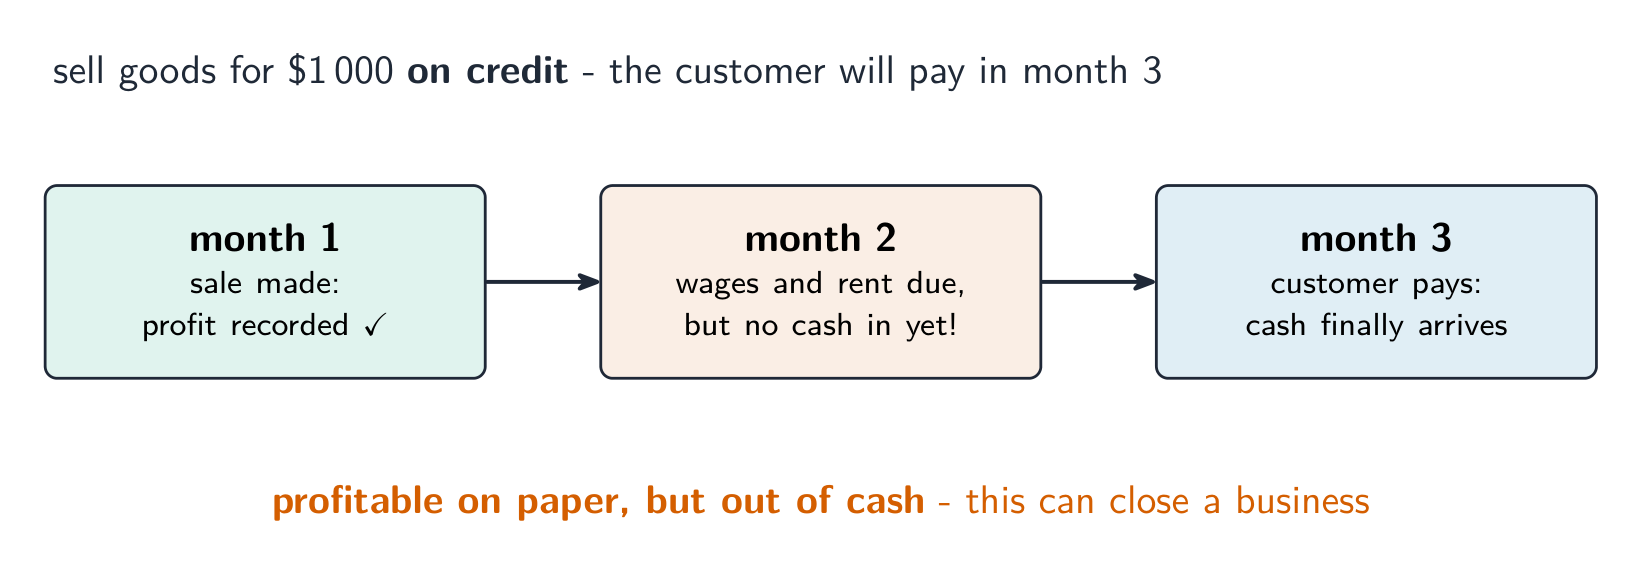
Caixa 现金 é o dinheiro que uma empresa pode usar agora. Lucro 利润 é receita 收入 menos custos em um período. Uma empresa pode estar lucrando ainda assim ficar sem caixa — por exemplo, se os clientes ainda não pagaram. Ficar sem caixa pode forçar até uma empresa lucrativa a fechar.
O orçamento de fluxo de caixa
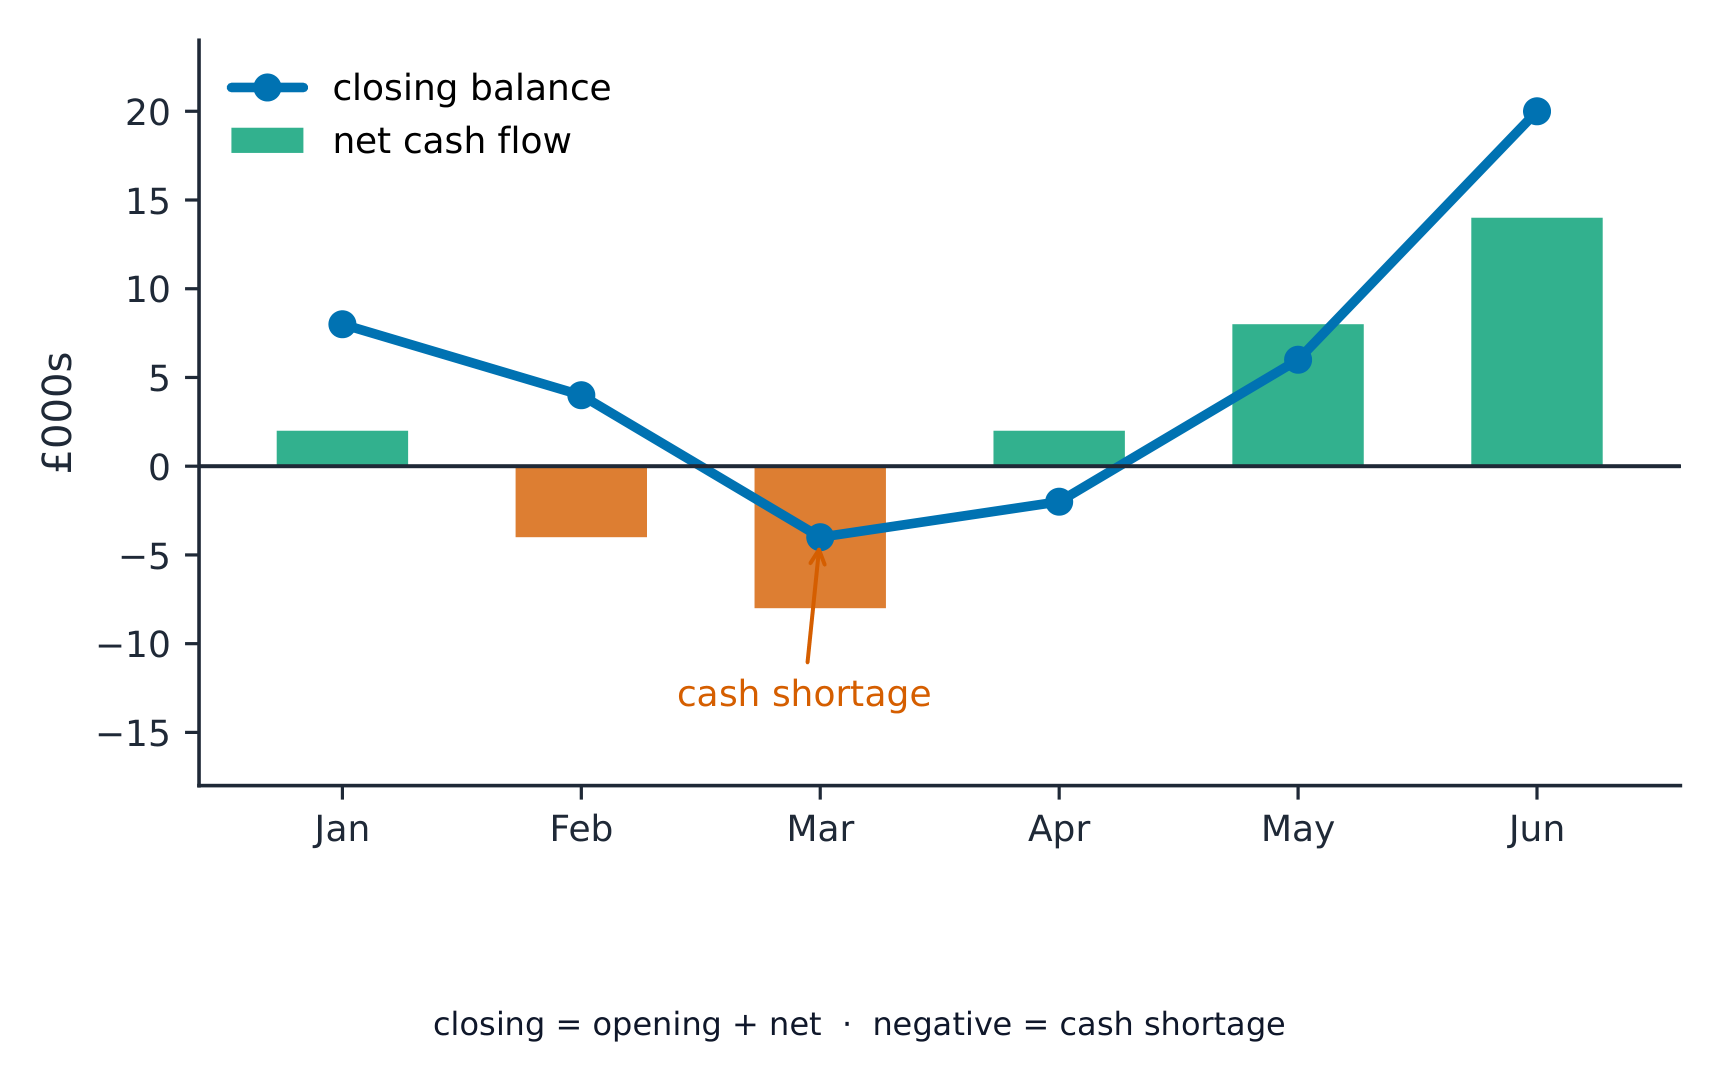
Um orçamento de fluxo de caixa 现金流预测 prevê o dinheiro entrando e saindo mensalmente. Ele utiliza:
- entradas 流入 — dinheiro que entra (vendas, empréstimos),
- saídas 流出 — dinheiro que sai (salários, aluguel, materiais),
- fluxo de caixa líquido 净现金流 — entradas menos saídas,
- saldo inicial 期初余额 — o caixa mantido no início do mês,
- saldo final 期末余额 — o caixa mantido no fim do mês.
$$\text{net cash flow} = \text{inflows} - \text{outflows}$$
$$\text{closing balance} = \text{opening balance} + \text{net cash flow}$$
Exemplo resolvido. Uma loja espera receber £12,000 e pagar £9,000 no próximo mês, começando o mês com £2,000 no banco. Calcule o fluxo de caixa líquido e o saldo final.
$$\text{net cash flow} = \text{\pounds} 12\,000 - \text{\pounds} 9\,000 = \text{\pounds} 3\,000$$
$$\text{closing balance} = \text{\pounds} 2\,000 + \text{\pounds} 3\,000 = \text{\pounds} 5\,000$$
Capital de giro
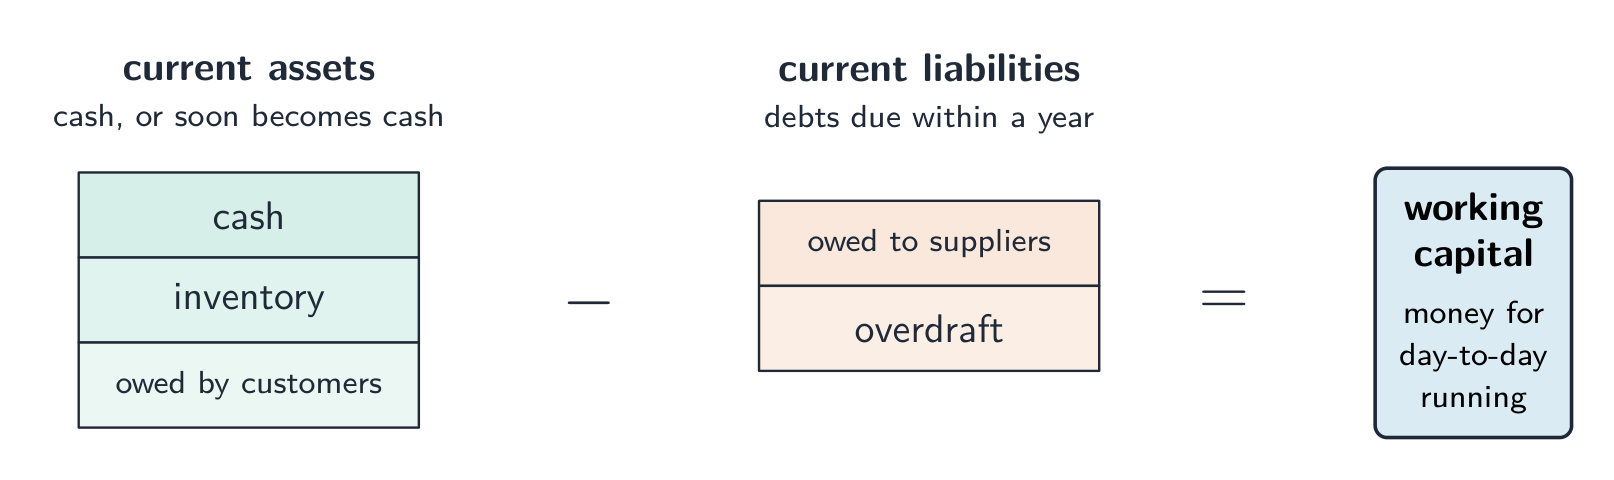
Capital de giro é o dinheiro disponível para operação diária. É igual aos ativos circulantes 流动资产 (caixa e coisas que virarão dinheiro em breve) menos as passivos circulantes 流动负债 (dívidas vencidas em até um ano).
$$\text{working capital} = \text{current assets} - \text{current liabilities}$$
Para resolver problemas de fluxo de caixa, uma empresa pode contratar um descoberto bancário, atrasar pagamentos a fornecedores, pedir aos clientes que paguem antes, vender ativos parados ou reduzir despesas.
Explorar
Previsão de fluxo de caixa
Uma previsão de entrada e saída de dinheiro mensal alerta uma empresa sobre uma escassez de caixa antes que ela ocorra.
Explorar
Laboratório de previsão de fluxo de caixa
Arraste as entradas mensais, saídas mensais e a compra única do forno — a padaria permanece sem dívidas durante os seis meses?
Vocabulário
Treinar
| Inglês | Chinês | Pinyin |
|---|---|---|
| working capital/ˈwɜːkɪŋ ˈkæpɪtl/ | 营运资金 | yíng yùn zī jīn |
| cash-flow/kæʃ fləʊ/ | 现金流 | xiàn jīn liú |
| short-term/ʃɔːt tɜːm/ | 短期 | duǎn qī |
| long-term/lɒŋ tɜːm/ | 长期 | cháng qī |
| retained profit/rɪˈteɪnd ˈprɒfɪt/ | 留存利润 | liú cún lì rùn |
| cash/kæʃ/ | 现金 | xiàn jīn |
| profit/ˈprɒfɪt/ | 利润 | lì rùn |
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | 现金流预测 | xiàn jīn liú yù cè |
| inflows/ˈɪnfləʊz/ | 流入 | liú rù |
| outflows/aʊtˈfləʊz/ | 流出 | liú chū |
| net cash flow/net kæʃ fləʊ/ | 净现金流 | jìng xiàn jīn liú |
| opening balance/ˈəʊpənɪŋ ˈbæləns/ | 期初余额 | qī chū yú é |
| closing balance/ˈkləʊzɪŋ ˈbæləns/ | 期末余额 | qī mò yú é |
| current assets/ˈkʌrənt ˈæsets/ | 流动资产 | liú dòng zī chǎn |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | 流动负债 | liú dòng fù zhài |
| liabilities/ˌlaɪəˈbɪlɪtiz/ | 负债 | fù zhài |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | 非流动资产 | fēi liú dòng zī chǎn |
5.3
Demonstrativo de resultado
Programa
- identificar as principais características de uma demonstração de resultado: receita, custo de mercadorias vendidas, lucro bruto, despesas e lucro do período
- explicar como as demonstrações de resultado são usadas pelas partes interessadas
Fonte: Programa Cambridge International
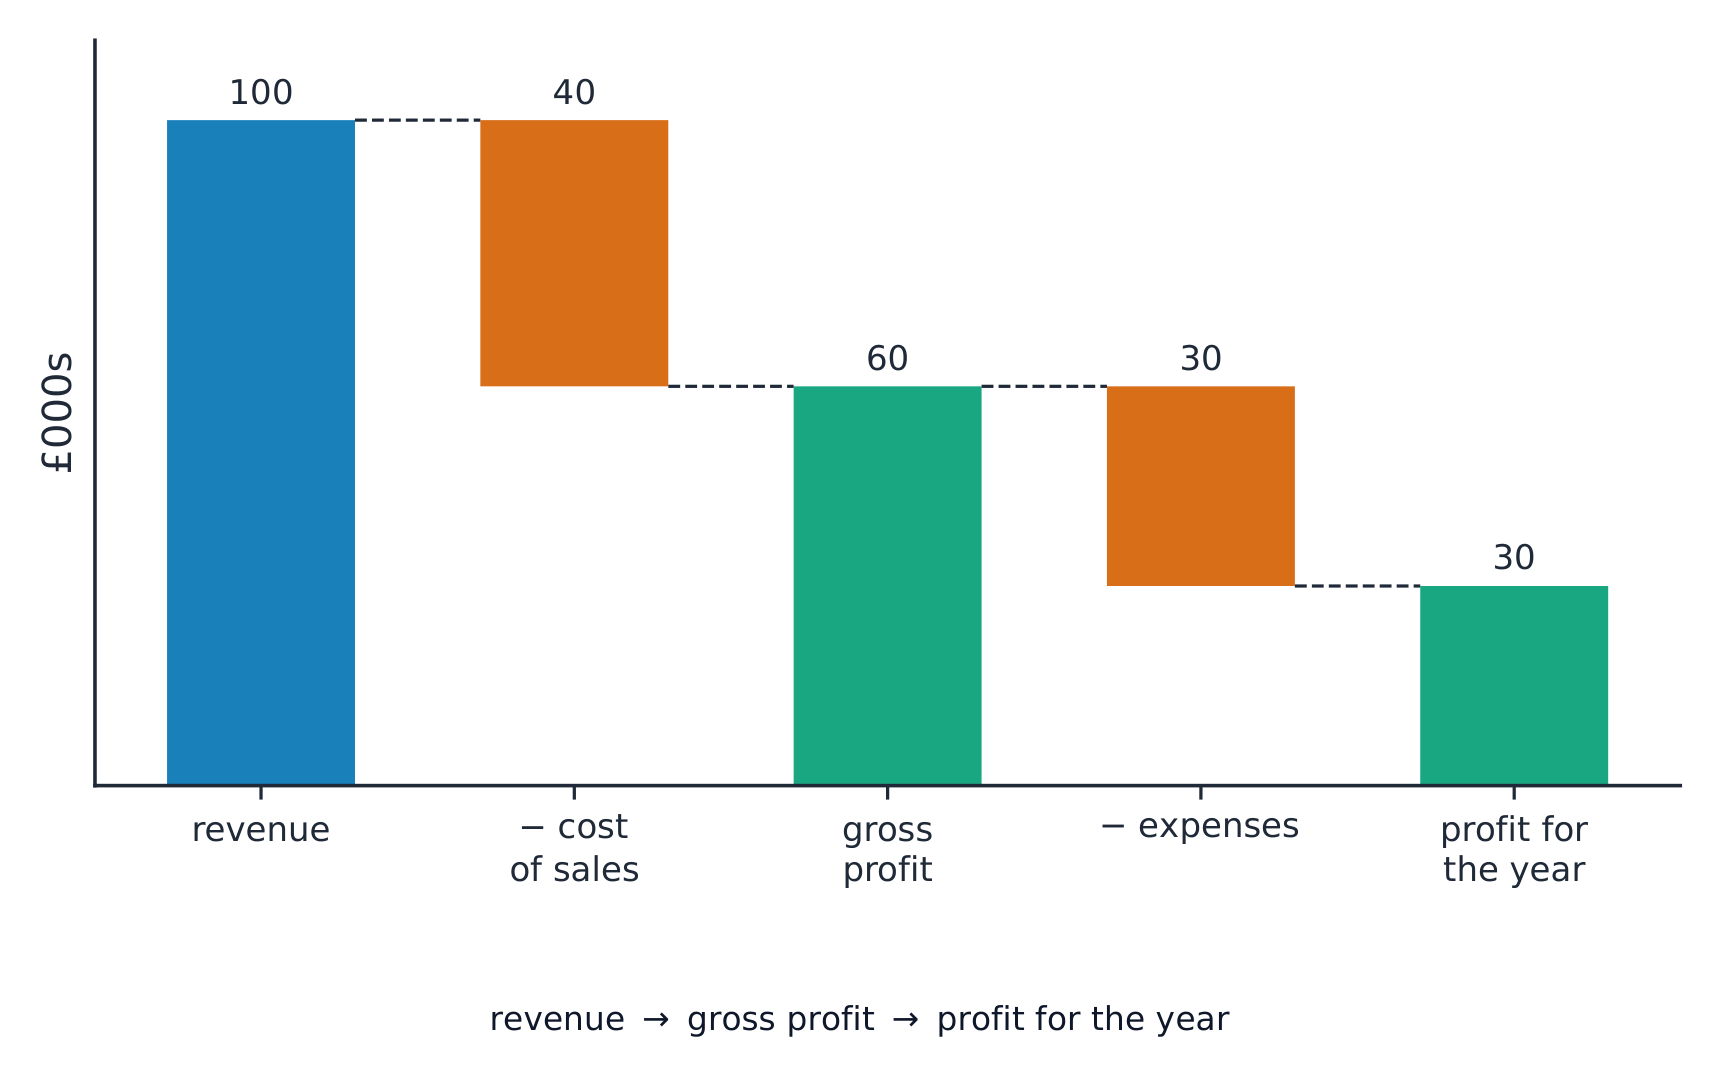
Um demonstrativo de resultado 损益表 mostra quanto lucro uma empresa obteve em um período, geralmente um ano.
| Linha | Significado |
|---|---|
| receita | dinheiro das vendas |
| custo dos produtos vendidos 销售成本 | o custo de fabricar ou comprar os bens que foram vendidos |
| lucro bruto 毛利润 | receita menos custo dos produtos vendidos |
| despesas 费用 | outras despesas operacionais: aluguel, salários, publicidade |
| lucro do exercício 年度利润 | lucro bruto menos despesas |
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
$$\text{profit for the year} = \text{gross profit} - \text{expenses}$$
Exemplo resolvido. Uma empresa tem receita de £200,000, custo das vendas de £120,000 e despesas de £50,000. Calcule seu lucro bruto e seu lucro do ano.
$$\text{gross profit} = \text{\pounds} 200\,000 - \text{\pounds} 120\,000 = \text{\pounds} 80\,000$$
$$\text{profit for the year} = \text{\pounds} 80\,000 - \text{\pounds} 50\,000 = \text{\pounds} 30\,000$$
Demonstrativos de resultado são usados por partes interessadas 利益相关者: proprietários verificam o lucro, credores verificam se seus empréstimos estão seguros e gerentes buscam problemas.
Explorar
Fluxo das demonstrações financeiras
Veja como eventos empresariais se tornam as demonstrações lidas pelos usuários.
Vocabulário
Treinar
| Inglês | Chinês | Pinyin |
|---|---|---|
| revenue/ˈrevənjuː/ | 收入 | shōu rù |
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | 损益表 | sǔn yì biǎo |
| cost of sales/kɒst ɒv seɪlz/ | 销售成本 | xiāo shòu chéng běn |
| gross profit/ɡrəʊs ˈprɒfɪt/ | 毛利润 | máo lì rùn |
| expenses/ekˈspensɪz/ | 费用 | fèi yòng |
| profit for the year/ˈprɒfɪt fəðə jɪə/ | 年度利润 | nián dù lì rùn |
| stakeholders/ˈsteɪkhəʊldəz/ | 利益相关者 | lì yì xiāng guān zhě |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | 财务状况表 | cái wù zhuàng kuàng biǎo |
5.4
Balanço patrimonial
Programa
- identificar as principais classificações em um balancete: ativos não circulantes e circulantes, passivos circulantes e não circulantes, e patrimônio líquido/capital
- explicar como o balancete é usado
Fonte: Programa Cambridge International
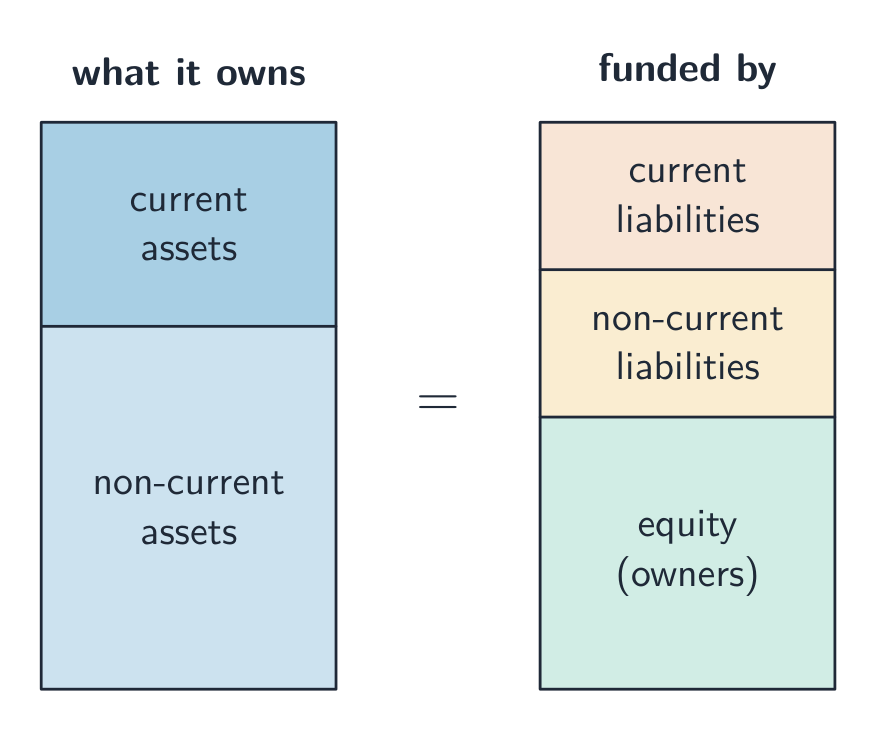
Um balanço patrimonial 财务状况表 (também chamado de balanço patrimonial) mostra o que uma empresa possui e o que deve (seus passivos 负债) em um dia específico.
- ativos não circulantes 非流动资产 — coisas mantidas a longo prazo: prédios, máquinas.
- ativos circulantes — itens de curto prazo: estoque 库存, valores a receber de clientes e caixa.
- passivos circulantes — dívidas vencidas em até um ano: descoberto bancário, valores devidos a fornecedores.
- passivos não circulantes 非流动负债 — dívidas vencidas após mais de um ano: empréstimo de longo prazo.
- patrimônio líquido 所有者权益 — o dinheiro que os proprietários investiram, mais o lucro retido na empresa.
É usado para verificar quanto vale a empresa, quanto deve e se consegue pagar suas dívidas.
Explorar
Fluxo das demonstrações financeiras
Veja como eventos empresariais se tornam as demonstrações lidas pelos usuários.
5.5
Análise de contas
Programa
- calcular e interpretar ratios de rentabilidade: margem de lucro bruto, margem de lucro e retorno sobre capital aplicado (ROCE)
- calcular e interpretar ratios de liquidez: current ratio e acid test (quick) ratio
- explicar como usuários internos e externos usam a análise contábil para tomar decisões
Fonte: Programa Cambridge International
Você pode julgar uma empresa calculando indicadores 比率 a partir de suas contas. Um indicador compara duas figuras.
Indicadores de rentabilidade
Indicadores de rentabilidade 盈利能力 mostram quão boa uma empresa é em gerar lucro.
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{profit margin} = \frac{\text{profit for the year}}{\text{revenue}} \times 100\%$$
$$\text{ROCE} = \frac{\text{profit}}{\text{capital employed}} \times 100\%$$
- margem de lucro bruto 毛利率 — lucro bruto como percentual da receita.
- margem de lucro 利润率 — lucro do exercício como percentual da receita.
- retorno sobre o capital empregado 资本回报率 (ROCE) — lucro como percentual do capital empregado 所用资本 (dinheiro investido). Mostra quão bem o investimento está sendo utilizado.
Uma porcentagem maior é melhor para todos os três.
Exemplo resolvido. A mesma empresa (receita £200,000, lucro bruto £80,000, lucro do ano £30,000) tem capital empregado de £150,000. Calcule as suas três razões de lucratividade.
$$\text{gross profit margin} = \frac{80\,000}{200\,000} \times 100\% = 40\%$$
$$\text{profit margin} = \frac{30\,000}{200\,000} \times 100\% = 15\%$$
$$\text{ROCE} = \frac{30\,000}{150\,000} \times 100\% = 20\%$$
Indicadores de liquidez
Indicadores de liquidez 流动性 mostram se uma empresa pode pagar suas dívidas de curto prazo.
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
- a razão corrente 流动比率 compara o ativo circulante com o passivo circulante. Valores entre 1.5 e 2 são considerados saudáveis.
- o índice rápido 速动比率 é mais rigoroso: exclui o estoque, pois este ainda não foi vendido.
Exemplo resolvido. Uma empresa possui ativos circulantes de £40,000 (incluindo £10,000 de estoque) e passivos circulantes de £20,000. Calcule seu índice corrente e índice ácido.
$$\text{current ratio} = \frac{40\,000}{20\,000} = 2.0$$
$$\text{acid test ratio} = \frac{40\,000 - 10\,000}{20\,000} = 1.5$$
Quem usa análise contábil
- usuários internos (proprietários e gerentes) usam-na para controlar a empresa e planejar.
- usuários externos (bancos, fornecedores, governo e investidores) usam-no para decidir emprestar, fornecer ou investir.
Explorar
Diagnóstico de ratios financeiros
Classifique ratios pela pergunta que respondem sobre uma empresa.
Vocabulário
Treinar
| Inglês | Chinês | Pinyin |
|---|---|---|
| inventory/ˈɪnvəntri/ | 库存 | kù cún |
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | 非流动负债 | fēi liú dòng fù zhài |
| owners' equity/ˈəʊnəz ˈekwɪti/ | 所有者权益 | suǒ yǒu zhě quán yì |
| ratios/ˈreɪʃɪəʊz/ | 比率 | bǐ lǜ |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | 盈利能力 | yíng lì néng lì |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | 毛利率 | máo lì lǜ |
| profit margin/ˈprɒfɪt ˈmɑːdʒɪn/ | 利润率 | lì rùn lǜ |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | 资本回报率 | zī běn huí bào lǜ |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | 所用资本 | suǒ yòng zī běn |
| liquidity/lɪˈkwɪdɪti/ | 流动性 | liú dòng xìng |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | 流动比率 | liú dòng bǐ lǜ |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | 速动比率 | sù dòng bǐ lǜ |
5.5
Dicas de prova
- Caixa não é lucro: uma empresa lucrativa ainda pode ficar sem caixa se os clientes pagarem tarde. Observe o saldo final em um orçamento de fluxo de caixa.
- Separe fontes internas (lucro retido, venda de ativos, poupança dos proprietários) das externas (empréstimo bancário, descoberto, ações, leasing, crédito comercial).
- Fórmulas-chave: fluxo de caixa líquido = entradas − saídas; saldo final = saldo inicial + fluxo de caixa líquido; capital de giro = ativos circulantes − passivos circulantes.
- Razões de lucratividade (margem bruta, margem de lucro, ROCE) — quanto maior, melhor. Liquidez: o índice corrente (saudável ≈ 1.5–2) e o teste ácido mais rigoroso (que exclui estoques).
- Apenas sociedades limitadas podem levantar dinheiro emitindo ações; um empresário individual ou sociedade simples não pode.
Aulas interativas sobre este tópico
Passe por ele passo a passo, com exercícios de verificação instantânea.