דמיין מאפייה קטנה עם מטבח אחד ותנור אחד. תעסיק את האופה הראשון שלך ואתה תקבל שלושים לחמים נוספים ביום. תעסיק שני והוא יוסיף עוד二十六. A…
קריאת קול באנגלית · תרגום אנגלי + סינית שרוף בתוך הסרטון
3.1
פונקציית הייצור
סיילבוס
הבנה מתמשכת (PRD-1): מגבלות ייצור ועלויות של חברות ברמות שונות של קלט ותפוקה מעצבות החלטות מיטביות בטווח הקצר ובטווח הארוך.
מטרת למידה PRD-1.A:
א. הגדר (בעזרת גרפים כשמתאים) מונחים ומفاهيم מרכזיים הקשורים לייצור ולעלויות.
ב. הסבר (בעזרת גרפים כשמתאים) כיצד ייצור ועלויות קשורים זה לזה בטווח הקצר ובטווח הארוך.
ג. חישוב (בעזרת נתונים מגרף או טבלה כשמתאים) של המדדים השונים לפרודוקטיביות ולעלויות בטווח הקצר ובטווח הארוך.
PRD-1.A.1 פונקציית הייצור מסבירה את הקשר בין קלטים לתפוקות גם בטווח הקצר וגם בטווח הארוך.
PRD-1.A.2 התמ
PRD-1.A.3 תשומות שוליות יורדות מתרחשות כאשר החברה משתמשת יותר באחד הגורמים, תוך שמירה על שאר הגורמים קבועים, כדי לייצר מוצר (תפוקה) בטווח הקצר.
מקור: תיאור הקורס והמבחן של College Board AP
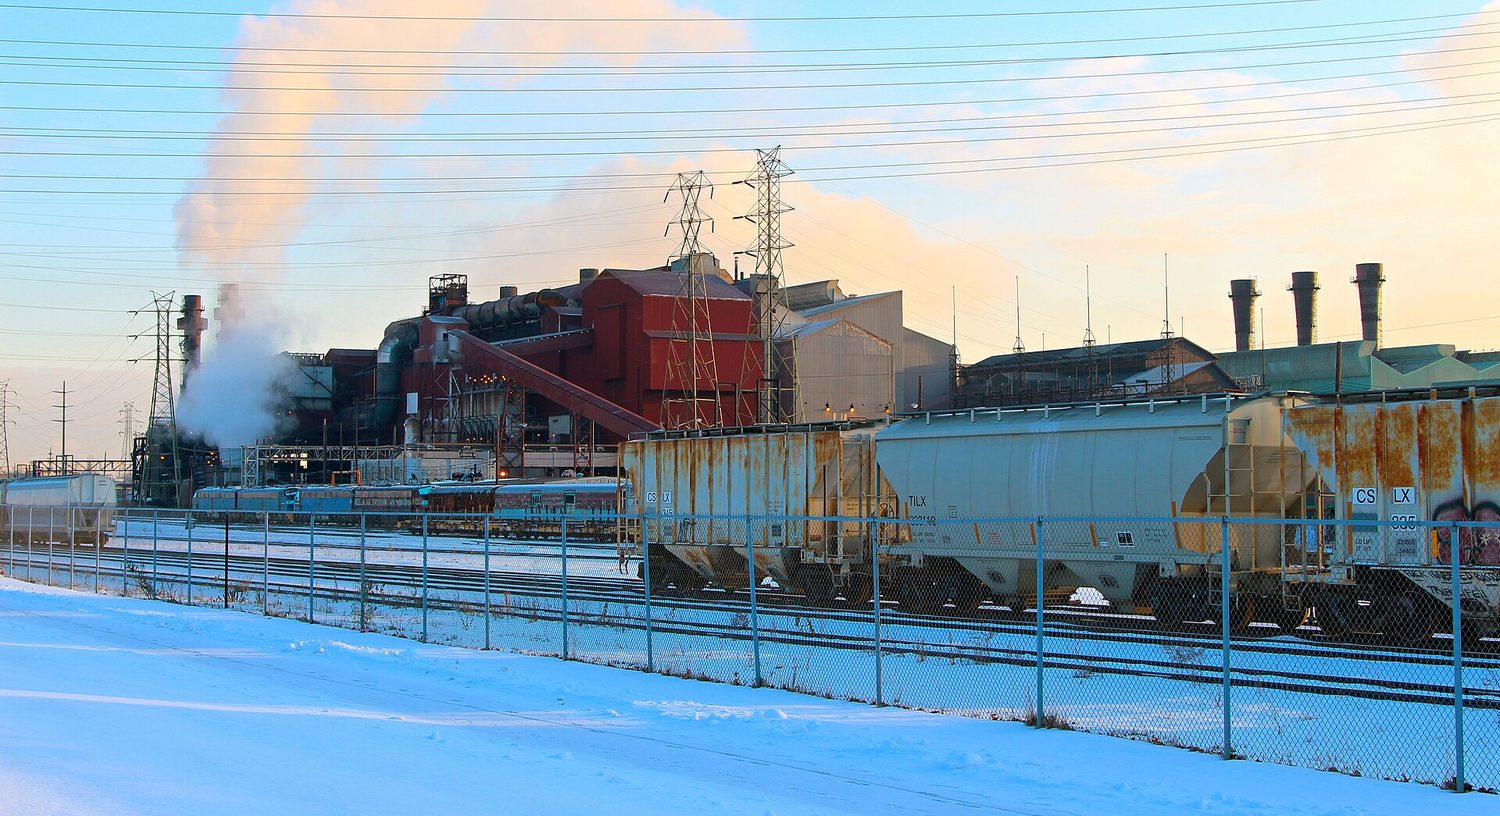
מפעל פלדה: פונקציות ייצור ועלויות מעצבות את אופן האספקה של חברות
הפונקציית הייצור מקשרת בין קלט לתפוקה. בטווח הקצר לפחות קלט אחד (בדרך כלל הון) הוא קבוע; בטווח הארוך כל הקלטים משתנים.
תוצר כולל הוא התפוקה הכוללת.
תוצר שולי (MP) הוא התוספת בתפוקה ממספר נוסף של יחידה של קלט משתנה (בדרך כלל עבודה): $MP=\dfrac{\Delta\ \text{output}}{\Delta\ \text{labor}}$.
תוצר ממוצע הוא תפוקה לעובד.
כשמוסיפים עובדים להון קבוע, MP יורב בסוף – חוק התוצר השולי הפוחת. צורת זו של MP היא מה שמניע את צורת עקומות העלות למטה.
פונקציית הייצור הופכת קלט — עבודה והון כמו הרובוט הזה — לתפוקה
3.2
עלויות ייצור בטווח הקצר
סיילבוס
הבנה מתמשכת (PRD-1): מגבלות ייצור ועלויות של חברות ברמות שונות של קלט ותפוקה מעצבות החלטות מיטביות בטווח הקצר ובטווח הארוך.
מטרת למידה PRD-1.A:
א. הגדר (בעזרת גרפים כשמתאים) מונחים ומفاهيم מרכזיים הקשורים לייצור ולעלויות.
ב. הסבר (בעזרת גרפים כשמתאים) כיצד ייצור ועלויות קשורים זה לזה בטווח הקצר ובטווח הארוך.
ג. חישוב (בעזרת נתונים מגרף או טבלה כשמתאים) של המדדים השונים לפרודוקטיביות ולעלויות בטווח הקצר ובטווח הארוך.
PRD-1.A.4 עלויות קבועות ועלויות משתנות קובעות את העלות הכוללת.
PRD-1.A.5 העלות המג'ורלית, העלות הממוצעת (קבועה, משתנה וכוללת), העלות הכוללת ועלות משתנה כוללה משתנות כאשר תפוקה כוללת משתנה, אך העלות הקבועה הכוללת נשארת קבועה בכל רמות התפוקה, כולל תפוקה אפס.
PRD-1.A.6 פונקציות ייצור עם תשואה מג'ורלית יורדת מובילות לעקומת עלות מג'ורלית בעלת שיפוע חיובי.
PRD-1.A.7 התמחות וחלוקת העבודה מצמצמים עלויות שוליות עבור חברות.
PRD-1.A.8 עקומי עלויות יכולים להזיז כתוצאה משינויים בעלויות גורמי הייצור ובמוצריות.
מקור: תיאור הקורס והמבחן של College Board AP
עקומות עלות בטווח הקצר (MC, ATC, AVC)
העלויות מתחלקות לקבועות ומשתנות:
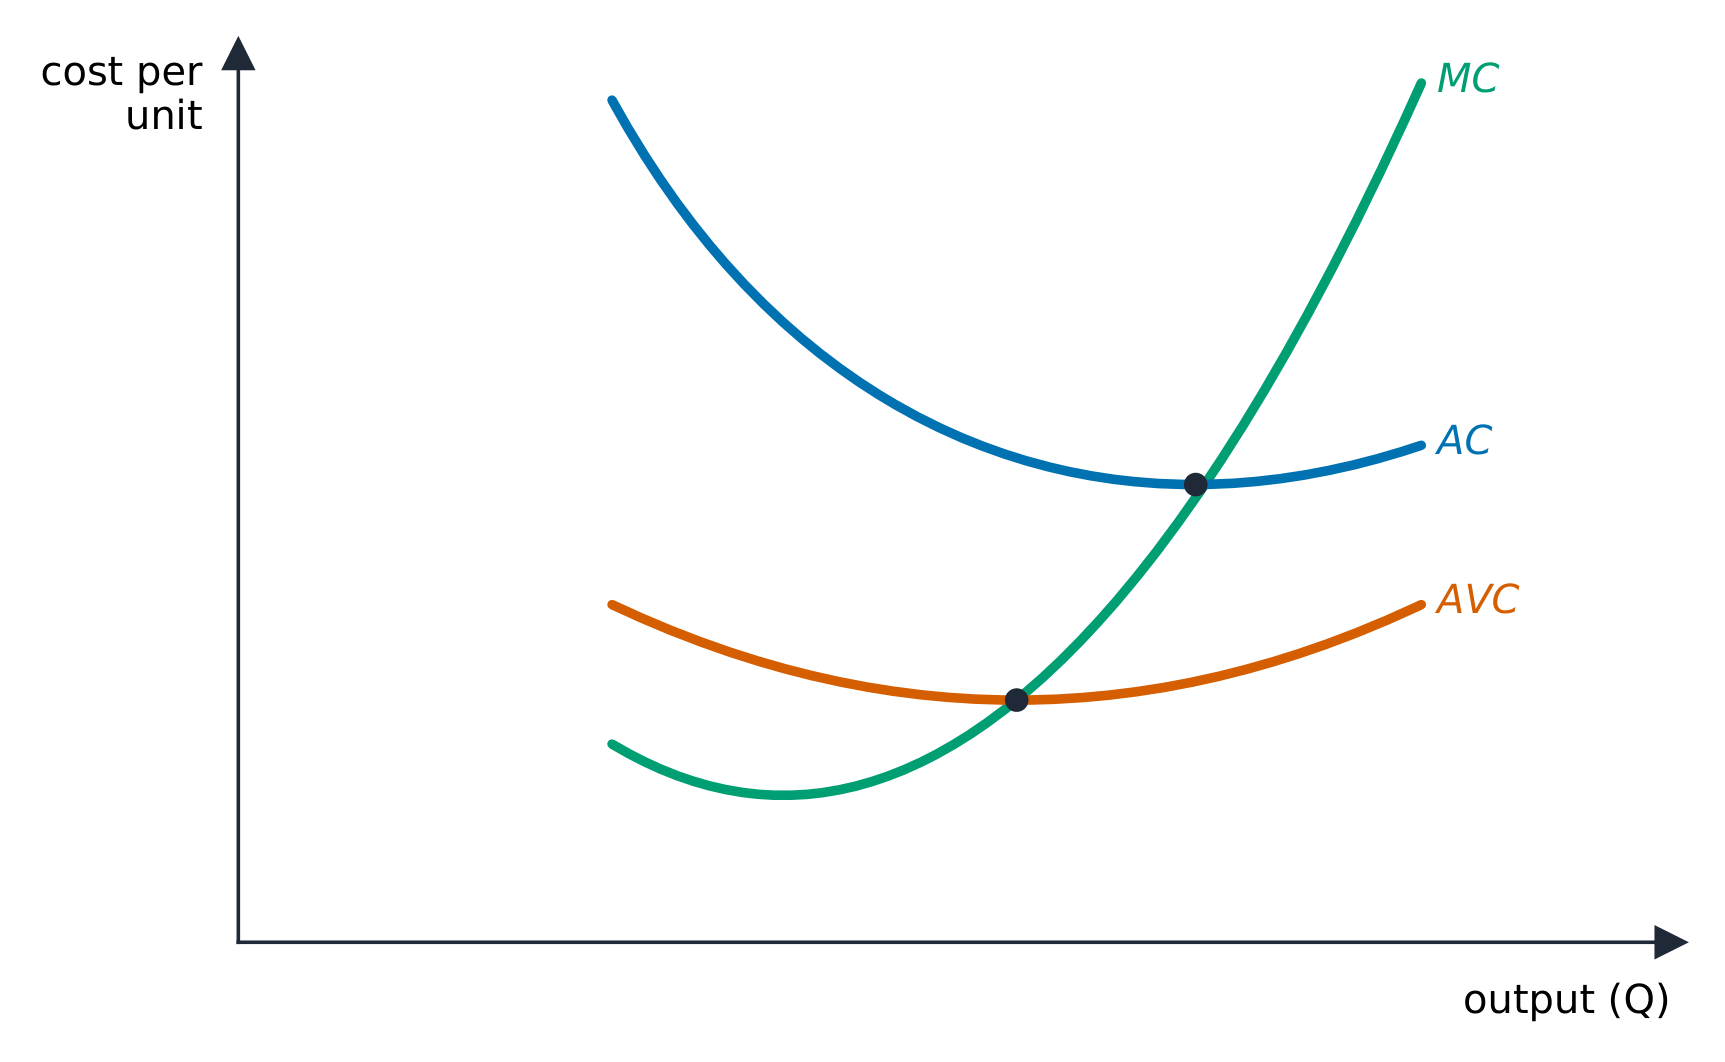
עקומות העלות השולית, הממוצעת והממוצעת משתנה לטווח הקצר
עלות קבועה (FC) אינה משתנה עם ההיצר (שכירות מפעל).
עלות משתנה (VC) עולה בהתאם להיצר (חומרי גלם, כוח עבודה).
עלות כוללת$TC=FC+VC$.
העלויות ליחידה הן החשובות ביותר:
עלות קבועה ממוצעת$AFC=FC/Q$ יורדת ברציפות (פיזור עלות קבועה).
עלות משתנה ממוצעת$AVC=VC/Q$ ו-עלות כוללת ממוצעת$ATC=TC/Q$ הן בצורת U.
עלות שולית$MC=\dfrac{\Delta TC}{\Delta Q}$ היא העלות של יחידה נוספת.
שני עובדות מרכזיות: ה-MC הוא התבליט של ה-MP (כאשר ה-MP עולה, ה-MC יורד, ולהפך), וכן ה-MC חוצה את ה-AVC ואת ה-ATC בנקודות המינימום שלהם (כאשר השולית מתחת לממוצע, הממוצע יורד; וכאשר מעליו, הוא עולה).
דוגמה פותרת. לחברה יש עלות קבועה $FC=\$100$. At $Q=10$ its total cost is $\$300$, ולכן העלות המשתנה היא $\$200$: then $ATC=\tfrac{300}{10}=\$30$, $AVC=\tfrac{200}{10}=\$20$, and $AFC=\tfrac{100}{10}=\$10$ (שים לב ל$AFC+AVC=ATC$). אם הרמת הייצור ל$Q=11$ מובילה לעלות כוללת של $\$325$, the marginal cost of that $11$th unit is $\dfrac{\Delta TC}{\Delta Q}=\dfrac{325-300}{1}=\$25$.
חקור
חקרו את עקומות העלות בצורת U
ככל שהתפוקה עולה, העלות השולית עולה לבסוף (בגלל תשואות יורדות) וחוצה את העלות הממוצעת בצורת ה-U בנקודה הנמוכה ביותר שלה — קנה מידה היעיל ביותר.
law of diminishing marginal returns/lɔː ɒv dɪˈmɪnɪʃɪŋ ˈmɑːdʒɪnl rɪˈtɜːnz/
חוק התשואות השוליות הפוחתות
Fixed cost/fɪkst kɒst/
עלות קבועה
Variable cost/ˈveərɪəbl kɒst/
עלות משתנה
Total cost/ˈtəʊtl kɒst/
עלות כוללת
Marginal cost/ˈmɑːdʒɪnl kɒst/
עלות שולית
3.3
עלויות ייצור בטווח הארוך
סיילבוס
הבנה מתמשכת (PRD-1): מגבלות ייצור ועלויות של חברות ברמות שונות של קלט ותפוקה מעצבות החלטות מיטביות בטווח הקצר ובטווח הארוך.
מטרת למידה PRD-1.A:
א. הגדר (בעזרת גרפים כשמתאים) מונחים ומفاهيم מרכזיים הקשורים לייצור ולעלויות.
ב. הסבר (בעזרת גרפים כשמתאים) כיצד ייצור ועלויות קשורים זה לזה בטווח הקצר ובטווח הארוך.
ג. חישוב (בעזרת נתונים מגרף או טבלה כשמתאים) של המדדים השונים לפרודוקטיביות ולעלויות בטווח הקצר ובטווח הארוך.
PRD-1.A.9 בטווח הארוך, לחברות יש אפשרות לכוון את כל גורמי הייצור שלהן, ולכן כל העלויות הופכות למשתנות.
PRD-1.A.10 הקשר בין גורמי הייצור לתפוקה בטווח הארוך מתואר על ידי קנה מידת הייצור—תשואות גודל עולה, יורדת או קבועות.
PRD-1.A.11 הממוצע של כלל העלויות בטווח הארוך מאופיין בתשואות גודל (כלכלות גודל), אי-כלכלות גודל או תשואות גודל קבועות (קנה מידה יעיל).
PRD-1.A.12 קנה המידה היעיל המינימלי משחק תפקיד בקביעת ריכוז החברות בשוק ובמבנה השוק.
מקור: תיאור הקורס והמבחן של College Board AP
בטווח הארוך כל הגורמים – כולל גודל המתקן – יכולים להשתנות, ולכן רק עקום העלות הכוללת הממוצעת בטווח הארוך (LRATC) רלוונטי. צורתו מדגישה תגובות בקנה מידה:
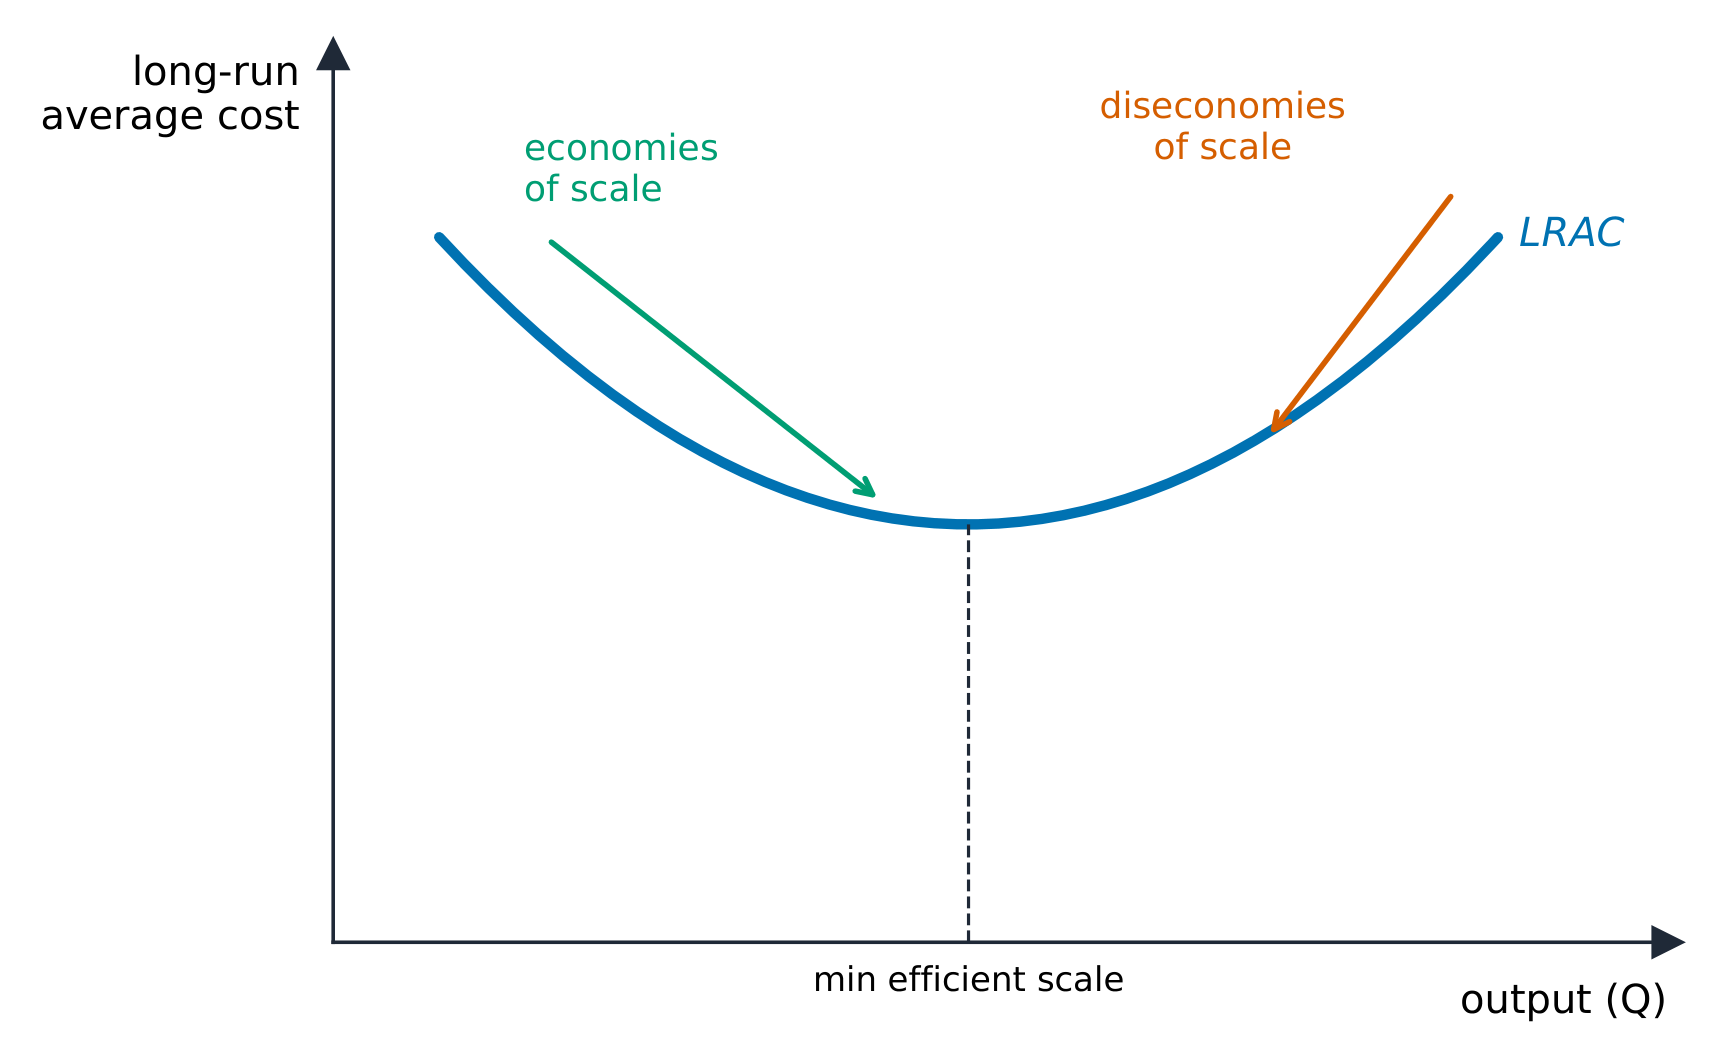
תמורות ומחיקות תמורות בקנה מידה בעקום העלות הממוצעת בטווח הארוך
תמורות בקנה מידה: ה-LRATC יורד כאשר ההיצר גדל (קניות בכמות, התמחות).
תגובה בקנה מידה קבועה: ה-LRATC שטוח.
מחיקות תמורות בקנה מידה: ה-LRATC עולה (חברה גדולה מדי כדי לנהל אותה היטב).
מיומן במבחן: יש לדעת שה"תגובות פוגעות" היא רעיון לטווח הקצר (כניסה אחת קבועה) בעוד ש"תמורות בקנה מידה" הוא רעיון לטווח הארוך (כל הכניסות משתנות) – בוחנים בודקים את ההבדל הזה.
הבנה קיימת (CBA-2): כדי לקבוע את הרמה האופטימלית להמשך בפעילות שבה התועלת הכוללת עולה על העלות הכוללת, סוכנים כלכליים רציונליים משווים תועלות שוליות ועלויות שוליות.
מטרת הלמידה CBA-2.C:
א. הגדר את הסוגים השונים של רווח.
ב. הסבר כיצד חברות מגיבות לפתיחות רווח.
ג. חשב את הרווח או ההפסד של חברה.
CBA-2.C.1 חברות מגיבות לרווח כלכלי (הפסד) ולא לרווח חשבונאי.
CBA-2.C.2 רווח חשבונאי אינו לוקח בחשבון עלויות סמוכות (כגון עלות הון פיננסי, פיצוי על סיכון או זמן של עסקן), אשר אם נפוצו במלואם, יובילו לרווח רגיל.
מקור: תיאור הקורס והמבחן של College Board AP
כלכלנים מחשבים את כל עלויות ההזדמנות, כולל אלו של בעלים:
עלויות מפורשות הן תשלומי מזומן; עלויות סמוכות הן עלויות ההזדמנות של משאביים מסופקים על ידי בעלים (שכר נסתר, ריבית נסתרת).
מכיוון שהרווח הכלכלי מחייב פחות, הוא קטן יותר. רווח כלכלי אפס (רווח נורמלי) עדיין אומר שהבעל מקבל בדיוק את עלות ההזדמנות של המשאבים שלו – תוצאה מקובלת לחלוטין.
דוגמה מפורטת. בעל חנות מרוויח $\$200{,}000$ of revenue and pays $\$120{,}000$ בעלויות גלויות, ולכן הרווח החשבונאי הוא $\$80{,}000$. But she gave up a $\$70{,}000$ לשכר במקום אחר ו$\$5{,}000$ of interest on the savings she invested – $\$75{,}000$ של עלויות סמוכות. הרווח הכלכלי שלה הוא $80{,}000-75{,}000=\$5{,}000$: עדיין חיובי, ולכן המשך הפעילות באמת טוב יותר מהחלופה הטובה ביותר שלה.
3.5
מקסימום רווח
סיילבוס
הבנה קיימת (CBA-2): כדי לקבוע את הרמה האופטימלית להמשך בפעילות שבה התועלת הכוללת עולה על העלות הכוללת, סוכנים כלכליים רציונליים משווים תועלות שוליות ועלויות שוליות.
מטרת הלמידה CBA-2.D:
א. הגדר (באמצעות גרפים או נתונים בהתאמה) את הכלל למקסום רווח.
ב. הסבר (באמצעות גרף או נתונים בהתאמה) את רמת הייצור המקסימלית ברווח.
CBA-2.D.1 מניחים שחברות מייצרות תפוקה כדי למקסם את הרווחים שלהן על ידי השוואת הכנסה שולית לעלות שולית.
מקור: תיאור הקורס והמבחן של College Board AP
לכל חברה, בכל מבנה שוק, מקסימום רווח מתקבל בכמות שבה ההכנסה המרצית שווה לעלות המרצית:
$$MR=MC.$$
להפיק כל יחידה שבה MR עולה על MC; להפסיק כאשר הם שווים. הפקה פחותה משאירה יחידות רווחיות לא מופקות; הפקה גדולה מוסיפה יחידות שעלותן גבוהה מהכנסתן.
3.6
החלטה להפיק, להיכנס או לצאת
סיילבוס
הבנה מתמשכת (PRD-2): ההחלטות של חברות לטווח הקצר לייצור תוצרת, והחלטותיהן לטווח הארוך לגבי כניסה או יציאה משוק, מבוססות על רווחיות.
מטרת למידה PRD-2.A: הסבר (באמצעות גרפים או נתונים כאשר רלוונטי) על החלטות חברות לטווח הקצר לייצור רמות תוצרה חיוביות, או החלטותיהן לטווח הארוך לגבי כניסה או יציאה משוק כתגובה לאפשרויות רווח.
PRD-2.A.1 בטווח הקצר, חברות מחליטות לפעול (כלומר, לייצר תוצרה חיובית) או לסגור את פעילותן (כלומר, לייצר אפס תוצרה) על ידי השוואת הכנסה כוללת לעלות משתנה כוללת או מחיר לעלות משתנה ממוצעת (AVC).
PRD-2.A.2 בהיעדר מכשולי כניסה או יציאה, בטווח הארוך (כלומר, לאחר שגורמים שקבועים בטווח הקצר הפכו למשתנים), חברות נכנסות לשוק בו קיימות אפשרויות רווח ויוצאות משוק כשהן צופות הפסדים כלכליים.
מקור: תיאור הקורס והמבחן של College Board AP
גם ב$MR=MC$, חברה צריכה לבדוק האם להפעיל פעילות:
טווח קצר – כלל עצירת הפקה: להמשיך בהפקה רק אם המחיר מכסה את העלות הממוצעת המשתנה ($P\geq AVC$). אם $P, לעצור ולהפסיד רק את העלות הקבועה. כך שcurve האספקה בטווח הקצר של החברה היא curve של MC מעל AVC מינימלי.
בדיקת רווח: השוואה $P$ ל$ATC$ בכמות המקסימום – $P>ATC$ אומר רווח כלכלי, $P אומר הפסד, $P=ATC$ אומר איזון.
טווח ארוך – כניסה ויציאה: רווחים כלכליים מושכים כניסה; הפסדים גורמים ליציאה. זה נמשך עד שהרווח הכלכלי יהיה אפס.
3.7
תחרות מושלמת
סיילבוס
הבנה מתמשכת (PRD-3): גם כאשר יש מטרות משותפות למקסום הרווח, המבנה השוקי מגביל ומשפיע על מחירים, תוצרת ויעילות.
מטרת למידה PRD-3.A:
א. הגדרה (באמצעות גרפים כאשר רלוונטי) של מאפייני שווקי תחרות מושלמת ויעילות.
ב. הסבר (באמצעות גרפים כאשר רלוונטי) של איזון והחלטות חברות בשווקי תחרות מושלמת וכיצד מחירים בשווקים אלו מובילים לתוצאות יעילות.
ג. חישוב (באמצעות נתונים מגרף או טבלה כאשר רלוונטי) של רווח (הפסד) כלכלי בשווקי תחרות מושלמת.
PRD-3.A.1 שוק תחרות מושלמת הוא יעיל. חברות בשווקי תחרות מושלמת אינן נתונות למכשולי כניסה ואין להן כוח שוקי.
PRD-3.A.2 בשווקי תחרות מושלמת, מחירים מעבירים לצרכנים וליצרנים את היקף העלויות המצומצמות של הייצור והתועלות המצומצמות של הצריכה של אחרים, ומספקים זרימה לפעולה על בסיס מידע זה (כלומר, המחיר שווה לעלות המצומצמת בשוק יעיל).
PRD-3.A.3 בשווקי תחרות מושלמת, חברות יכולות למכור את כל התוצרת שלהן במחיר קבוע הנקבע על ידי השוק.
PRD-3.A.4 באיזון בשוק תחרותי, חברות הן מקבלות מחיר ובחרות בתוצרה למקסום הרווח על ידי ייצור ברמת תוצרה שבה העלות המצומצמת שווה להכנסה המצומצמת (במחיר).
PRD-3.A.5 באיזון בשוק תחרותי, מחיר המוצר שווה גם לתועלת המצומצמת הפרטית שהתקבלה מהיחידה האחרונה שנצרכה וגם לעלות המצומצמת הפרטית שהוקצה ליצור היחידה האחרונה, ולכן משיגים יעילות הקצאה.
PRD-3.A.6 באיזון תחרותי לטווח הקצר, המחיר עשוי להיות מעל או מתחת לרמת האיזון התחרותית לטווח הארוך, מה שמוביל לרווחים או להפסדים, ויוצר זרימה לכניסה או יציאת חברות ומזיז את המחירים והכמויות לעבר איזון לטווח הארוך.
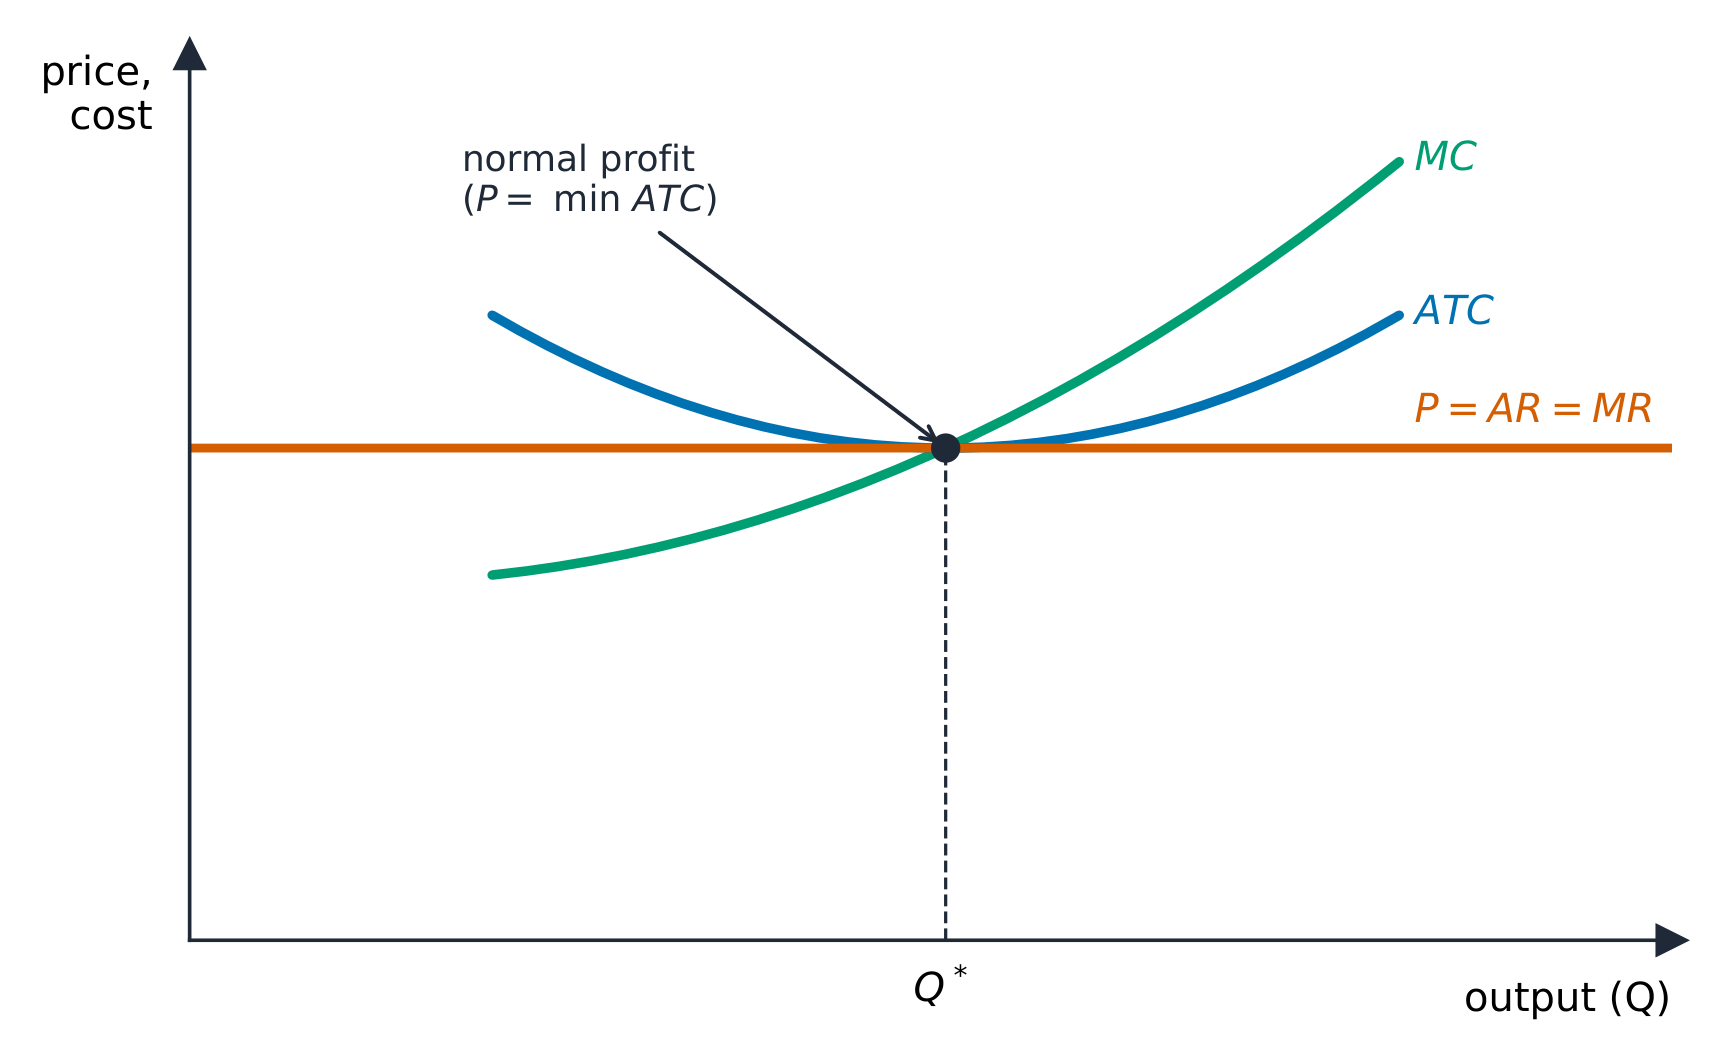
PRD-3.A.7 באיזון תחרותי מושלם לטווח הארוך, יעילות ייצורית מציינת שכל החברות הפועלות מייצרות בקנה מידה יעיל, המחיר שווה לעלות המצומצמת ולעלות כוללת ממוצעת מינימלית, וחברות מרוויחות רווח כלכלי אפס.
PRD-3.A.8 חברות עשויות להיות בתעשייה בעלות עלות קבועה, עלות עולה או עלות יורדת. מחירים לטווח הארוך תלויים בחלק ממערכי העלות לטווח הארוך שעליהם חברות פועלות.
PRD-3.A.9 שוק תחרות מושלמת באיזון לטווח הארוך הוא יעיל בקנה מידת הקצה ויעיל בייצור.
מקור: תיאור הקורס והמבחן של College Board AP
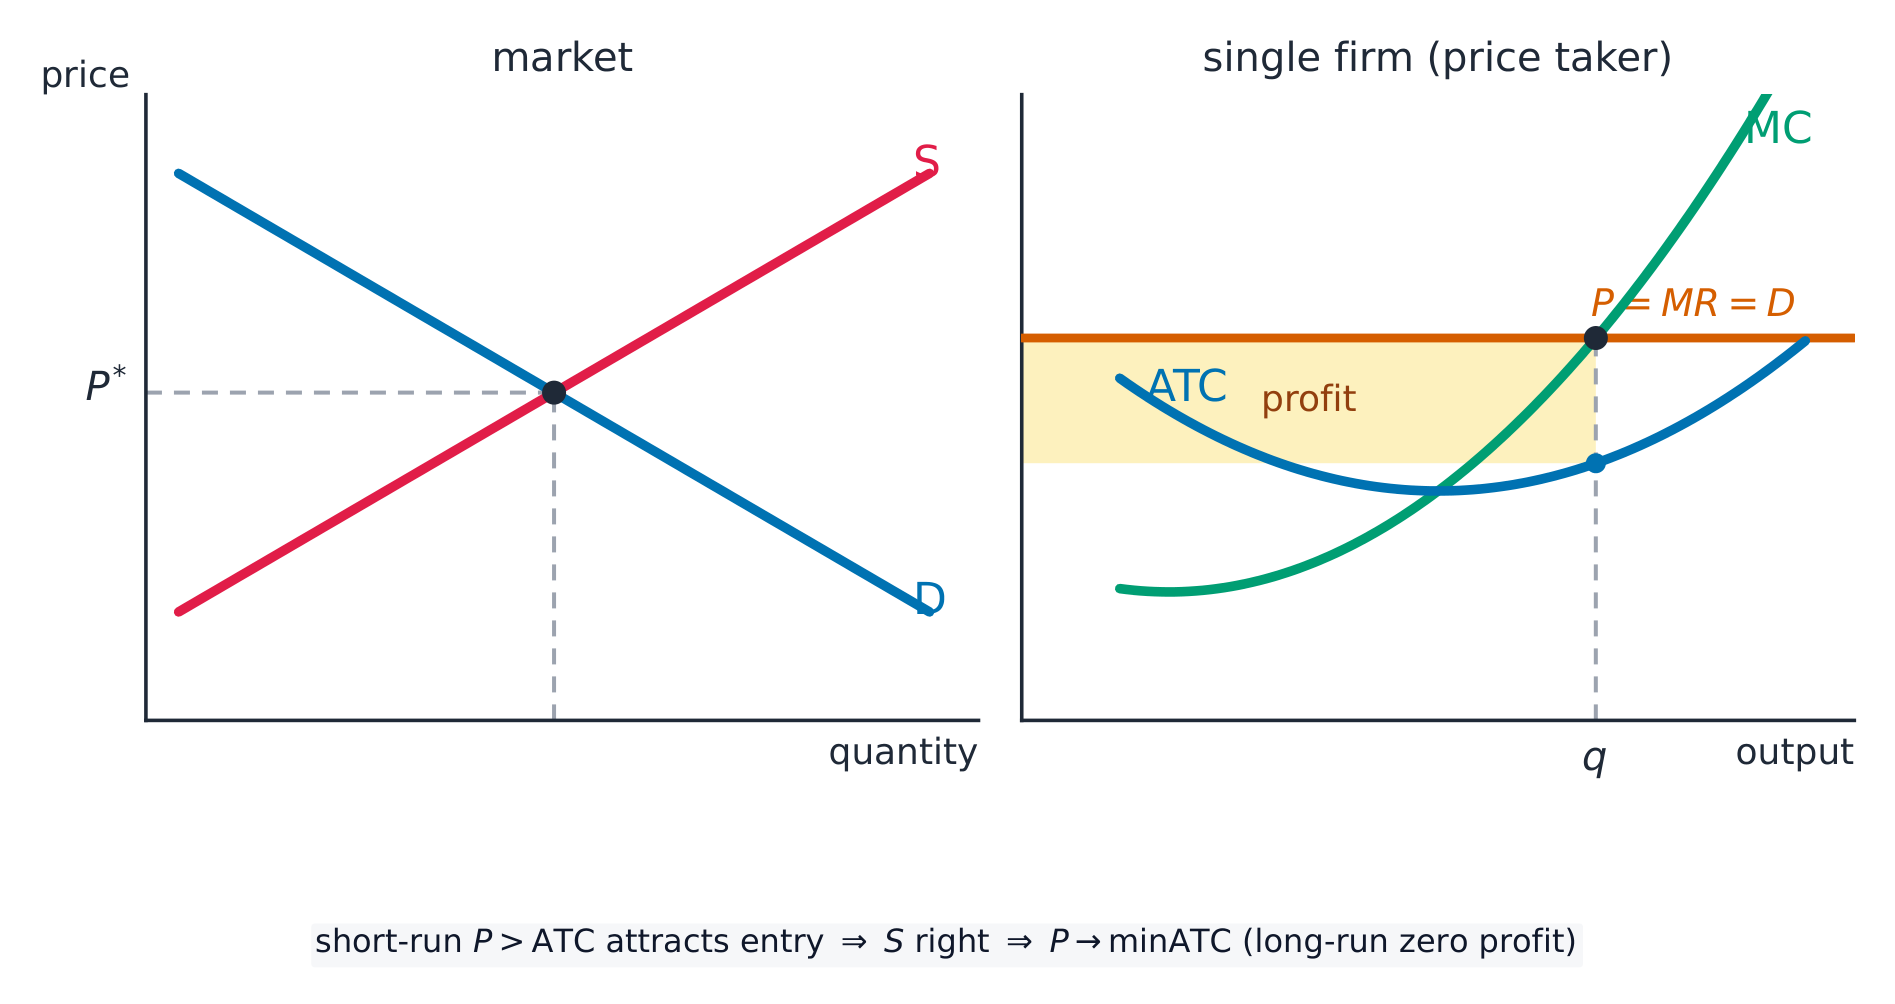
שוק תחרותי מושלם יש בו הרבה חברות קטנות, מוצר זהה (הומוגני), כניסה ויציאה חופשית, ומידע מושלם. כל חברה היא קבלנית מחיר – קטנה מדי כדי לשפוע על המחיר – ולכן היא נתונה לcurve ביקוש אופקית במחיר השוק, ומחיר = הכנסה מרצית = הכנסה ממוצעת ($P=MR=AR$).
זהו הסיבה לכך שכלכלנים מעריכים תחרות מושלמת. באיזון טווח ארוך היא גם יעילה בהקצאה וגם יעילה בייצור. יעילות הקצאה קיימת כי החברה מפיקה שבה $P = MC$: המחיר (התועלת המרצית של החברה למחיר האחרון) שווה לעלות המרצית שלה, כך שמיוצר בדיוק הכמות הנכונה. יעילות הייצור קיימת כי כניסה חופשית מורידה את המחיר למינימום של העלות הממוצעת הכוללת, כך שמוצרים מיוצרים בחינם ככל האפשר. מחיר השוק הוא עצמו ** אותות** שמעביר את עלויות ההזדמנות והתועלות של כולם.
השוק קובע את המחיר; החברה הקבלנית מפיקה שבה MC = P, כאן עם רווח בטווח הקצר
הלוח הצד-לצד הוא הגרף הבחינה רוצה: השוק (שמאל) קובע את המחיר $P^{*}$; החברה (ימין) לוקחת אותו כקו אופקי ומפיקה שבה $MC=P$. כאשר $P>ATC$ יש רווח בטווח הקצר (התיבה המוצלעת); רווח זה מושך כניסה, שמזיזה את אספקת השוק ימינה ודוחפת את המחיר למטה.
חברה במצב תחרות מושלמת מרוויחה רק רווח רגיל בטווח הארוך
טווח קצר: החברה יכולה להרוויח רווח, להתאפס או לספוג הפסד, ומייצרת כאשר $P=MC$.
טווח ארוך: כניסה ויציאה מובילות את החברה לרווח כלכלי אפס, כאשר היא מייצרת כאשר $P=MC=ATC$ בATC מינימלי. יעילות כפולה זו – יעילות ייצורית (תפוקה בעלות נמוכה ביותר) ו-יעילות הקצאה ($P=MC$, ולכן ערך היחידה האחרונה שווה לעלותה) מהוות את הסטנדרט נגדו נמדדת כל מבנה שוק אחר.
מיומנות לבחינה: ניתן לשרטט גרפים של השוק והחברה הבודדת זה לצד זה, להראות רווח או הפסד בטווח קצר, ולאחר מכן להראות כיצד כניסה/יציאה משחזרות איזון טווח ארוך ב-ATC מינימלי.
חקור
חברה המקבלת מחירים בשוק תחרותי
ב-תחרות מושלמת השוק קובע את המחיר וכל חברה היא מקבלת מחירים. החברה מייצרת שבו המחיר שווה לעלות השולית, ומרוויחה רווח כלכלי אפס בטווח הארוך.
3.7
טיפים לבחינות
הכירו את עקומי העלויות: AFC יורד, ATC/AVC הם בצורת U, ו-MC חותך את ATC ואת AVC במינימום שלהם.
כל חברה מקסימה רווח כאשר MR = MC; בדקו את חוק עצירת ההפקה ($P \ge AVC$ בטווח קצר).
הבדילו בין רווח חשבונאי (הכנסה − עלויות פומביות) לבין רווח כלכלי (גם פחות עלויות סמוכות/הזדמנויות); רווח כלכלי אפס הוא רגיל.
"תשואות יורדות" הוא טווח קצר (קלט אחד קבוע); "חסכוניות בקנה מידה" הוא טווח ארוך (כל הקלטים משתנים).
בתחרות מושלמת $P=MR=AR$; כניסה/יציאה מובילות את הרווח הכלכלי בטווח הארוך לאפס ב-ATC מינימלי.
שיעורים אינטראקטיביים בנושא זה
לעבור על הדברים צעד אחר צעד, עם תרגילים לבדיקה מיידית.