דלג לתוכן

תחום הכספים

מקרוכלכלואה - AP · נושא 4

שיעור וידאו לנושא זה פתח את עמוד הוידאו
7:55

תחום הכספים

הסתכלו על הכסף בידכם. זה רק נייר. הוא שווה משהו כי כולם מסכימים לקבל אותו. ומבין מיליוני הסכמים אלו צומח…

קריאת קול באנגלית · תרגום אנגלי + סינית שרוף בתוך הסרטון

4.1

נכסים פיננסיים

סיילבוס

הבנה מתמשכת (MEA-3): המטבע מאפשר השוואת ערכם של סחורות ושירותים, ושיערי הריבית מספקים מידה לעלות המטבע שנלווה או נחסך.

מטרות למידה MEA-3.A: א. הגדר את המאפיינים המרכזיים—נוזלות, תשואה וסיכון—הקשורים לקטגוריות שונות של נכסים פיננסיים, כולל כסף. ב. הסבר את הקשר בין מחירם של אג"ח שנפיקו בעבר לבין ריביות.

  • MEA-3.A.1 צורות הכסף הנוזליות ביותר הן מזומן והפקדות לחיוב.
  • MEA-3.A.2 נכסים פיננסיים אחרים שאנשים יכולים להחזיק במקום צורות הכסף הנוזליות ביותר כוללים אג"ח (נכסי מניב ריבית) ומניות (הון עצמי).
  • MEA-3.A.3 מחירם של אג"ח שננפקו בעבר ומדדי הריבית על אג"ח נמצאים בקשר הפוך.
  • MEA-3.A.4 העלות האופציונלית של החזקת מזומנים היא הריבית שהייתה אפשר было לרווח מהחזקת נכסים פיננסיים אחרים, כמו אג"ח.

מקור: תיאור הקורס והמבחן של College Board AP

נכס פיננסי הוא תביעה שמחזיקה בערך: מטבע, ניירות חוב (מניות), קבלנים (הלוואות המשיבות ריבית) והפקדות בנק. נכסים מבצעים איזון בין נוזלות (קלות המרה למזומן), סיכון ותשואה. יחס הפוך מרכזי: מחירי קבלנים וריביות זזות בכיוונים מנוגדים – כאשר ריביות בשוק עולות, קבלנים קיימים המשיבים את הריבית הישנה והנמוכה יותר מאבדים מערכם, ולכן מחירם יורד.

חדר המסחר העמוס בבורסה לניירות ערך של ניו יורק
בורסת ניירות ערך היא המקום שבו נכסים פיננסיים נקנים ונמכרים, ובמה נקבעים המחירים על פי הציעה והביקוש
4.2

ריביות נומינאליות לעומת ריביות אמיתיות

סיילבוס

הבנה מתמשכת (MEA-3): המטבע מאפשר השוואת ערכם של סחורות ושירותים, ושיערי הריבית מספקים מידה לעלות המטבע שנלווה או נחסך.

מטרת הלמידה MEA-3.B: א. הגדר את הריבית הנומינלית והריבית הריאלית. ב. הסבר את הקשר בין שינויים בריביות נומינליות, תשומת האינפלציה הצפויה וריביות ריאליות. ג. חשב את הריבית הנומינלית והריבית הריאלית.

  • MEA-3.B.1 ריבית נומינלית היא קצב הריביות המושלם עבור הלוואה, ללא התאמה לתשומת האינפלציה.
  • MEA-3.B.2 נותני הלוואות ולוקחי הלוואות קובעים את הריביות הנומינליות כסכום הריביות הריאליות הצפויה שלהם ותשומת האינפלציה הצפויה.
  • MEA-3.B.3 ניתן לחשב ריבית ריאלית בהמשך על ידי חיסור קצב האינפלציה בפועל מהריבית הנומינלית.

מקור: תיאור הקורס והמבחן של College Board AP

  • הריבית הנומינלית היא הריבית המפורסמת, שאינה משוכתלת לפי אינפלציה.
  • הריבית האמיתית היא מה שהפקידן או המשכיר מרוויח בפועל מן כוח הקנייה:
$$\text{real rate}\approx\text{nominal rate}-\text{inflation rate}\quad(\text{Fisher equation}).$$

פקידנים ומשכירים מתעניינים בריבית האמיתית. אם האינפלציה גבוהה יותר מצפינות, הריביות האמיתיות יורדות – דבר המסייע למשכירים וגורם נזק לפקידנים.

דוגמה מופרדת. הלוואה כוללת ריבית נומינלית של $6\%$ בעוד שהאינפלציה פועלת בקצב של $2\%$. הריבית האמיתית היא $6\%-2\%=4\%$, ולכן כוח הקנייה של הפקידן גדל ב-$4\%$. אם במקום זאת האינפלציה זינקה ל-$7\%$, הריבית האמיתית הייתה $-1\%$ – הפקידן למעשה אבד כוח קנייה.

4.3

הגדרה, מדידה ותפקידיו של מטבע

סיילבוס

הבנה מתמשכת (MEA-3): המטבע מאפשר השוואת ערכם של סחורות ושירותים, ושיערי הריבית מספקים מידה לעלות המטבע שנלווה או נחסך.

מטרות למידה MEA-3.C: א. הגדר את הכסף ותפקידיו. ב. חשב (בהתאמה, באמצעות נתונים) מדדים של כסף.

  • MEA-3.C.1 כסף הוא כל נכס המקובל כאמצעי תשלום.
  • MEA-3.C.2 המטבע משמש כאמצעי תשלום, יחידת חשבון וכלי לאגירת ערך.
  • MEA-3.C.3 ספק המטבע נמדד באמצעות אגרגטים מוניטריים המוגדרים M1 ו-M2.
  • MEA-3.C.4 בסיס המטבע (לעיתים מסומן כ-M0 או MB) כולל מטבע במזומנים בשוק ומאגרי בנקאות.

מקור: תיאור הקורס והמבחן של College Board AP

מטבע הוא כל דבר המקובל ברחבה בתמורה. שלושת תפקידיו: אמצעי תמורה (מונע סחר במישרין), מדד ערך (מידה משותפת לערך), וארגון ערך (שומר על ערך לאורך זמן). מטבע מודרני הוא מטבע פיאטי – בעל ערך מכיוון שהממשלה מכריזה עליו כמטבע חוקי ואנשים סומכים עליו, ולא מכיוון שהוא נתמך בזהב.

תפקידי המטבע; בתיק AP נבדקים השלושה הראשונים
תפקידי המטבע – בתיק AP נבדקים השלושה הראשונים (אמצעי תמורה, מדד ערך, ארגון ערך); תקן התשלום המאוחר הוא מעבר לתוכנית CED

המטבע נמדד ברמות לפי נוזילות: M1 (מטבע פיסה בהפקדות הניתנות להוצאת צ'ק – הנוזלי ביותר) והרחב יותר M2 (M1 בהפקדות חיסכון ואחרים קרובי-מטבע). מתחת ל-M1 נמצא הבסיס המטבעי (M0, או MB) – מטבע במחזוריות עם מפרקי הבנק. מקדם המטבע שווה לספק המטבע ÷ הבסיס המטבעי, ולכן פעולה של הבנק המרכזי המגבירה את המפרקים תרחיב את ספק המטבע בכמות גדולה יותר באמצעות המקדם.

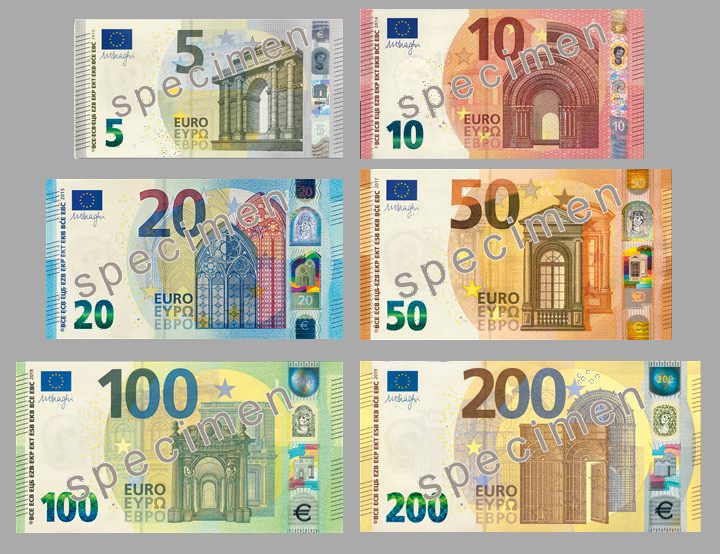
סדרת שטרות אירו בערכים שונים
המטבע עובד כי כולם מקבלים אותו: מדד ערך משותף, אמצעי תמורה וארגון ערך
מילון מונחים אימון
English עברית
financial asset/faɪˈnænʃl ˈæset/ נכס פיננסי
stocks/stɒks/ מלאי
bonds/bɒndz/ אג
liquidity/lɪˈkwɪdɪti/ נוזלות
nominal interest rate/ˈnɒmɪnl ˈɪntrest reɪt/ הריבית הנומinal
real interest rate/rɪəl ˈɪntrest reɪt/ ריבית נומינלית
Money/ˈmʌni/ כסף
medium of exchange/ˈmiːdɪəm ɒv eksˈtʃeɪndʒ/ אמצעי תשלום
unit of account/ˈjuːnɪt ɒv əˈkaʊnt/ יחידת חשבון
store of value/stɔː ɒv ˈvæljuː/ אחסון ערך
fiat money/ˈfiːət ˈmʌni/ כסף פייטי
monetary base/ˈmʌnɪtəri beɪs/ בסיס מוניטרי
fractional reserve/ˈfrækʃənl rɪˈzɜːv/ רזרבה חלקית
4.4

בנקאות והרחבת ספק המטבע

סיילבוס

הבנה מתמשכת (POL-2): מערכת הבנקאות ממלאת תפקיד חשוב בהרחבת ספק המטבע.

מטרות למידה POL-2.A: א. להגדיר מונחים מרכזיים הקשורים למערכת הבנקאות ולהרחבת ספק המטבע. ב. להסביר כיצד מערכת הבנקאות יוצרת ומרחיבה את ספק המטבע. ג. לחשב (בשימוש בנתונים ובדוחות מאזן ופיקוד כמתאים) את השפעות השינויים במערכת הבנקאות.

  • POL-2.A.1 מוסדות הפקדה (כגון בנקאות מסחר) מארגנים את נכסיהם וחיוביהם בדוחות מאזן ופיקוד.
  • POL-2.A.2 מוסדות הפקדה פועלים על פי שיטת הרזרבות שברונית.
  • POL-2.A.3 מאגרי הבנקאות מחולקים למאגרים מחייבים ומאגרים עודפים.
  • POL-2.A.4 מאגרים עודפים הם הבסיס להרחבת ספק המטבע על ידי מערכת הבנקאות.
  • POL-2.A.5 כופל המטבע הוא היחס בין ספק המטבע לבין בסיס המטבע.
  • POL-2.A.6 גודל ההרחבה של ספק המטבע תלוי בכופל המטבע.
  • POL-2.A.7 הערך המקסימלי של כופל המטבע ניתן לחישוב כהופך של אחוז הרזרבות המחייב.
  • POL-2.A.8 הסכום הנחזה על ידי כופל המטבע הפשוט עשוי להיות מוגזם, שכן אינו לוקח בחשבון את רצון הבנקאות להחזיק מאגרים עודפים או את החזקת הציבור בכמות גדולה יותר של מטבע מזומנים.

מקור: תיאור הקורס והמבחן של College Board AP

בנקים פועלים במערכת מפרקים פרקציונליים: הם שומרים חלק מההפקדות כ-מפרקים ומלווים את שאר הסכום. החלק שיש לשמור הוא יחס המפרקים החובה (rr). הלוואות יוצרות הפקות חדשות, שנפקדו מחדש ונלוונו מחדש, מה שמרחיב את ספק המטבע ב-מקדם המטבע:

$$\text{money multiplier}=\frac{1}{rr}.$$

עודף חדש ב-reserves הוא $1000 deposit with$rr=0.1$leaves$$900$, ולכן המערכת הבנקאית יכולה להרחיב את האספקה המוניטארית עד ל-$900\times\frac{1}{0.1}=9,000$. השתמש בחשבון T של בנק (נכסים = reserves + loans; נחלות = deposits) כדי לעקוב אחר reserve חובה ועודף ב-reserves (הכמות הזמינה להלוואה).

דוגמה מודגמת. בנק מקבל ⟨⟩$\$1000$ deposit with $rr=0.20$. It must hold $0.20\times1000=\$200$ כ-reserve חובה, משאיר ⟨⟩$\$800$ of excess reserves to lend. With a money multiplier of $\dfrac{1}{0.20}=5$, that $\$800$ של הלוואה חדשה יכולה להרחיב את האספקה המוניטארית עד ל-$800\times5=\$4000$ בכל המערכת הבנקאית.

מיומנות למבחן: נתונה יחס רזרבות חובה ופקדון, חשב שיורי רזרבה, מכפיל המטבע, והשינוי המקסימלי באספקת המטבע.

חקור

ראו כיצד בנקים מכפילים פקדונות

בנקים משאירים חלק מהפקדונות כמלאי רזרבות ומשכירים את שאריתם, שהמוקם מחדש ומשוכר שוב — מקדם הכסף מגדיל את אספקת הכסף מהפקדון ההתחלתי.

מילון מונחים אימון
English עברית
reserves/rɪˈzɜːvz/ רזרבות
required reserve ratio/rɪˈkwaɪəd rɪˈzɜːv ˈreɪʃɪəʊ/ יחס הרזרבה המחייבת
excess reserves/ekˈses rɪˈzɜːvz/ רזרבות עודפות
4.5

שוק המטבע

סיילבוס

הבנה מתמשכת (MKT-3): בשוק המטבע, הביקוש וה Offer של המטבע קובעים את שיער הריבית Nominal המאוזן ומשפיעים על ערכם של נכסים פיננסיים אחרים.

מטרה לימודית MKT-3.A: א. הגדר (בהתאם לצורך, באמצעות גרפים) את שוק הכסף, ביקוש לכסף והיצע הכסף. ב. הסבר (בהתאם לצורך, באמצעות גרפים) את הקשר בין הריבית הנומינלית לבין כמות הכסף המבוקשת (המוצעת).

  • MKT-3.A.1 הביקוש לכסף מראה קשר הפוך בין הריבית הנומינלית לבין הכמות של כסף שאנשים רוצים להחזיק.
  • MKT-3.A.2 בהינתן בסיס מטבעי שנקבע על ידי הבנק המרכזי של ארץ מה, היצע הכסף הוא עצמאי מהריבית הנומינלית.

מטרת למידה MKT-3.B: הגדר (בהתאם לצורך, באמצעות גרפים) איזון בשוק הכסף.

  • MKT-3.B.1 בשוק הכסף, האיזון מושג כאשר הריבית הנומינלית היא כזו שכמויות הביקוש וההיצע של הכסף שוות.

מטרת למידה MKT-3.C: הסבר (בהתאם לצורך, באמצעות גרפים) כיצד ריביות נומינליות מתכווננות כדי לשחזר את האיזון בשוק הכסף.

  • MKT-3.C.1 ריביות נומינליות שאינן באיזון יוצרות עודפים וחסרים בשוק הכסף. כוחות השוק מניעים את הריביות הנומינליות לעבר האיזון.

מטרת למידה MKT-3.D: א. הסבר (בהתאם לצורך, באמצעות גרפים) את הגורמים המשפיעים על הביקוש וההיצע בשוק הכסף. ב. הסבר (בהתאם לצורך, באמצעות גרפים) כיצד שינויים בביקוש ובהיצע בשוק הכסף משפיעים על הריבית הנומינלית באיזון.

  • MKT-3.D.1 גורמים המזיזים את הביקוש לכסף, כמו שינויים במפלס המחירים, וגורמים המזיזים את ההיצע של הכסף, כמו המדיניות המוניטרית, משנים את הריבית הנומינלית באיזון.

מקור: תיאור הקורס והמבחן של College Board AP

שוק המטבע קובע את שיער הריבית

שוק המטבע קובע את שיער הריבית הנומינלי:

שיער הריבית נקבע על ידי הביקוש וההיצע של מטבע
  • ביקוש למטבע נוטה לרדת בשילוב עם שיעור הריבית – השיעור הוא העלות ההזדמנותית של החזקת מטבע במקום נכסים מניבים ריבית. הוא זז ימינה עם רמת מחירים גבוהה יותר או GDP אמיתי גדול יותר.
  • היצע מטבע הוא אנכי – נקבע על ידי הבנק המרכזי, בלתי תלוי בשיעור הריבית.

המפגש שלהם קובע את שיעור הריבית באיזון. אם הבנק המרכזי מגדיל את האספקה המוניטארית, קו ההיצע זז ימינה ושיעור הריבית יורד.

חקור

איזון בשוק הכסף

שוק הכסף קובע את שיעור הריבית שבו ביקוש כסף פוגש באספקת כסף של הבנק המרכזי. שינוי באספקת הכסף מזיז את שיעור הריבית.

מילון מונחים אימון
English עברית
money market/ˈmʌni ˈmɑːkɪt/ שוק הכסף
Money demand/ˈmʌni dɪˈmænd/ ביקוש למטבע
Money supply/ˈmʌni səˈplaɪ/ היצע מטבע
Monetary policy/ˈmʌnɪtəri ˈpɒlɪsi/ מדיניות מונוטרלית
Expansionary (easy)/ekˈspænʃənəri/ מדיניות הרחבה (קלה)
Contractionary (tight)/kənˈtrækʃənəri/ מדינית הצמצום (קשה)
open-market operations/ˈəʊpən ˈmɑːkɪt ˌɒpəˈreɪʃnz/ פעולות שוק פתוח
discount rate/ˈdɪskaʊnt reɪt/ שיעור ההנחה
interest on reserves (IOR)/ˈɪntrest ɒn rɪˈzɜːvz/ ריבית על רזרבות (IOR)
policy rate/ˈpɒlɪsi reɪt/ שיעור המדיניות
loanable funds market/ˈləʊnəbl fʌndz ˈmɑːkɪt/ שוק הקרנות הנלוות
national savings/ˈnæʃənl ˈseɪvɪŋz/ חסכון לאומי
4.6

מדיניות מוניטארית

סיילבוס

הבנה מתמשכת (POL-1): מדיניות פיסקלית ומוניטרית יש להן השפעות קצר טווח על תוצאות מקרו-כלכליות.

מטרת למידה POL-1.D: א. הגדר מדיניות מוניטרית ומונחים הקשורים אליה. ב. הסבר (בהתאם לצורך, באמצעות גרפים) את האפקטים לטווח קצר של פעולה במסגרת מדיניות מוניטרית. ג. חשב (בהתאם לצורך, באמצעות נתונים ודוחות כספיים) את האפקטים של פעולה במסגרת מדיניות מוניטרית.

  • POL-1.D.1 הבנקים המרכזיים מבצעים מדיניות מוניטרית כדי להשיג מטרות מקרוכלכליות, כמו יציבות מחירים.
  • POL-1.D.2 הכלים של המדיניות המוניטרית עשויים לכלול את קצב ההנחה של הבנק המרכזי וריביות מנהליות אחרות (למשל, ריבית על פקדות), פעולות שוק פתוחות, ואת אחוז המפרט החייב. הכלים המשמשים והדרך שבהם הם מופעלים שונים בין כלכלות שמיועד להן בנקים עם פקודות מוגבלות בכלכלת הבנקים לבין כלכלות שמיועד להן בנקים עם פקודות זמינות. (מערכת הבנקים בארצות הברית מצוידת בפקודות זמינות, וכלי המדיניות המרכזי של המאגר הפדרלי הוא ריבית על פקדות.)
  • POL-1.D.3 כאשר הבנק המרכזי מבצע רכישות (מכירות) בשוק הפתוח, הפקודות עולות (ירדו), ובכך מעלה (מוריד) את הבסיס המוניטרי.
  • POL-1.D.4 כאשר הבנק המרכזי מבצע רכישות (מכירות) בשוק הפתוח בכלכלה בעלת היעדר מלאי מוסדי, ההשפעה על בסיס המטבע גדולה יותר מההשפעה על אספקת המטבע בשל מכפיל המטבע.
  • POL-1.D.5 מספר בנקים מרכזיים מבצעים מדיניות כדי להגיע לטווח יעד של שיער הלוואה בין-בנקאי למשך לילה אחד, המכונה לעיתים שיער המדיניות של הבנק המרכזי. (בארצות הברית, זהו שיער הכספים הפדרלי.)
  • POL-1.D.6 לבנקים מרכזיים יש יכולת להשפיע על שיער הריבית הנומינלי בטווח הקצר, דבר שישפיע בתורו על השקעות וצריכה. [ראה גם EK MKT-5.G.2 בנוגע להשפעה על זרימת הון נטו.] בכלכלה עם היעדר מלאי מוסדי, הבנק המרכזי יכול להשפיע על שיער הריבית הנומינלי על ידי שינוי באספקת המטבע. בכלכלה עם מלאי מוסדי ample, שינויים באספקת המטבע אינם משנים ביעילות את שיער הריבית הנומינלי; במקום זאת, הבנק המרכזי יכול להשפיע על שיער הריבית הנומינלי על ידי שינוי בשערי הריבית המנוהלים שלו.
  • POL-1.D.7 מדיניות מטבעית הרחבתית או הצמצומית משמשות לשחזר תעסוקה מלאה כאשר הכלכלה נמצאת במגמה של יציאה שלילית (כלומר, מצב של האfter recession) או חיובית (כלומר, מצב של אינפלציה).
  • POL-1.D.8 מדיניות מטבעית יכולה להשפיע על שיערי הריבית, ביקוש סגוג, תוצר אמיתי והמחיר. [ראה גם EK MKT-5.E.3 בנוגע להשפעה על שיערי החילוף.]
  • POL-1.D.9 מודל שוק המטבע, מודל שוק המוסדים ו/או מודל AD–AS עשויים לשמש להדגמת ההשפעות בטווח הקצר של מדיניות מטבעית.

מטרות למידה POL-1.E: הגדר מדוע קיימות עיכובים במדיניות מטבעית.

  • POL-1.E.1 בפועל, קיימים עיכובים במדיניות מטבעית הנובעים מהזמן הנדרש לזהות בעיה בכלכלה והזמן הנדרש לכלכלה להתאים לפעולת המדיניות.

מקור: תיאור הקורס והמבחן של College Board AP

מדיניות מוניטארית היא השימוש של הבנק המרכזי (הפדרל רזर्व) באספקה המוניטארית כדי לכיוון את המשק, תוך עבודה דרך שיעור הריבית:

איך שיעור ריבית גבוהה עובד דרך המשק כדי להאט את האינפלציה
  • הרחבתית (קלה): הגדל את האספקה המוניטארית $\to$ שיעור הריבית יורד $\to$ השקעות וצריכה עולים $\to$ AD זז ימינה (נוגדת לקריסה).
  • צמצומי (הידוק): ירידה באספקת המoney $\to$ עליית הריבית $\to$ שינוי ב-AD שמאלה (קרב נגד אינפלציה).

כלים: פעולות בשוק הפתוח (קניית אג"ח מזרימה כסף, מכירת אג"ח מוציאה כסף – הכלי הראשי), שינוי דרישת המילוי ושינוי הקנסה (הריבית שבה הבנקים מקבלים הלוואה מהבנק המרכזי). עקוב אחר השלשרת המלאה בבחינה: אספקת כסף $\to$ ריבית $\to$ השקעה $\to$ AD $\to$ תפוקה, רמת מחירים, אבטלה.

בנקים מרכזיים מודרניים מפעילים מערכת מילוי נרחב. במקום להניע את אספקת הכסף, ה-Fed קובעת ריביות מנוהלות – בעיקר הריבית על מילוי (IOR) שהיא משלמת לבנקים – והדבר מכוון את ריבית המדיניות (ריבית הכספים הפדרלית, הריבית הלילה בנקים מגבים זה מזה). בשוק המילוי, דרישת המילוי נוטה כלפי מטה בעוד שבנק המרכזי מספק מילוי בריבית הנבחרת על ידו; העלאת IOR מרים את כל ריבית המדיניות כדי לקבל על אינפלציה, הורדתה מקלה כדי לקבל על מצוקה. (במערכת מילוי מוגבל הישנה, ה-Fed הייתה מעבירה את אספקת המילוי דרך פעולות בשוק הפתוח.).

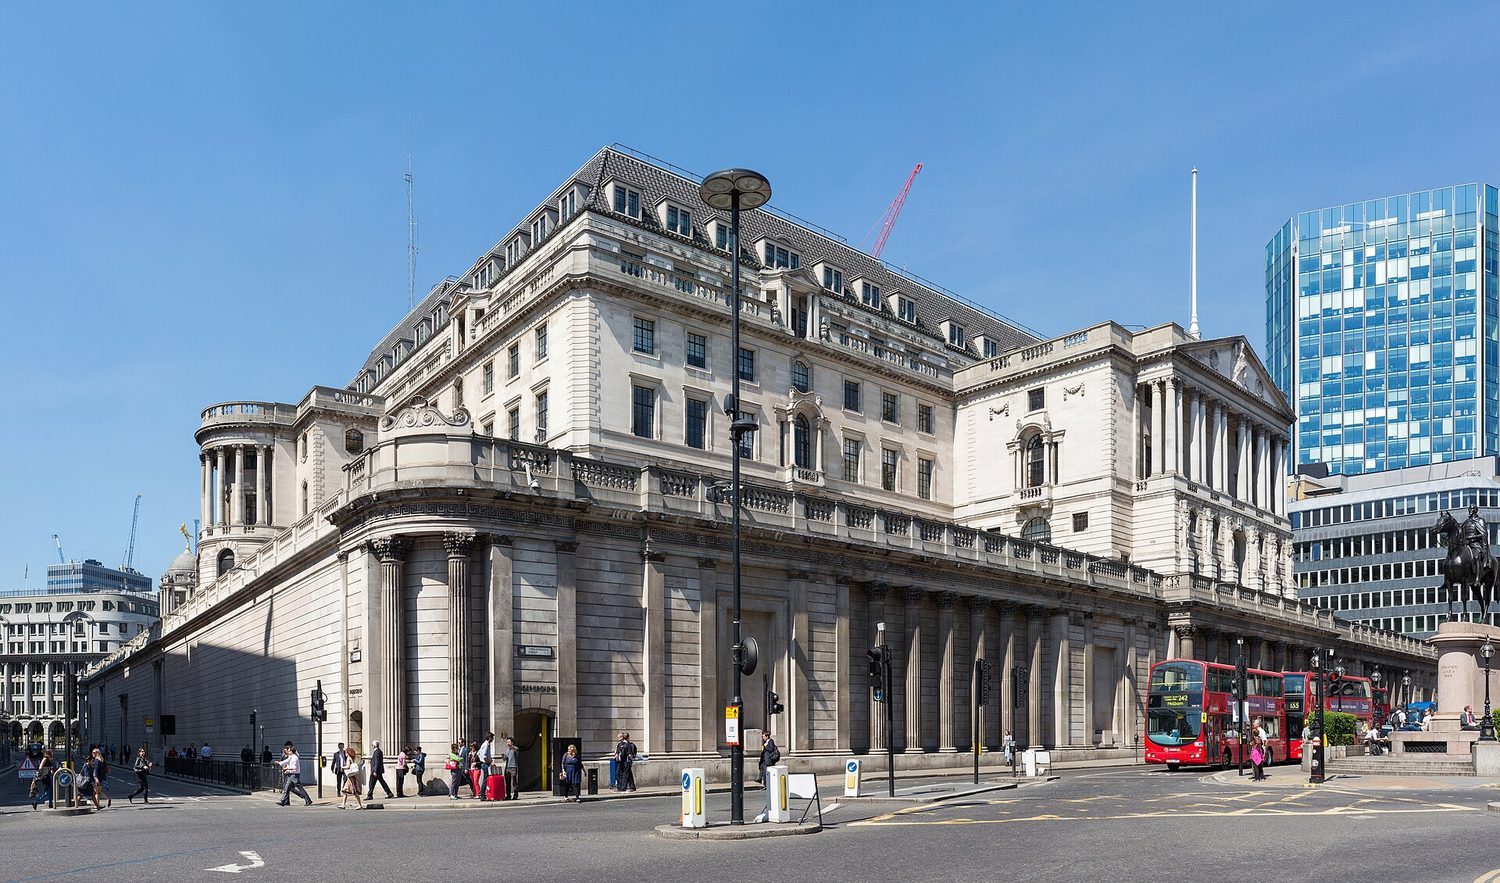
בניין בנק מרכזי: מדיניות מוניטארית קובעת ריביות ואספקת כסף
4.7

שוק הכספים הניתנים להלוואה

סיילבוס

הבנה מתמשכת (MKT-4): האינטראקציה בין חייבים, שמבקשים הון זמין, ומשקיעים, שמספקים הון זמין, קובעת את שיער הריבית האמיתי במאזן.

מטרות למידה MKT-4.A: א. הגדר (באמצעות גרפים כפי שמתאים) את שוק ההון הזמין, ביקוש להון זמין ואספקת הון זמין. ב. הסבר (באמצעות גרפים כפי שמתאים) את הקשר בין שיער הריבית האמיתי לכמות ההון הזמין המבוקשת (המוספקת).

  • MKT-4.A.1 שוק ההון הזמין מתאר את התנהגותם של משקיעים וחייבים.
  • MKT-4.A.2 הביקוש להון זמין מראה את הקשר ההופכי בין שיערי הריבית האמטיים לכמות המבוקשת של הון זמין.
  • MKT-4.A.3 אספקת ההון הזמין מראה את הקשר החיובי בין שיערי הריבית האמטיים לכמות המוספקת של הון זמין.

מטרות למידה MKT-4.B: הגדר חיסכון לאומי גם בכלכלה סגורה וגם בכלכלה פתוחה.

  • MKT-4.B.1 בהיעדר הלוואות והשקעות בינלאומיות, החיסכון הלאומי הוא סכום החיסכון הציבורי והחיסכון הפרטי.
  • MKT-4.B.2 עבור כלכלה פתוחה, ההשקעה שווה לחיסכון הלאומי plus זרימת הון נטו.

מטרות למידה MKT-4.C: הגדר (באמצעות גרפים כפי שמתאים) מאזן בשוק ההון הזמין.

  • MKT-4.C.1 בשוק ההון הניתן להלוואה, איזון מושגת כאשר שיער הריבית המציאותי הוא כזה שמכמות הבקשה וההיצע של הון הניתן להלוואה שוות.

מטרת למידה MKT-4.D: הסבר (בעזרת גרפים בהתאמה) כיצד שיערי הריבית המציאותיים מתכווננים כדי לשחזר את האיזון בשוק ההון הניתן להלוואה.

  • MKT-4.D.1 שיערי ריבית מציאותיים שאינם באיזון יוצרים עודף וחסר בשוק ההון הניתן להלוואה. כוחות השוק מובילים את שיערי הריבית המציאותיים לעבר האיזון.

מטרת למידה MKT-4.E: א. הסבר (בעזרת גרפים בהתאמה) על גורמי הבקשה וההיצע בשוק ההון הניתן להלוואה. ב. הסבר (בעזרת גרפים בהתאמה) כיצד שינויים בבקשה והיצע בשוק ההון הניתן להלוואה משפיעים על שיער הריבית המציאותי באיזון ועל כמות ההון הניתן להלוואה באיזון.

  • MKT-4.E.1 ניתן להשתמש בשוק ההון הניתן להלוואה כדי להראות את השפעות ההוצאה הממשלתית, המיסוי וההשאלה על שיערי הריבית.
  • MKT-4.E.2 גורמים המשנים את הבקשה (כמו זכות מס להשקעה) וההיצע (כמו שינויים בהתנהגות החיסכון) של ההון הניתן להלוואה משנים את שיער הריבית באיזון ואת כמות ההון באיזון.

מקור: תיאור הקורס והמבחן של College Board AP

שוק הכספים הניתנים להלוואה

שוק הכספים הניתנים להלוואה קובע את הריבית האמיתית ומקשר בין חיסכון להשקעה:

  • הצעת כספים הניתנים להלוואה נובעת מ-חיסכון ועולה עם עליית הריבית.
  • ביקוש לכספים הניתנים להלוואה נובע מ-תורמים (חברות המושקעות, ממשלה הנשערת) ויורד עם עליית הריבית.

החיסכון הוא החיסכון לאומי של הכלכלה = חיסכון פרטי (בתי-אב וחברות) + חיסכון ציבורי (המאזן בתקציב הממשלתי – עודף מוסיף לחיסכון, גירעון מפחית ממנו). בכלכלה פתוחה, השקעה = חיסכון לאומי + זרימת הון נטו מהחו"ל. לכן, גירעון תקציבי גדול הוא חיסכון ציבורי שלילי שמצמצם את הצעה לכספים הניתנים להלוואה וגורם לגירוד השקעות.

יותר חיסכון מזיז את ההצעה ימינה ומוריד את הריבית; יותר הלוואות של הממשלה מזיזות את הביקוש ימינה ומ-מגביחות את הריבית – המנגנון העומד מאחורי גירוד. יש להבחין בין הגרפים: שוק הכסף קובע את הריבית Nominal (הצעת כסף אנכית), בעוד שכספים הניתנים להלוואה קובעים את הריבית Real (הצעת חיסכון עולה).

מיומנות לבחינה: לדעת איזה גרף לצייר – שוק כסף למדיניות מוניטארית, כספים הניתנים להלוואה לחיסכון, גירעונות וגירוד – ולעקוב אחר כך שינוי באחד משפיע על AD-AS.

4.7

טיפים לבחינות

  • לדעת את שלושת הפונקציות של כסף ואת מדדי M1/M2.
  • שוק הכסף קובע את הריבית Nominal (הצעת כסף אנכית); יותר הצעת כסף מוריד את הריבית.
  • לחשב את מכפיל הכסף $\tfrac{1}{rr}$ והשינוי המקסימלי בהצעת הכסף מתקנון חדש.
  • לעקוב אחר מדיניות מוניטארית: הצעת כסף → ריבית → השקעה → AD → תוצאה.
  • להבדיל בין שוק הכסף (ריבית Nominal) לבין שוק כספים הניתנים להלוואה (ריבית Real); להשתמש בריבית Real $=$ Nominal $-$ אינפלציה.

שיעורים אינטראקטיביים בנושא זה

לעבור על הדברים צעד אחר צעד, עם תרגילים לבדיקה מיידית.

מבחני עבר

נושאים נוספים במקרוכלכלואה - AP

היכנס או צור חשבון

IGCSE, A-Level & AP