Doanh nghiệp này đang hoạt động tốt. Every tháng nó đều có lợi nhuận — sản phẩm được tiêu thụ, khách hàng hài lòng. Nhưng hãy xem tiền trong ngân hàng. Nhà cung cấp muốn…
English narration · English + 中文 subtitles burned in · Giọng đọc tiếng Anh · phụ đề tiếng Anh + 中文 được ghi trực tiếp
explain why businesses need finance (start-up capital, expansion, working capital, cash-flow problems)
distinguish short-term and long-term finance and internal and external sources of finance
describe sources of finance (retained profit, sale of assets, owners' savings, bank loan/overdraft, share issue, debentures, leasing, hire purchase, trade credit, microfinance, crowdfunding, government grants)
explain the factors that influence the choice of source of finance
Tiếng Việt
giải thích vì sao doanh nghiệp cần tài chính (vốn khởi nghiệp, mở rộng, vốn lưu động, vấn đề dòng tiền)
phân biệt tài chính ngắn hạn và dài hạn, cũng như nguồn tài chính nội bộ và ngoại bộ
mô tả các nguồn tài chính (lợi nhuận giữ lại, bán tài sản, tiết kiệm của chủ sở hữu, vay ngân hàng/vay quá hạn, phát hành cổ phiếu, trái phiếu, thuê tài chính, mua trả góp, tín dụng thương mại, vi mô tài chính, gây quỹ cộng đồng, trợ cấp chính phủ)
giải thích các yếu tố ảnh hưởng đến lựa chọn nguồn tài chính
Source: Cambridge International syllabus · Nguồn: Chương trình Cambridge International
English
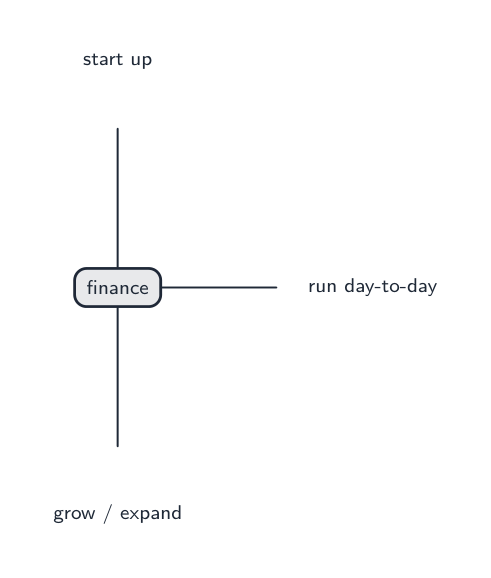
Finance 资金 means the money a business needs. A business needs finance to:
start up — start-up capital 启动资金 to buy equipment and stock before it earns anything,
grow — money for expansion 扩张, such as new shops or machines,
run day to day — working capital 营运资金 to pay wages and suppliers while waiting for customers to pay,
survive a cash-flow 现金流 problem, when more money is going out than is coming in.
Sources of finance
Finance can be short-term 短期 (paid back within a year) or long-term 长期 (over several years). It can come from inside the business (internal) or from outside (external).
Source
Internal / external
Notes
retained profit 留存利润
internal
profit kept in the business, not paid out
sale of assets 资产
internal
selling things the business no longer needs
owners' savings
internal
the owners' own money
bank loan 贷款
external
borrowed money, repaid with interest 利息 over time
bank overdraft 透支
external
the bank lets the account go below zero, for short-term needs
issuing new shares 股份
external
only for limited companies; raises money but shares out control
debentures 债券
external
long-term loans to a company that pay interest
leasing 租赁
external
renting equipment instead of buying it
hire purchase 分期付款
external
buy now and pay in monthly parts
trade credit 贸易信贷
external
pay suppliers later, for example after 30 days
microfinance 小额信贷
external
small loans for tiny businesses in poorer areas
crowdfunding 众筹
external
many people each give a small amount, often online
government grants 补助金
external
money from the government that need not be repaid
Choosing a source
The best source depends on how much money is needed and for how long, the cost (interest and fees), the size and legal type of the business (only companies can sell shares), and how much risk and control the owners will accept.
Tiếng Việt
Ngân hàng là nguồn tài chính bên ngoài quan trọng của doanh nghiệp, thông qua vay và cho phép rút quá hạn.Vốn tài chính cần thiết cho việc khởi nghiệp, vận hành hàng ngày và phát triển
Tài chính nghĩa là số tiền mà doanh nghiệp cần thiết. Doanh nghiệp cần tài chính để:
khởi sự — vốn khởi sự để mua trang thiết bị và hàng tồn kho trước khi kiếm được tiền,
phát triển — tiền cho mở rộng, chẳng hạn như cửa hàng mới hoặc máy móc,
vận hành hàng ngày — vốn lưu động để trả lương và thanh toán cho nhà cung cấp trong lúc chờ khách hàng trả tiền,
sống sót qua vấn đề luồng tiền mặt, khi tiền ra nhiều hơn tiền vào.
Nguồn tài chính
Tài chính có thể là ngắn hạn (trả lại trong vòng một năm) hoặc dài hạn (trong vài năm). Nó có thể đến từ bên trong doanh nghiệp (nội bộ) hoặc từ bên ngoài (bên ngoài).
Nguồn
Nội bộ / Bên ngoài
Ghi chú
lợi nhuận giữ lại
nội bộ
lợi nhuận giữ lại trong doanh nghiệp, không phân phối
bán tài sản
nội bộ
bán những thứ doanh nghiệp không còn cần nữa
tiết kiệm của chủ sở hữu
nội bộ
tiền riêng của chủ sở hữu
vay ngân hàng
bên ngoài
tiền vay, được trả lại kèm lãi suất theo thời gian
cho phép rút quá hạn
bên ngoài
ngân hàng cho phép tài khoản âm, phục vụ nhu cầu ngắn hạn
phát hành cổ phiếu mới
bên ngoài
chỉ áp dụng cho công ty cổ phần; huy động tiền nhưng chia sẻ quyền kiểm soát
chứng khoán trái phiếu
bên ngoài
khoản vay dài hạn dành cho công ty với lãi suất định kỳ
thuê
bên ngoài
thuê thiết bị thay vì mua
mua trả góp
bên ngoài
mua ngay và trả theo từng tháng
tín dụng thương mại
bên ngoài
trả chậm cho nhà cung cấp, ví dụ sau 30 ngày
tài chính vi mô
bên ngoài
khoản vay nhỏ cho các doanh nghiệp siêu nhỏ ở khu vực nghèo
gọi vốn cộng đồng
bên ngoài
nhiều người đóng góp một số tiền nhỏ, thường qua mạng internet
trợ cấp chính phủ
bên ngoài
tiền từ chính phủ không cần hoàn trả
Nguồn vốn đến từ bên trong doanh nghiệp (nội bộ) hoặc bên ngoài (ngoại bộ)
Lựa chọn nguồn
Nguồn tốt nhất phụ thuộc vào số tiền cần thiết và thời gian sử dụng, chi phí (lãi suất và phí), quy mô và loại hình pháp lý của doanh nghiệp (chỉ công ty mới có thể bán cổ phiếu), cũng như mức độ rủi ro và quyền kiểm soát mà chủ sở hữu sẵn sàng chấp nhận.
Explore · Khám phá
Sources of finance lab · Phòng thí nghiệm về nguồn tài chính
Choose the best type of finance by time, risk and ownership. · Chọn loại hình tài chính phù hợp nhất dựa trên thời gian, rủi ro và quyền sở hữu.
Cash flow and working capital · Luồng tiền mặt và vốn lưu động
Syllabus · Chương trình
English
explain the importance of cash and the difference between cash and profit
construct, complete and interpret a cash-flow forecast (inflows, outflows, net cash flow, opening/closing balance)
explain working capital and how a business can overcome cash-flow problems
Tiếng Việt
giải thích tầm quan trọng của tiền mặt và sự khác biệt giữa tiền mặt và lợi nhuận
xây dựng, hoàn thiện và phân tích dự báo dòng tiền (dòng tiền vào, dòng tiền ra, dòng tiền ròng, dư nợ đầu/cuối kỳ)
giải thích vốn lưu động và cách doanh nghiệp khắc phục các vấn đề về dòng tiền
Source: Cambridge International syllabus · Nguồn: Chương trình Cambridge International
English
Cash-flow forecast
Cash is not the same as profit
Cash 现金 is the money a business can use right now. Profit 利润 is revenue 收入 minus costs over a period. A business can be making a profit yet still run out of cash — for example, if customers have not paid yet. Running out of cash can force even a profitable business to close.
The cash-flow forecast
A cash-flow forecast 现金流预测 predicts the money coming in and going out each month. It uses:
inflows 流入 — money coming in (sales, loans),
outflows 流出 — money going out (wages, rent, materials),
net cash flow 净现金流 — inflows minus outflows,
opening balance 期初余额 — the cash held at the start of the month,
closing balance 期末余额 — the cash held at the end of the month.
Worked example. A shop expects inflows of £12,000 and outflows of £9,000 next month, and starts the month with £2,000 in the bank. Find the net cash flow and the closing balance.
Working capital is the money available for day-to-day running. It is the current assets 流动资产 (cash and things soon turned into cash) minus the current liabilities 流动负债 (debts due within a year).
To overcome cash-flow problems, a business can arrange an overdraft, delay paying suppliers, ask customers to pay sooner, sell spare assets, or cut spending.
Tiếng Việt
Dự báo dòng tiền
Tiền mặt không giống với lợi nhuận
Tiền mặt là số tiền doanh nghiệp có thể sử dụng ngay lập tức. Lợi nhuận là doanh thu trừ đi chi phí trong một khoảng thời gian. Một doanh nghiệp có thể đang tạo ra lợi nhuận nhưng vẫn hết tiền mặt — ví dụ, nếu khách hàng chưa thanh toán. Hết tiền mặt có thể buộc cả một doanh nghiệp có lợi nhuận phải đóng cửa.
Bán tín dụng tạo ra lợi nhuận trên giấy ngay bây giờ - tiền mặt đến muộn hơn nhiều
Dự báo luồng tiền mặt
Một dự báo luồng tiền mặt dự đoán số tiền vào và ra mỗi tháng. Nó sử dụng:
tiền vào — tiền flowing in (doanh thu bán hàng, vay),
tiền ra — tiền flowing out (lương, tiền thuê, nguyên vật liệu),
Ví dụ đã giải. Một cửa hàng dự kiến có tiền vào £12,000 và tiền ra £9,000 trong tháng tới, và bắt đầu tháng với £2,000 trong ngân hàng. Tìm luồng tiền mặt ròng và số dư kết thúc.
Một dự báo dòng tiền theo dõi số dư đóng cửa mỗi tháng, cảnh báo sớm về tình trạng thiếu hụt
Vốn lưu động
Vốn lưu động là số tiền có sẵn cho hoạt động hàng ngày. Nó là tài sản lưu chuyển (tiền mặt và những thứ sớm chuyển đổi thành tiền) trừ đi nợ lưu chuyển (nợ phải trả trong vòng một năm).
Để khắc phục vấn đề luồng tiền mặt, doanh nghiệp có thể sắp xếp cho phép rút quá hạn, trì hoãn thanh toán cho nhà cung cấp, yêu cầu khách hàng trả tiền sớm hơn, bán tài sản dự phòng, hoặc cắt giảm chi tiêu.
Vốn lưu động: tài sản lưu chuyển trừ nợ lưu chuyển
Explore · Khám phá
Cash-flow forecasting · Dự báo dòng tiền
A forecast of cash in and out each month warns a business of a cash shortage before it strikes. · Dự báo dòng tiền vào và ra mỗi tháng cảnh báo doanh nghiệp về tình trạng thiếu tiền mặt trước khi nó xảy ra.
Drag the monthly cash in, cash out and the one-off oven purchase — does the bakery stay out of the red all six months? · Kéo dòng tiền vào/tháng, dòng tiền ra/tháng và mua lò nướng một lần — liệu tiệm bánh có giữ được thế âm không trong cả sáu tháng?
identify the main features of an income statement: revenue, cost of sales, gross profit, expenses and profit for the year
explain how income statements are used by stakeholders
Tiếng Việt
xác định các đặc điểm chính của báo cáo kết quả hoạt động kinh doanh: doanh thu, giá vốn hàng bán, lợi nhuận gộp, chi phí vận hành và lợi nhuận sau thuế của năm
giải thích cách các bên liên quan sử dụng báo cáo kết quả hoạt động kinh doanh
Source: Cambridge International syllabus · Nguồn: Chương trình Cambridge International
English
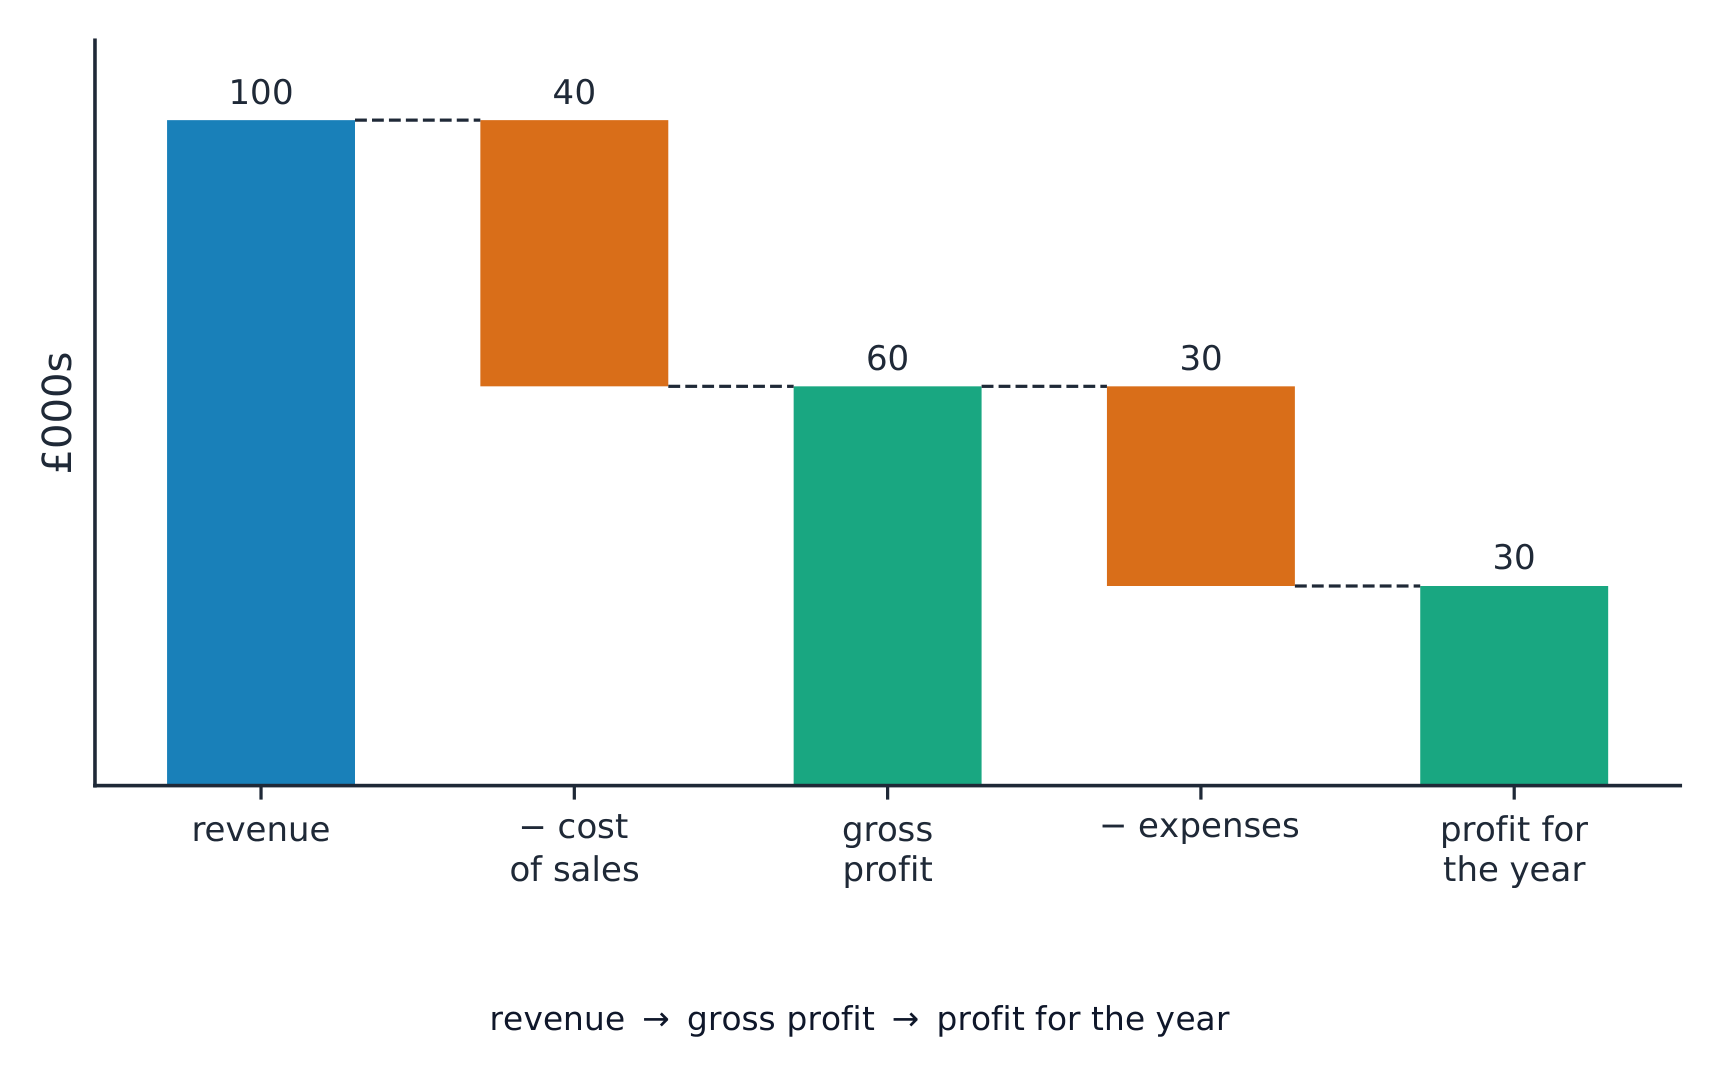
An income statement 损益表 shows how much profit a business made over a period, usually a year.
Line
Meaning
revenue
money from sales
cost of sales 销售成本
the cost of making or buying the goods that were sold
gross profit 毛利润
revenue minus cost of sales
expenses 费用
other running costs: rent, wages, advertising
profit for the year 年度利润
gross profit minus expenses
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
$$\text{profit for the year} = \text{gross profit} - \text{expenses}$$
Worked example. A business has revenue of £200,000, cost of sales of £120,000 and expenses of £50,000. Find its gross profit and its profit for the year.
$$\text{profit for the year} = \text{\pounds} 80\,000 - \text{\pounds} 50\,000 = \text{\pounds} 30\,000$$
Income statements are used by stakeholders 利益相关者: owners check the profit, lenders check whether their loans are safe, and managers look for problems.
Tiếng Việt
Một báo cáo kết quả kinh doanh cho biết doanh nghiệp đã tạo ra bao nhiêu lợi nhuận trong một khoảng thời gian, thường là một năm.
Dòng
Ý nghĩa
doanh thu
tiền từ bán hàng
chi phí bán hàng
chi phí sản xuất hoặc mua hàng hóa đã bán
lợi nhuận gộp
doanh thu trừ chi phí bán hàng
chi phí vận hành
các chi phí vận hành khác: tiền thuê, lương, quảng cáo
Lợi nhuận sau thuế năm
Lợi nhuận gộp trừ đi chi phí vận hành
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
$$\text{profit for the year} = \text{gross profit} - \text{expenses}$$
Ví dụ minh họa. Một doanh nghiệp có doanh thu là £200,000, giá vốn hàng bán là £120,000 và chi phí vận hành là £50,000. Tính lợi nhuận gộp và lợi nhuận sau thuế năm của doanh nghiệp.
$$\text{profit for the year} = \text{\pounds} 80\,000 - \text{\pounds} 50\,000 = \text{\pounds} 30\,000$$
Báo cáo kết quả kinh doanh trình bày sự biến chuyển từ doanh thu xuống lợi nhuận sau thuế
Báo cáo kết quả kinh doanh được sử dụng bởi các bên liên quan: chủ sở hữu kiểm tra lợi nhuận, nhà cho vay xem xét khả năng an toàn của khoản vay, và quản lý tìm kiếm các vấn đề.
Statement of financial position · Báo cáo tình hình tài chính
Syllabus · Chương trình
English
identify the main classifications in a statement of financial position: non-current and current assets, current and non-current liabilities, and owners' equity/capital
explain how the statement of financial position is used
Tiếng Việt
xác định các phân loại chính trong báo cáo tình hình tài chính: tài sản không lưu động và tài sản lưu động, nợ phải trả lưu động và không lưu động, cùng vốn chủ sở hữu/vốn
giải thích cách sử dụng báo cáo tình hình tài chính
Source: Cambridge International syllabus · Nguồn: Chương trình Cambridge International
English
A statement of financial position 财务状况表 (also called a balance sheet) shows what a business owns and what it owes (its liabilities 负债) on one day.
non-current assets 非流动资产 — things kept for the long term: buildings, machines.
current assets — short-term items: inventory 库存, money owed by customers, and cash.
current liabilities — debts due within a year: an overdraft, money owed to suppliers.
non-current liabilities 非流动负债 — debts due after more than a year: a long-term loan.
owners' equity 所有者权益 — the money the owners put in, plus profit kept in the business.
It is used to check what the business is worth, how much it owes, and whether it can pay its debts.
Tiếng Việt
Sàn chứng khoán: các công ty cổ phần đại chúng huy động vốn bằng cách bán cổ phiếu cho nhà đầu tư.
Một báo cáo tình hình tài chính (còn gọi là bảng cân đối kế toán) cho thấy một doanh nghiệp sở hữu những gì và nợ những gì (nợ phải trả) vào một ngày cụ thể.
Tài sản dài hạn — những thứ giữ lại trong thời gian dài: nhà cửa, máy móc.
Tài sản ngắn hạn — các mục tiêu ngắn hạn: hàng tồn kho, tiền khách hàng nợ, và tiền mặt.
Nợ ngắn hạn — các khoản nợ đến hạn trong vòng một năm: khoản quá hạn, tiền nợ nhà cung cấp.
Nợ dài hạn — các khoản nợ đến hạn sau hơn một năm: một khoản vay dài hạn.
Vốn chủ sở hữu — số tiền mà chủ sở hữu bỏ vào, cộng với lợi nhuận giữ lại trong doanh nghiệp.
Báo cáo này được dùng để kiểm tra doanh nghiệp có giá trị bao nhiêu, nợ bao nhiêu, và liệu có đủ khả năng thanh toán nợ hay không.
Hai vế luôn cân bằng: tài sản = nợ + vốn chủ sở hữu
gross profit margin 毛利率 — gross profit as a percentage of revenue.
profit margin 利润率 — profit for the year as a percentage of revenue.
return on capital employed 资本回报率 (ROCE) — profit as a percentage of the capital employed 所用资本 (money invested). It shows how well the investment is used.
A higher percentage is better for all three.
Worked example. The same business (revenue £200,000, gross profit £80,000, profit for the year £30,000) has capital employed of £150,000. Find its three profitability ratios.
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
the current ratio 流动比率 compares current assets with current liabilities. Around 1.5 to 2 is healthy.
the acid test ratio 速动比率 is stricter: it leaves out inventory, because inventory is not yet sold.
Worked example. A business has current assets of £40,000 (including £10,000 of inventory) and current liabilities of £20,000. Find its current ratio and acid test ratio.
Biên lợi nhuận gộp — lợi nhuận gộp dưới dạng phần trăm của doanh thu.
Biên lợi nhuận — lợi nhuận sau thuế dưới dạng phần trăm của doanh thu.
Tỷ suất hoàn vốn trên vốn đã sử dụng (ROCE) — lợi nhuận dưới dạng phần trăm của vốn đã sử dụng (số tiền đầu tư). Nó cho thấy việc đầu tư được sử dụng hiệu quả như thế nào.
Phần trăm cao hơn là tốt hơn cho cả ba loại tỷ lệ.
Ví dụ minh họa. Doanh nghiệp tương tự (doanh thu £200,000, lợi nhuận gộp £80,000, lợi nhuận sau thuế năm £30,000) có vốn đầu tư được sử dụng là £150,000. Tính ba tỷ lệ sinh lời của doanh nghiệp.
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
Tỷ lệ thanh khoản hiện hành so sánh tài sản ngắn hạn với nợ ngắn hạn. Mức khoảng 1,5 đến 2 là lành mạnh.
Tỷ lệ thử nhanh nghiêm ngặt hơn: nó loại trừ hàng tồn kho, vì hàng tồn kho chưa được bán.
Ví dụ minh họa. Một doanh nghiệp có tài sản ngắn hạn là £40,000 (bao gồm £10,000 hàng tồn kho) và nợ phải trả ngắn hạn là £20,000. Tính tỷ số thanh toán ngắn hạn và tỷ số thanh toán nhanh.
Cash is not profit: a profitable business can still run out of cash if customers pay late. Watch the closing balance on a cash-flow forecast.
Separate internal sources (retained profit, sale of assets, owners' savings) from external ones (bank loan, overdraft, shares, leasing, trade credit).
Key formulas: net cash flow = inflows − outflows; closing balance = opening balance + net cash flow; working capital = current assets − current liabilities.
Profitability ratios (gross margin, profit margin, ROCE) — higher is better. Liquidity: the current ratio (healthy ≈ 1.5–2) and the stricter acid test (which leaves out inventory).
Only limited companies can raise money by issuing shares; a sole trader or partnership cannot.
Tiếng Việt
Tiền mặt không phải là lợi nhuận: một doanh nghiệp có lợi nhuận vẫn có thể hết tiền nếu khách hàng trả chậm. Hãy theo dõi số dư cuối cùng trong dự báo dòng tiền.
Phân biệt các nguồn nội bộ (lợi nhuận giữ lại, bán tài sản, tiết kiệm của chủ sở hữu) khỏi các nguồn bên ngoài (vay ngân hàng, khoản quá hạn, cổ phiếu, thuê mua, tín dụng thương mại).
Các công thức then chốt: dòng tiền ròng = dòng tiền vào − dòng tiền ra; số dư cuối kỳ = số dư đầu kỳ + dòng tiền ròng; vốn lưu động = tài sản ngắn hạn − nợ ngắn hạn.
Tỷ lệ sinh lời (biên lợi nhuận gộp, biên lợi nhuận, ROCE) — càng cao càng tốt. Thanh khoản: tỷ lệ thanh khoản hiện hành (lành mạnh ≈ 1,5–2) và tỷ lệ thử nhanh nghiêm ngặt hơn (loại trừ hàng tồn kho).
Chỉ các công ty giới hạn mới có thể huy động vốn bằng cách phát hành cổ phiếu; cá nhân kinh doanh độc thân hoặc hợp danh thì không.
Interactive lessons on this topic · Bài học tương tác về chủ đề này
Work through it step by step, with instant-check exercises. · Làm theo từng bước, kèm theo bài tập kiểm tra ngay lập tức.
Pick one and the site follows you — notes, papers, videos and practice all open on it. · Chọn một môn và trang sẽ điều hướng theo — ghi chú, tài liệu, video và bài tập đều mở ở đó.
Type to search notes, lessons, code, vocabulary and past-paper questions across every subject. · Nhập để tìm ghi chú, bài học, mã, từ vựng và câu hỏi đề thi cũ trên mọi môn học.