- jelaskan mengapa bisnis membutuhkan dana (modal awal, ekspansi, modal kerja, masalah arus kas)
- bedakan dana jangka pendek dan jangka panjang serta sumber dana internal dan eksternal
- jelaskan sumber dana (laba ditahan, penjualan aset, tabungan pemilik, pinjaman bank/overdraft, penerbitan saham, obligasi, sewa, pembelian kredit, kredit dagang, mikrofinansial, pendanaan kolektif, hibah pemerintah)
- jelaskan faktor-faktor yang memengaruhi pemilihan sumber dana
Informasi keuangan dan keputusan
Studi Bisnis IGCSE · Topik 5
 12:52
Informasi keuangan dan keputusan
Bisnis ini sedang berjalan baik. Setiap bulan menghasilkan keuntungan — produk terjual, pelanggan bahagia. Tapi perhatikan uang di bank. Pemasok menginginkan…
Narasi bahasa Inggris · Subtitle bahasa Inggris + 中文 disematkan langsung
5.1
Mengapa bisnis membutuhkan pendanaan

Silabus
Sumber: Silabus Cambridge International
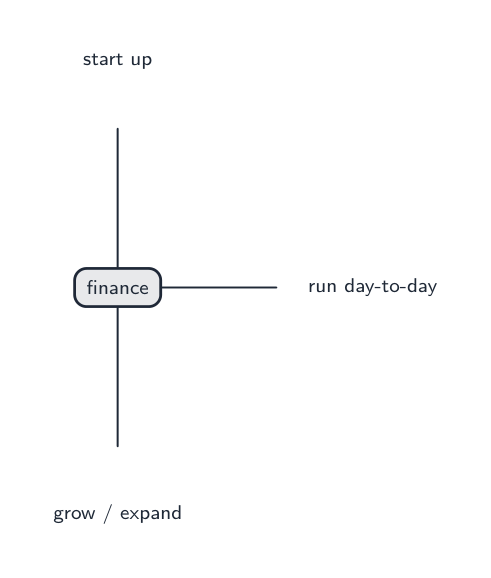
Pendanaan berarti uang yang dibutuhkan oleh bisnis. Bisnis memerlukan pendanaan untuk:
- memulai usaha — modal awal untuk membeli peralatan dan stok sebelum menghasilkan pendapatan,
- berkembang — dana untuk ekspansi, seperti toko baru atau mesin,
- menjalankan operasional harian — modal kerja untuk membayar upah dan pemasok sambil menunggu pembayaran dari pelanggan,
- bertahan dari masalah arus kas, ketika pengeluaran uang lebih besar daripada pemasukan.
Sumber pendanaan
Pendanaan dapat bersifat jangka pendek (dibayar kembali dalam satu tahun) atau jangka panjang (selama beberapa tahun). Pendanaan berasal dari dalam bisnis (internal) atau dari luar (eksternal).
| Sumber | Internal / Eksternal | Catatan |
|---|---|---|
| laba ditahan | internal | laba disimpan di dalam bisnis, tidak dibagikan |
| penjualan aset | internal | menjual barang yang tidak lagi dibutuhkan bisnis |
| tabungan pemilik | internal | uang pribadi milik pemilik |
| pinjaman bank | eksternal | uang pinjaman yang dikembalikan beserta bunga seiring waktu |
| overdraft bank | eksternal | bank mengizinkan saldo akun menjadi negatif, untuk kebutuhan jangka pendek |
| penerbitan saham baru | eksternal | hanya untuk perusahaan terbatas; mengumpulkan dana tetapi membagi kendali |
| surat utang | eksternal | pinjaman jangka panjang kepada perusahaan yang memberikan bunga |
| sewa | eksternal | menyewa peralatan alih-alih membelinya |
| sewa beli | eksternal | membeli sekarang dan membayar secara mencicil tiap bulan |
| kredit dagang | eksternal | membayar pemasok nanti, misalnya setelah 30 hari |
| mikrofinansial | eksternal | pinjaman kecil untuk usaha mikro di daerah kurang mampu |
| crowdfunding | eksternal | banyak orang masing-masing memberikan sejumlah kecil, sering kali secara online |
| hibah pemerintah | eksternal | dana dari pemerintah yang tidak perlu dikembalikan |

Memilih sumber
Sumber terbaik bergantung pada berapa banyak dana yang dibutuhkan dan untuk berapa lama, biaya (bunga dan biaya administrasi), ukuran dan jenis hukum bisnis (hanya perusahaan yang dapat menjual saham), serta seberapa besar risiko dan kendali yang bersedia diterima pemilik.
Jelajahi
Laboratorium sumber pendanaan
Pilih jenis pendanaan terbaik berdasarkan waktu, risiko, dan kepemilikan.
Kosa kata
Latih
| English | Bahasa Indonesia |
|---|---|
| finance/ˈfaɪnæns/ | keuangan |
| start-up capital/stɑːt ʌp ˈkæpɪtl/ | modal awal usaha |
| expansion/ekˈspænʃn/ | lembah |
| assets/ˈæsets/ | aset |
| loan/ləʊn/ | pinjaman |
| interest/ˈɪntrest/ | bunga |
| overdraft/ˈəʊvədræft/ | atas nama |
| shares/ʃeəz/ | bahagian saham |
| debentures/deˈbentʃəz/ | obligasi |
| crowdfunding/ˈkraʊdfʌndɪŋ/ | pembiayaan kolektif |
| grants/ɡrænts/ | hibah |
5.2
Arus kas dan modal kerja

Silabus
- jelaskan pentingnya uang tunai dan perbedaan antara uang tunai dan laba
- susun, lengkapi, dan tafsirkan ramalan arus kas (penerimaan, pengeluaran, arus kas bersih, saldo awal/akhir)
- jelaskan modal kerja dan bagaimana bisnis dapat mengatasi masalah arus kas
Sumber: Silabus Cambridge International
Kas tidak sama dengan laba
Kas adalah uang yang bisa digunakan bisnis saat ini. Laba adalah pendapatan dikurangi biaya selama suatu periode. Bisnis bisa mencetak laba namun tetap kehabisan uang tunai—misalnya, jika pelanggan belum membayar. Kehabisan uang tunai dapat memaksa bahkan bisnis yang untung untuk tutup.
Perkiraan arus kas
Sebuah perkiraan arus kas memprediksi uang masuk dan keluar setiap bulannya. Ini menggunakan:
- pemasukan — uang masuk (penjualan, pinjaman),
- pengeluaran — uang keluar (upah, sewa, bahan baku),
- arus kas bersih — pemasukan dikurangi pengeluaran,
- saldo awal — uang tunai yang dimiliki di awal bulan,
- saldo akhir — uang tunai yang dimiliki di akhir bulan.
$$\text{net cash flow} = \text{inflows} - \text{outflows}$$
$$\text{closing balance} = \text{opening balance} + \text{net cash flow}$$
Contoh terpecahkan. Sebuah toko memperkirakan arus masuk sebesar £12,000 dan arus keluar sebesar £9,000 bulan depan, dan memulai bulan dengan saldo £2,000 di bank. Hitung arus kas bersih dan saldo penutup.
$$\text{net cash flow} = \text{\pounds} 12\,000 - \text{\pounds} 9\,000 = \text{\pounds} 3\,000$$
$$\text{closing balance} = \text{\pounds} 2\,000 + \text{\pounds} 3\,000 = \text{\pounds} 5\,000$$

Modal kerja
Modal kerja adalah uang yang tersedia untuk operasional sehari-hari. Ini adalah aset lancar (kas dan aset yang segera dikonversi menjadi kas) dikurangi liabilitas lancar (utang yang jatuh tempo dalam satu tahun).
$$\text{working capital} = \text{current assets} - \text{current liabilities}$$
Untuk mengatasi masalah arus kas, bisnis dapat mengatur overdraft, menunda pembayaran pemasok, meminta pelanggan membayar lebih cepat, menjual aset berlebih, atau memotong pengeluaran.

Jelajahi
Peramalan arus kas
Perkiraan uang masuk dan keluar per bulan memberi peringatan pada bisnis mengenai kekurangan kas sebelum terjadi.
Jelajahi
Laboratorium prakiraan arus kas
Seret arus kas masuk bulanan, arus kas keluar, dan pembelian oven sekali jalan — apakah bakery tetap bebas defisit selama enam bulan?
Kosa kata
Latih
| English | Bahasa Indonesia |
|---|---|
| working capital/ˈwɜːkɪŋ ˈkæpɪtl/ | modal kerja |
| cash-flow/kæʃ fləʊ/ | arus kas |
| short-term/ʃɔːt tɜːm/ | jangka pendek |
| long-term/lɒŋ tɜːm/ | jangka panjang |
| retained profit/rɪˈteɪnd ˈprɒfɪt/ | laba ditahan |
| cash/kæʃ/ | uang tunai |
| profit/ˈprɒfɪt/ | laba |
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | prakiraan arus kas |
| inflows/ˈɪnfləʊz/ | pemasukan |
| outflows/aʊtˈfləʊz/ | pengeluaran |
| net cash flow/net kæʃ fləʊ/ | arus kas bersih |
| opening balance/ˈəʊpənɪŋ ˈbæləns/ | saldo awal |
| closing balance/ˈkləʊzɪŋ ˈbæləns/ | saldo penutupan |
| current assets/ˈkʌrənt ˈæsets/ | aset lancar |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | liabilitas lancar |
| liabilities/ˌlaɪəˈbɪlɪtiz/ | liabilitas |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | aset tidak lancar |
5.3
Laporan laba rugi
Silabus
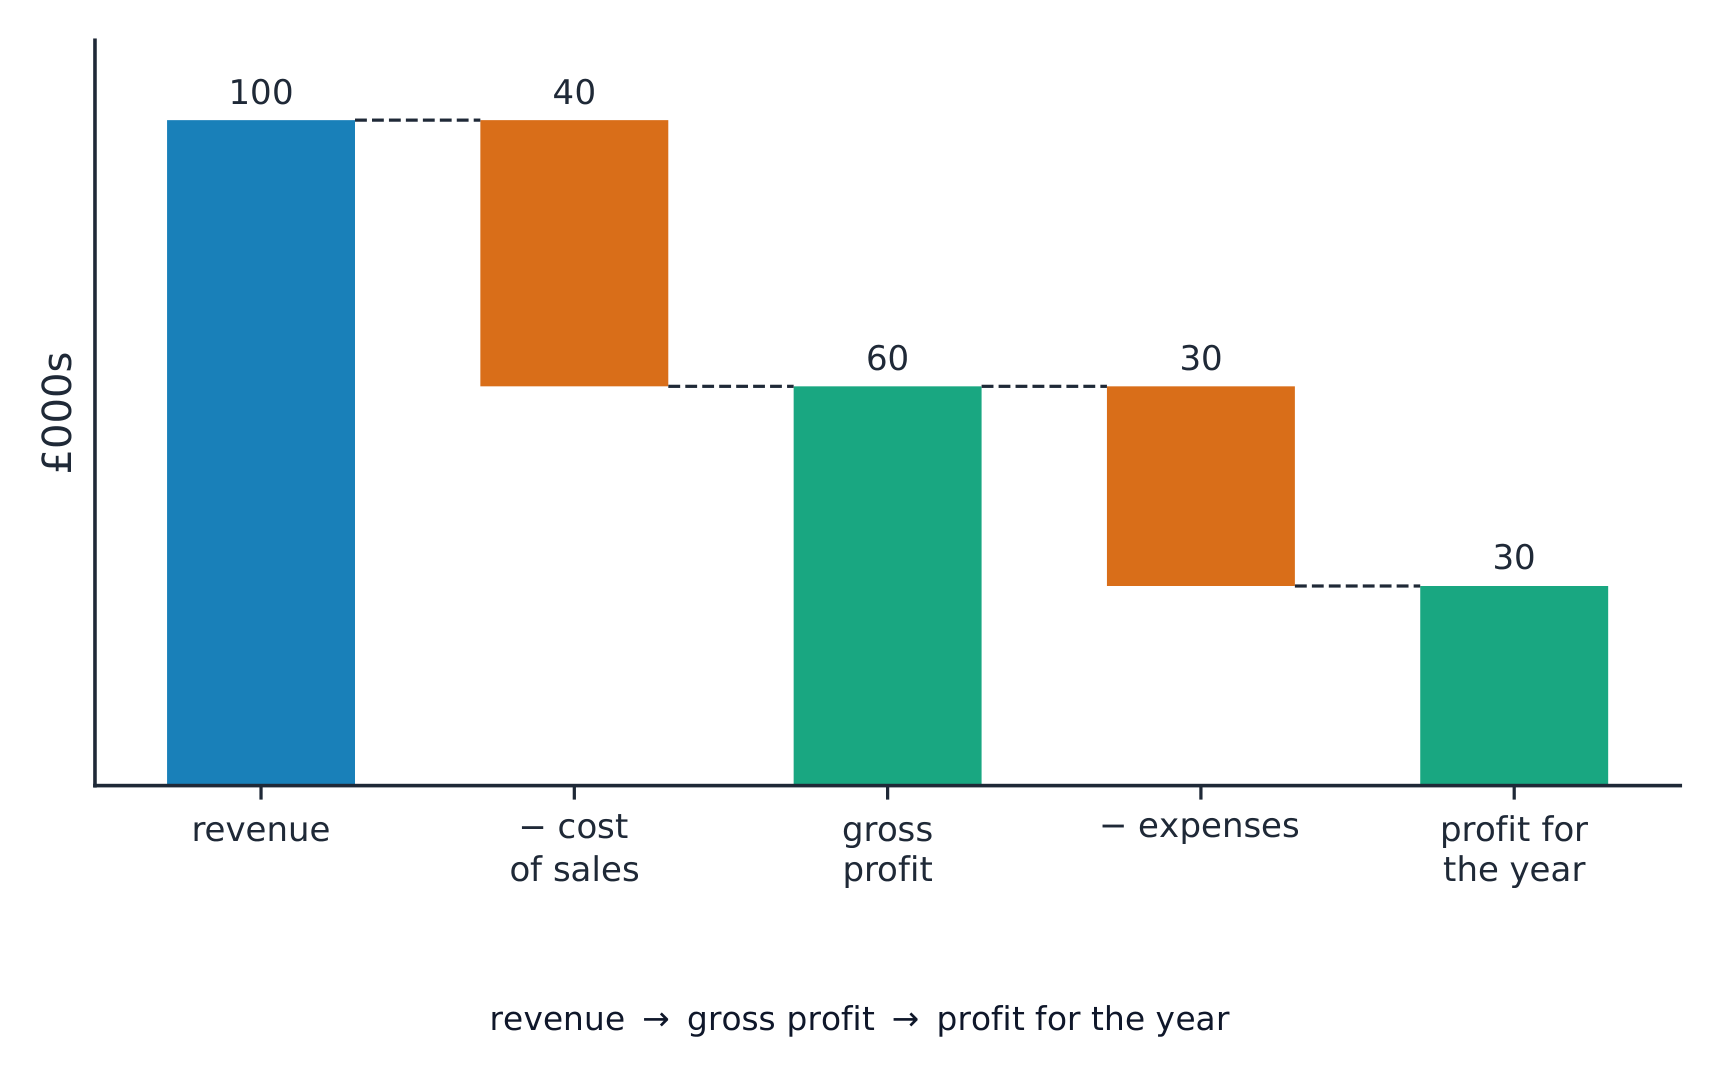
- identifikasi fitur utama laporan laba rugi: pendapatan, harga pokok penjualan, laba kotor, beban, dan laba tahun berjalan
- jelaskan bagaimana laporan laba rugi digunakan oleh para pemangku kepentingan
Sumber: Silabus Cambridge International
Sebuah laporan laba rugi menunjukkan berapa banyak laba yang diperoleh bisnis selama suatu periode, biasanya satu tahun.
| Baris | Makna |
|---|---|
| pendapatan | uang dari penjualan |
| biaya penjualan | biaya membuat atau membeli barang yang terjual |
| laba kotor | pendapatan dikurangi biaya penjualan |
| beban | biaya operasional lainnya: sewa, upah, iklan |
| laba tahun berjalan | laba kotor dikurangi beban |
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
$$\text{profit for the year} = \text{gross profit} - \text{expenses}$$
Contoh terpecahkan. Suatu bisnis memiliki pendapatan sebesar £200,000, Harga Pokok Penjualan sebesar £120,000, dan beban operasional sebesar £50,000. Hitung laba kotor dan labanya selama satu tahun.
$$\text{gross profit} = \text{\pounds} 200\,000 - \text{\pounds} 120\,000 = \text{\pounds} 80\,000$$
$$\text{profit for the year} = \text{\pounds} 80\,000 - \text{\pounds} 50\,000 = \text{\pounds} 30\,000$$
Pernyataan laba digunakan oleh pemangku kepentingan: pemilik memeriksa laba, pemberi pinjaman mengecek apakah pinjaman mereka aman, dan manajer mencari masalah.
Jelajahi
Aliran laporan keuangan
Lihat bagaimana peristiwa bisnis menjadi laporan yang dibaca pengguna.
Kosa kata
Latih
| English | Bahasa Indonesia |
|---|---|
| revenue/ˈrevənjuː/ | pendapatan |
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | laporan laba rugi |
| cost of sales/kɒst ɒv seɪlz/ | harga pokok penjualan |
| gross profit/ɡrəʊs ˈprɒfɪt/ | laba kotor |
| expenses/ekˈspensɪz/ | pengeluaran |
| profit for the year/ˈprɒfɪt fəðə jɪə/ | laba tahun berjalan |
| stakeholders/ˈsteɪkhəʊldəz/ | pemegang kepentingan |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | laporan posisi kewangan |
5.4
Neraca posisi keuangan

Silabus
- identifikasi klasifikasi utama dalam laporan posisi keuangan: aset non-lerai dan lerai, liabilitas lerai dan non-lerai, serta ekuitas/modal pemilik
- jelaskan bagaimana laporan posisi keuangan digunakan
Sumber: Silabus Cambridge International
Sebuah neraca posisi keuangan (juga disebut neraca) menunjukkan apa yang dimiliki sebuah perusahaan dan apa yang ia utangkan (liabilitasnya) pada satu hari tertentu.
- aset tidak lancar — barang yang disimpan untuk jangka panjang: gedung, mesin.
- aset lancar — item jangka pendek: persediaan, uang yang diutang oleh pelanggan, dan kas.
- liabilitas lancar — utang yang jatuh tempo dalam waktu satu tahun: overdraft, uang yang diutang kepada pemasok.
- liabilitas tidak lancar — utang yang jatuh tempo setelah lebih dari satu tahun: pinjaman jangka panjang.
- modal pemilik — uang yang dimasukkan oleh pemilik, ditambah laba yang ditahan di dalam perusahaan.
Neraca ini digunakan untuk mengecek nilai perusahaan, berapa banyak yang ia utangkan, dan apakah ia mampu membayar hutangnya.

Jelajahi
Aliran laporan keuangan
Lihat bagaimana peristiwa bisnis menjadi laporan yang dibaca pengguna.
5.5
Analisis laporan keuangan

Silabus
- hitung dan interpretasikan rasio profitabilitas: margin laba kotor, margin laba, dan pengembalian atas modal yang digunakan (ROCE)
- hitung dan interpretasikan rasio likuiditas: rasio lancar dan rasio uji asam (quick ratio)
- jelaskan bagaimana pengguna internal dan eksternal menggunakan analisis laporan keuangan untuk mengambil keputusan
Sumber: Silabus Cambridge International
Anda dapat menilai sebuah perusahaan dengan menghitung rasio dari laporan keuangannya. Rasio membandingkan dua angka.
Rasio profitabilitas
Rasio profitabilitas menunjukkan seberapa baik sebuah perusahaan dalam menghasilkan laba.
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{profit margin} = \frac{\text{profit for the year}}{\text{revenue}} \times 100\%$$
$$\text{ROCE} = \frac{\text{profit}}{\text{capital employed}} \times 100\%$$
- margin laba kotor — laba kotor sebagai persentase dari pendapatan.
- margin laba — laba untuk tahun tersebut sebagai persentase dari pendapatan.
- return on capital employed (ROCE) — laba sebagai persentase dari modal yang digunakan (uang yang diinvestasikan). Ini menunjukkan seberapa efektif investasi tersebut digunakan.
Persentase yang lebih tinggi lebih baik untuk ketiga rasio tersebut.
Contoh terpecahkan. Usaha yang sama (pendapatan £200,000, laba kotor £80,000, laba tahun berjalan £30,000) memiliki modal yang digunakan sebesar £150,000. Temukan tiga rasio profitabilitasnya.
$$\text{gross profit margin} = \frac{80\,000}{200\,000} \times 100\% = 40\%$$
$$\text{profit margin} = \frac{30\,000}{200\,000} \times 100\% = 15\%$$
$$\text{ROCE} = \frac{30\,000}{150\,000} \times 100\% = 20\%$$
Rasio likuiditas
Rasio likuiditas menunjukkan apakah sebuah perusahaan mampu membayar hutang jangka pendeknya.
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
- rasio lancar membandingkan aset lancar dengan liabilitas lancar. Angka sekitar 1,5 hingga 2 dianggap sehat.
- rasio cepat lebih ketat: ia mengesampingkan persediaan, karena persediaan belum terjual.
Contoh terpecahkan. Sebuah usaha memiliki aset lancar sebesar £40,000 (termasuk inventaris senilai £10,000) dan liabilitas lancar sebesar £20,000. Temukan rasio lancar dan rasio uji asamnya.
$$\text{current ratio} = \frac{40\,000}{20\,000} = 2.0$$
$$\text{acid test ratio} = \frac{40\,000 - 10\,000}{20\,000} = 1.5$$
Siapa yang menggunakan analisis laporan keuangan
- pengguna internal (pemilik dan manajer) menggunakannya untuk mengendalikan perusahaan dan merencanakan masa depan.
- pengguna eksternal (bank, pemasok, pemerintah, dan investor) menggunakannya untuk memutuskan apakah akan memberikan pinjaman, pasokan, atau investasi.
Jelajahi
Diagnosis rasio laporan keuangan
Klasifikasikan rasio berdasarkan pertanyaan yang dijawab mengenai bisnis.
Kosa kata
Latih
| English | Bahasa Indonesia |
|---|---|
| inventory/ˈɪnvəntri/ | persediaan |
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | liabilitas jangka panjang |
| owners' equity/ˈəʊnəz ˈekwɪti/ | modal pemilik |
| ratios/ˈreɪʃɪəʊz/ | rasionya |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | profitabilitas |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | margin untung kasar |
| profit margin/ˈprɒfɪt ˈmɑːdʒɪn/ | margin laba |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | pengembalian modal yang digunakan |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | modal yang digunakan |
| liquidity/lɪˈkwɪdɪti/ | likuiditas |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | nisbah semasa |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | rasio uji asam |
5.5
Tips ujian
- Kas bukan laba: perusahaan yang untung masih bisa kehabisan kas jika pelanggan terlambat membayar. Perhatikan saldo penutup pada ramalan arus kas.
- Pisahkan sumber internal (laba ditahan, penjualan aset, tabungan pemilik) dari sumber eksternal (pinjaman bank, overdraft, saham, leasing, kredit perdagangan).
- Rumus kunci: arus kas bersih = penerimaan − pengeluaran; saldo penutup = saldo pembukaan + arus kas bersih; modal kerja = aset lancar − liabilitas lancar.
- Rasio profitabilitas (margin kotor, margin laba, ROCE) — semakin tinggi semakin baik. Likuiditas: rasio lancar (sehat ≈ 1,5–2) dan rasio cepat yang lebih ketat (yang mengesampingkan persediaan).
- Hanya perusahaan terbatas yang dapat menghimpun dana dengan menerbitkan saham; seorang pedagang tunggal atau persekutuan tidak dapat.
Kosa kata
Latih
| English | Bahasa Indonesia |
|---|---|
| leasing/ˈliːsɪŋ/ | sewa |
| hire purchase/ˈhaɪə ˈpɜːtʃɪs/ | beli dengan syarat |
| trade credit/treɪd ˈkredɪt/ | kredit perdagangan |
| microfinance/ˌmaɪkrəʊfaɪˈnæns/ | mikrofinansial |
Pelajaran interaktif untuk topik ini
Kerjakan langkah demi langkah, dengan latihan pengecekan instan.