- describir los métodos de producción: producción por encargos, por lotes y en flujo continuo, y sus ventajas/desventajas
- explicar la productividad y cómo puede aumentarse
- explicar la producción ajustada (lean production) y el control de inventario just-in-time (JIT), así como la gestión de inventarios
- explicar cómo la tecnología ha transformado la producción
Gestión de operaciones
IGCSE Estudios Empresariales · Tema 4
 9:48
Gestión de operaciones
Mira dentro de una fábrica de automóviles. El mismo coche, una y otra vez, cientos cada día, cada uno exactamente igual al anterior. Alguien decidió todo: cómo fabricarlo, qué…
Narración en inglés · Subtítulos en inglés + 中文 quemados en pantalla
4.1
Métodos de producción

Syllabus
Fuente: Plan de estudios Cambridge International
Producción 生产 significa transformar materiales y mano de obra 劳动力 en bienes terminados y servicios 服务. Hay tres métodos principales.
| Método | Qué es | Para qué sirve | Desventaja |
|---|---|---|---|
| producción por pedidos 单件生产 | hacer un artículo a la vez, bajo pedido | artículos especiales o únicos: un pastel de boda, un barco | lento y costoso por artículo |
| producción por lotes 批量生产 | fabricar un grupo del mismo artículo y luego cambiar a otro grupo | panaderías, ropa en diferentes tallas | las máquinas permanecen inactivas durante el cambio |
| producción en flujo 流水线生产 | fabricar bienes sin interrupción en una línea móvil | bienes de producción masiva: automóviles, bebidas | costoso de instalar; el trabajo puede ser aburrido |

Productividad
Productividad 生产率 mide cuánto produce cada trabajador o máquina en un tiempo determinado. Una mayor productividad reduce el costo por artículo. Una empresa puede aumentar la productividad mediante:
- capacitación de los trabajadores,
- uso de mejores máquinas y tecnología 技术,
- mejora de la motivación 激励,
- mejor organización del trabajo.

Producción lean y justo a tiempo
Producción lean 精益生产 significa eliminar todo desperdicio —tiempo, materiales, espacio y esfuerzo— manteniendo la calidad.
Un método clave es el justo a tiempo 准时制 (JIT). Con JIT, los materiales llegan exactamente cuando se necesitan, y los bienes terminados se venden rápidamente, por lo que la empresa mantiene muy poco inventario 库存 (sus existencias de materiales y bienes). Esto ahorra costos de almacenamiento, pero un retraso en una entrega puede detener la producción. La buena gestión del inventario mantiene suficiente stock para satisfacer la demanda, pero no tanto como para inmovilizar dinero o dejar que los productos caduquen.

Tecnología en la producción
La tecnología ha transformado la producción. La automatización 自动化 (máquinas y robots ejecutando tareas), el diseño asistido por computadora y los pedidos en línea hacen la producción más rápida, económica y precisa. Sin embargo, las máquinas son costosas y pueden reemplazar empleos de trabajadores.

Explorar
Métodos de producción
Una empresa elige la producción por pedidos, por lotes o en flujo continuo según su producto y el tamaño del pedido.
Vocabulario
Entrenar
| Inglés | Chino | Pinyin |
|---|---|---|
| production/prəˈdʌkʃn/ | 生产 | shēng chǎn |
| labour/ˈleɪbə/ | 劳动力 | láo dòng lì |
| services/ˈsɜːvɪsɪz/ | 服务 | fú wù |
| job production/dʒɒb prəˈdʌkʃn/ | 单件生产 | dān jiàn shēng chǎn |
| batch production/bætʃ prəˈdʌkʃn/ | 批量生产 | pī liàng shēng chǎn |
| flow production/fləʊ prəˈdʌkʃn/ | 流水线生产 | liú shuǐ xiàn shēng chǎn |
| productivity/ˌprɒdəkˈtɪvɪti/ | 生产率 | shēng chǎn lǜ |
| technology/tekˈnɒlədʒi/ | 技术 | jì shù |
| motivation/ˌməʊtɪˈveɪʃn/ | 激励 | jī lì |
| lean production/liːn prəˈdʌkʃn/ | 精益生产 | jīng yì shēng chǎn |
| just-in-time/dʒʌst ɪn taɪm/ | 准时制 | zhǔn shí zhì |
| inventory/ˈɪnvəntri/ | 库存 | kù cún |
| automation/ˌɔːtəˈmeɪʃn/ | 自动化 | zì dòng huà |
4.2
Costos, escala y punto de equilibrio
Syllabus
- clasificar los costos en fijos, variables, totales y medios
- construir e interpretar gráficos del punto de equilibrio; identificar el nivel de producción de equilibrio y el margen de seguridad
- calcular y utilizar la producción de equilibrio, los ingresos totales, los costos totales y el beneficio; explicar las limitaciones del análisis del punto de equilibrio
Fuente: Plan de estudios Cambridge International
Tipos de costos
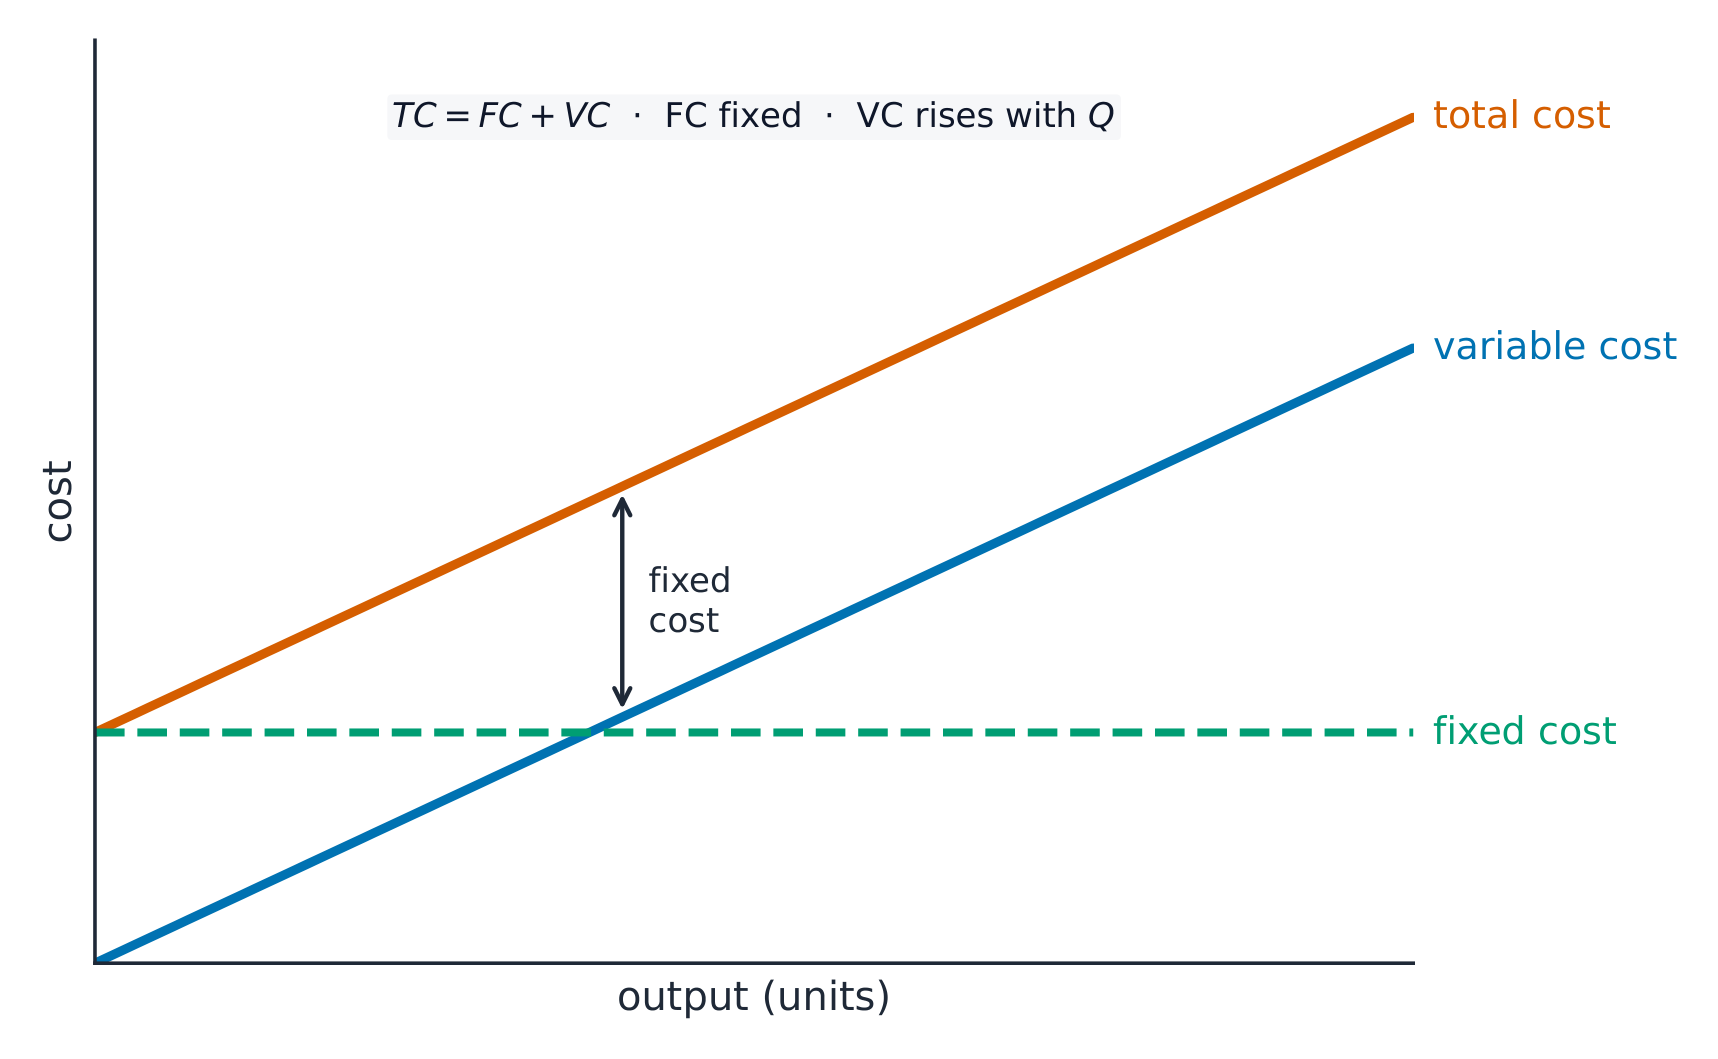
Una empresa tiene diferentes tipos de costos 成本.
- costos fijos 固定成本 no cambian con el nivel de producción —renta, salarios, seguros—. Se pagan incluso si no se produce nada.
- costos variables 可变成本 cambian según la producción 产量 —materiales y pago por cada artículo fabricado—. Mayor producción implica mayores costos variables.
- costo total 总成本 es la suma de los costos fijos más los variables.
- costo promedio 平均成本 es el costo total dividido entre el número de artículos producidos.
$$\text{total cost} = \text{fixed costs} + \text{variable costs}$$
$$\text{average cost} = \frac{\text{total cost}}{\text{output}}$$
Ejemplo resuelto. Una fábrica tiene costos fijos de £8,000 y costos variables de £2 por unidad, y produce 1,000 unidades. Encuentre el costo total y el costo promedio por unidad.
$$\text{total cost} = \text{\pounds} 8\,000 + (1\,000 \times \text{\pounds} 2) = \text{\pounds} 10\,000$$
$$\text{average cost} = \frac{\text{\pounds} 10\,000}{1\,000} = \text{\pounds} 10 \text{ per unit}$$
Ingresos y beneficios
Ingresos 收入 es el dinero que obtiene una empresa al vender sus productos.
$$\text{total revenue} = \text{price} \times \text{quantity sold}$$
Beneficio 利润 es lo que queda después de pagar todos los costos.
$$\text{profit} = \text{total revenue} - \text{total cost}$$
Ejemplo resuelto. La misma fábrica vende las 1,000 unidades a £15 cada una. Encuentre sus ingresos totales y su beneficio.
$$\text{total revenue} = \text{\pounds} 15 \times 1\,000 = \text{\pounds} 15\,000$$
$$\text{profit} = \text{\pounds} 15\,000 - \text{\pounds} 10\,000 = \text{\pounds} 5\,000$$
Punto de equilibrio
El punto de equilibrio 盈亏平衡 es el nivel de producción donde los ingresos totales igualan exactamente al costo total: la empresa no obtiene ni ganancia ni pérdida. Por debajo de este punto hay pérdidas; por encima, ganancias.
Cada artículo vendido aporta una cantidad hacia la cobertura de los costos fijos. Esta cantidad es el precio de venta menos el costo variable de un artículo (a veces llamado contribución 贡献 por unidad).
$$\text{break-even output} = \frac{\text{fixed costs}}{\text{selling price per unit} - \text{variable cost per unit}}$$
Un gráfico de punto de equilibrio 盈亏平衡 representa el costo total y los ingresos totales frente a la producción. Las dos líneas se cruzan en el punto de equilibrio 盈亏平衡点.
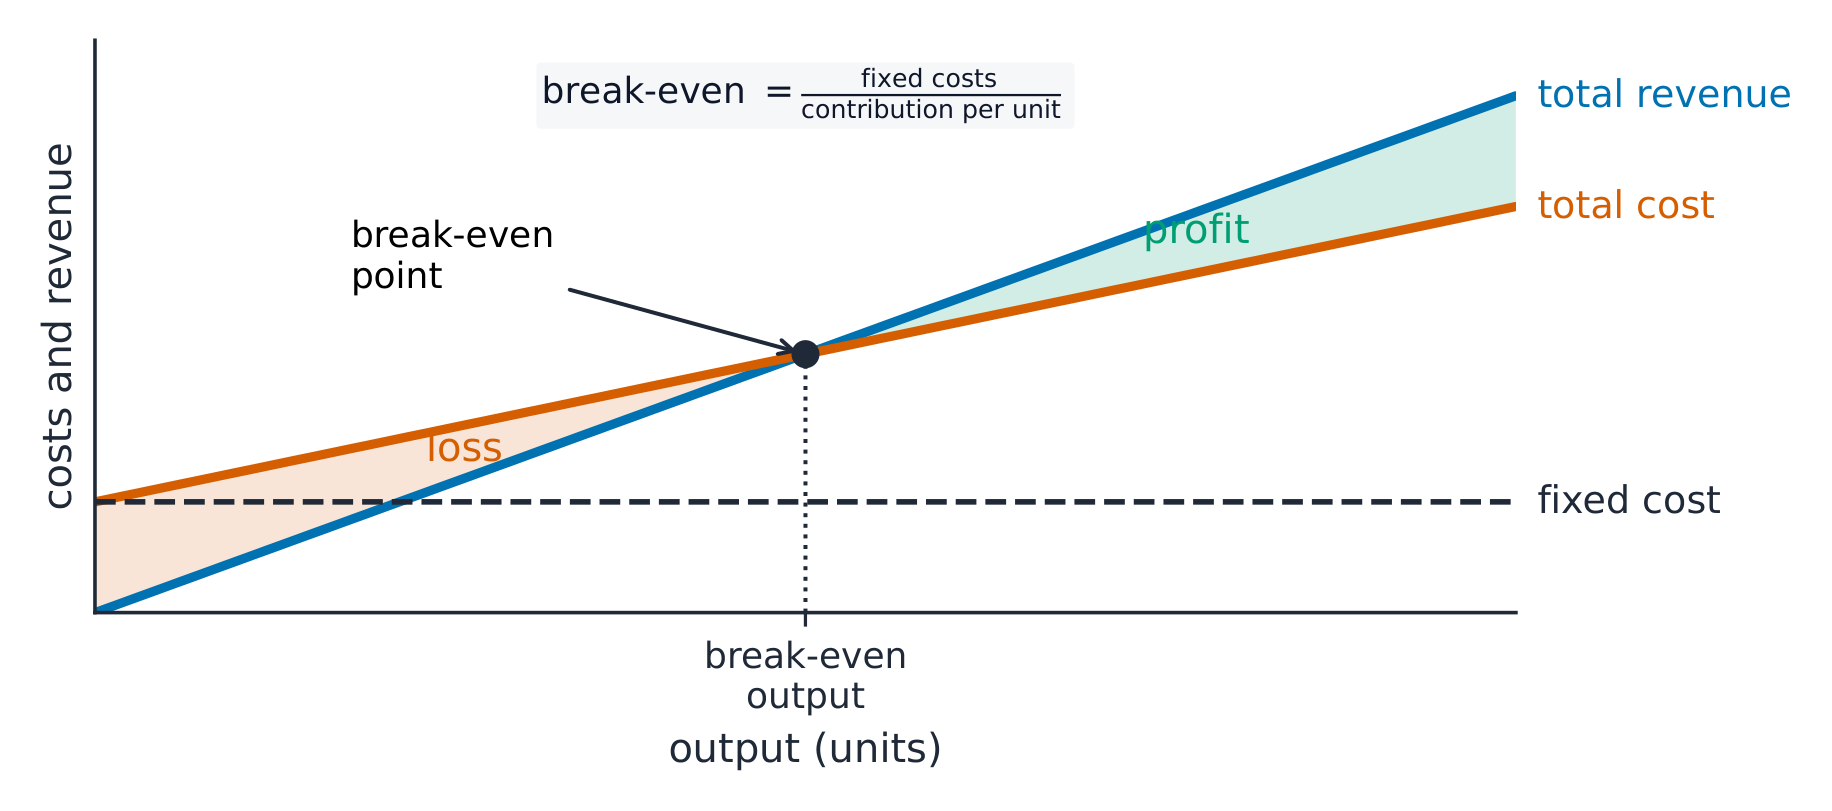
El margen de seguridad 安全边际 indica qué tan lejos está la producción real de la producción en el punto de equilibrio.
$$\text{margin of safety} = \text{actual output} - \text{break-even output}$$
Ejemplo resuelto. Un producto se vende a £15 con un costo variable de £5 por unidad, y los costos fijos de la empresa son £8,000. Encuentre la producción en el punto de equilibrio y el margen de seguridad si la empresa realmente produce 1,200 unidades.
La contribución por unidad es $\text{\pounds} 15 - \text{\pounds} 5 = \text{\pounds} 10$, por lo tanto
$$\text{break-even output} = \frac{\text{\pounds} 8\,000}{\text{\pounds} 10} = 800 \text{ units}$$
$$\text{margin of safety} = 1\,200 - 800 = 400 \text{ units}$$
Un margen de seguridad amplio es más seguro, porque las ventas pueden caer mucho antes de que la empresa incurra en pérdidas.
Limitaciones del análisis de punto de equilibrio. Asume que toda la producción se vende y que el precio de venta y los costos se mantienen constantes en todos los niveles de producción. En la vida real estos suelen variar, por lo que el punto de equilibrio es solo una guía.
Explorar
Punto de equilibrio
El punto de equilibrio es donde los ingresos totales cruzan los costos totales.
Vocabulario
Entrenar
| Inglés | Chino | Pinyin |
|---|---|---|
| cost/kɒst/ | 成本 | chéng běn |
| fixed costs/fɪkst kɒsts/ | 固定成本 | gù dìng chéng běn |
| variable costs/ˈveərɪəbl kɒsts/ | 可变成本 | kě biàn chéng běn |
| output/ˈaʊtpʊt/ | 产量 | chǎn liàng |
| total cost/ˈtəʊtl kɒst/ | 总成本 | zǒng chéng běn |
| average cost/ˈævrɪdʒ kɒst/ | 平均成本 | píng jūn chéng běn |
| revenue/ˈrevənjuː/ | 收入 | shōu rù |
| profit/ˈprɒfɪt/ | 利润 | lì rùn |
| break-even/breɪk ˈiːvən/ | 盈亏平衡 | yíng kuī píng héng |
| contribution/ˌkɒntrɪˈbjuːʃn/ | 贡献 | gòng xiàn |
| break-even chart/breɪk ˈiːvən tʃɑːt/ | 盈亏平衡图 | yíng kuī píng héng tú |
| break-even point/breɪk ˈiːvən pɔɪnt/ | 盈亏平衡点 | yíng kuī píng héng diǎn |
| margin of safety/ˈmɑːdʒɪn ɒv ˈseɪfti/ | 安全边际 | ān quán biān jì |
4.3
Lograr calidad

Syllabus
- explicar por qué la calidad es importante para una empresa
- diferenciar el control de calidad y la garantía de calidad, así como los métodos utilizados para lograr la calidad
Fuente: Plan de estudios Cambridge International
Por qué importa la calidad
Calidad 质量 significa que un producto es lo suficientemente bueno para lo que los clientes 顾客 necesitan. Buena calidad:
- construye una marca 品牌 sólida y fidelización de clientes 顾客忠诚度,
- implica menos devoluciones, quejas y desperdicio de materiales,
- permite a la empresa cobrar un precio más alto.
La mala calidad pierde clientes y daña la marca.
Control de calidad y aseguramiento de la calidad
Existen dos formas principales de gestionar la calidad: control de calidad 质量控制 y aseguramiento de la calidad 质量保证.
| Control de calidad | Aseguramiento de la calidad | |
|---|---|---|
| Cuándo | inspección al final | integración de la calidad en cada etapa |
| Quién | inspectores revisan los productos terminados | todos los trabajadores son responsables |
| Idea | encontrar y eliminar bienes defectuosos | evitar que ocurran defectos desde el principio |
Explorar
Laboratorio de métodos de calidad
Comparar enfoques de calidad según cuándo previenen o detectan fallos.
Vocabulario
Entrenar
| Inglés | Chino | Pinyin |
|---|---|---|
| quality/ˈkwɒlɪti/ | 质量 | zhì liàng |
| customers/ˈkʌstəməz/ | 顾客 | gù kè |
| brand/brænd/ | 品牌 | pǐn pái |
| customer loyalty/ˈkʌstəmə ˈlɔɪəlti/ | 顾客忠诚度 | gù kè zhōng chéng dù |
| quality control/ˈkwɒlɪti kənˈtrəʊl/ | 质量控制 | zhì liàng kòng zhì |
| quality assurance/ˈkwɒlɪti əˈʃʊərəns/ | 质量保证 | zhì liàng bǎo zhèng |
| manufacturing/ˌmænjuːˈfæktʃərɪŋ/ | 制造业 | zhì zào yè |
| raw materials/rɔː məˈtɪərɪəlz/ | 原材料 | yuán cái liào |
| market/ˈmɑːkɪt/ | 市场 | shì chǎng |
| tariffs/ˈtærɪfs/ | 关税 | guān shuì |
| legal controls/ˈliːɡl kənˈtrəʊlz/ | 法律管制 | fǎ lǜ guǎn zhì |
4.4
Decisiones de ubicación

Syllabus
- explicar los factores que influyen en la decisión de ubicación de una empresa manufacturera y de una empresa de servicios
- explicar los factores que considera una empresa al establecerse en otro país y el papel de los controles legales
Fuente: Plan de estudios Cambridge International
Ubicación de una empresa
Dónde se ubica una empresa influye en sus costos y ventas. Una empresa manufacturera 制造业 (que fabrica bienes) considera:
- cercanía a las materias primas 原材料, ya que los materiales pesados o voluminosos tienen altos costos de transporte,
- cercanía a los clientes y al mercado 市场,
- el costo y tamaño del terreno,
- disponibilidad de mano de obra adecuada,
- buenas conexiones de transporte,
- subvenciones gubernamentales ofrecidas en ciertas áreas.
Una empresa de servicios (que vende servicios, como una tienda o una peluquería) prioriza estar cerca de los clientes, el tráfico peatonal, tiendas cercanas y el alquiler.
Ubicación en otro país
Una empresa puede producir o vender en el extranjero para acceder a nuevos clientes y mercados más amplios, pagar salarios o alquileres más bajos, acercarse a las materias primas o evitar aranceles 关税 (impuestos sobre importaciones) produciendo dentro del país. Sin embargo, debe entonces enfrentar diferentes leyes, idiomas y costumbres, y cumplir con los controles legales 法律管制 de ambos países.
Explorar
Laboratorio de factores de ubicación
Clasificar por qué una empresa elige un sitio sobre otro.
4.4
Consejos para el examen
- Asocia los métodos de producción: job (artículos únicos bajo pedido), batch (un lote, luego cambio a otro), flow (producción masiva continua en línea).
- Aprende las fórmulas: costo total = fijo + variable; costo promedio = costo total ÷ producción; ingresos totales = precio × cantidad; beneficio = ingresos totales − costo total.
- Producción punto de equilibrio = costos fijos (precio de venta − costo variable por unidad). La distancia entre la producción real y el punto de equilibrio es el margen de seguridad.
- El análisis de punto de equilibrio asume que todo lo producido se vende a un precio y costo fijos, por lo que es solo una guía.
- El control de calidad revisa los productos terminados al final; el aseguramiento de la calidad integra la calidad en cada etapa.
Lecciones interactivas sobre este tema
Trátalo paso a paso, con ejercicios de verificación instantánea.