- mô tả các phương pháp sản xuất: sản xuất theo đơn hàng, sản xuất theo lô và sản xuất dây chuyền, cùng ưu/nhược điểm của chúng
- giải thích năng suất và cách tăng cường nó
- giải thích sản xuất tinh gọn và kiểm soát tồn kho đúng thời điểm (JIT) cũng như quản lý tồn kho
- giải thích công nghệ đã thay đổi quá trình sản xuất như thế nào
Quản lý vận hành
Kinh doanh IGCSE · Chủ đề 4
 9:48
Quản lý vận hành
Nhìn vào một nhà máy sản xuất ô tô. Cùng một chiếc xe, lặp đi lặp lại, hàng trăm chiếc mỗi ngày, chiếc nào cũng giống hệt chiếc trước. Ai đó đã quyết định tất cả: cách chế tạo, nội dung…
Giọng đọc tiếng Anh · phụ đề tiếng Anh + 中文 được ghi trực tiếp
4.1
Phương thức sản xuất

Chương trình
Nguồn: Chương trình Cambridge International
Sản xuất có nghĩa là biến đổi nguyên vật liệu và lao động thành hàng hóa hoàn chỉnh và dịch vụ. Có ba phương pháp chính.
| Phương pháp | Định nghĩa | Phù hợp với | Nhược điểm |
|---|---|---|---|
| Phương pháp | Mô tả | Phù hợp với | Nhược điểm |
| Sản xuất đơn chiếc | sản xuất từng mặt hàng một, theo đơn đặt hàng | các mặt hàng đặc biệt, độc bản: bánh cưới, tàu thủy | chậm và tốn kém cho mỗi sản phẩm |
| Sản xuất theo lô | sản xuất một nhóm cùng loại sản phẩm, sau đó chuyển sang nhóm khác | tiệm bánh, quần áo nhiều kích cỡ | máy móc ngừng hoạt động trong lúc chuyển đổi |

Năng suất lao động
Tăng năng suất đo lường lượng hàng hóa mà mỗi công nhân hoặc máy móc sản xuất được trong một khoảng thời gian xác định. Năng suất cao hơn giúp giảm chi phí trên mỗi sản phẩm. Một doanh nghiệp có thể nâng cao năng suất bằng cách:
- đào tạo công nhân,
- sử dụng máy móc và công nghệ tốt hơn,
- cải thiện động lực làm việc,
- tổ chức công việc hiệu quả hơn.

Sản xuất tinh gọn và Just-in-time
Sản xuất tinh gọn có nghĩa là loại bỏ hoàn toàn sự lãng phí — lãng phí thời gian, nguyên vật liệu, không gian và sức lao động — đồng thời vẫn giữ vững chất lượng.
Một phương pháp then chốt là just-in-time (JIT). Với JIT, nguyên vật liệu đến đúng lúc cần thiết, và hàng thành phẩm được bán nhanh chóng, nên doanh nghiệp chỉ lưu trữ rất ít hàng tồn kho (nguyên vật liệu và hàng hóa của mình). Điều này tiết kiệm chi phí lưu kho, nhưng một lần giao hàng chậm trễ có thể dừng quá trình sản xuất. Quản lý hàng tồn kho tốt đảm bảo đủ lượng hàng để đáp ứng nhu cầu, nhưng không quá nhiều đến mức tiền bị ràng buộc hoặc hàng hóa hết hạn sử dụng.

Công nghệ trong sản xuất
Công nghệ đã thay đổi quá trình sản xuất. Tự động hóa (máy móc và robot thực hiện các tác vụ), thiết kế trên máy tính và đặt hàng trực tuyến đều giúp sản xuất nhanh hơn, rẻ hơn và chính xác hơn. Tuy nhiên, máy móc tốn kém để mua sắm và có thể thay thế vị trí việc làm của con người.

Khám phá
Phương thức sản xuất
Doanh nghiệp chọn sản xuất theo đơn vị, theo lô hoặc dây chuyền tùy phù hợp với sản phẩm và quy mô đơn hàng.
Từ vựng
Luyện tập
| English | Tiếng Việt |
|---|---|
| production/prəˈdʌkʃn/ | sản xuất |
| labour/ˈleɪbə/ | lao động |
| services/ˈsɜːvɪsɪz/ | dịch vụ |
| job production/dʒɒb prəˈdʌkʃn/ | sản xuất đơn hàng |
| batch production/bætʃ prəˈdʌkʃn/ | sản xuất theo lô |
| flow production/fləʊ prəˈdʌkʃn/ | sản xuất dây chuyền |
| productivity/ˌprɒdəkˈtɪvɪti/ | tỷ suất lao động |
| technology/tekˈnɒlədʒi/ | công nghệ |
| motivation/ˌməʊtɪˈveɪʃn/ | động lực |
| lean production/liːn prəˈdʌkʃn/ | sản xuất tinh gọn |
| just-in-time/dʒʌst ɪn taɪm/ | just-in-time |
| inventory/ˈɪnvəntri/ | hàng tồn kho |
| automation/ˌɔːtəˈmeɪʃn/ | tự động hóa |
4.2
Chi phí, quy mô và hòa vốn
Chương trình
- phân loại chi phí thành chi phí cố định, biến đổi, tổng cộng và bình quân
- xây dựng và phân tích biểu đồ hòa vốn; xác định mức sản lượng hòa vốn và biên an toàn
- tính toán và sử dụng sản lượng hòa vốn, tổng doanh thu, tổng chi phí và lợi nhuận; giải thích hạn chế của phân tích hòa vốn
Nguồn: Chương trình Cambridge International
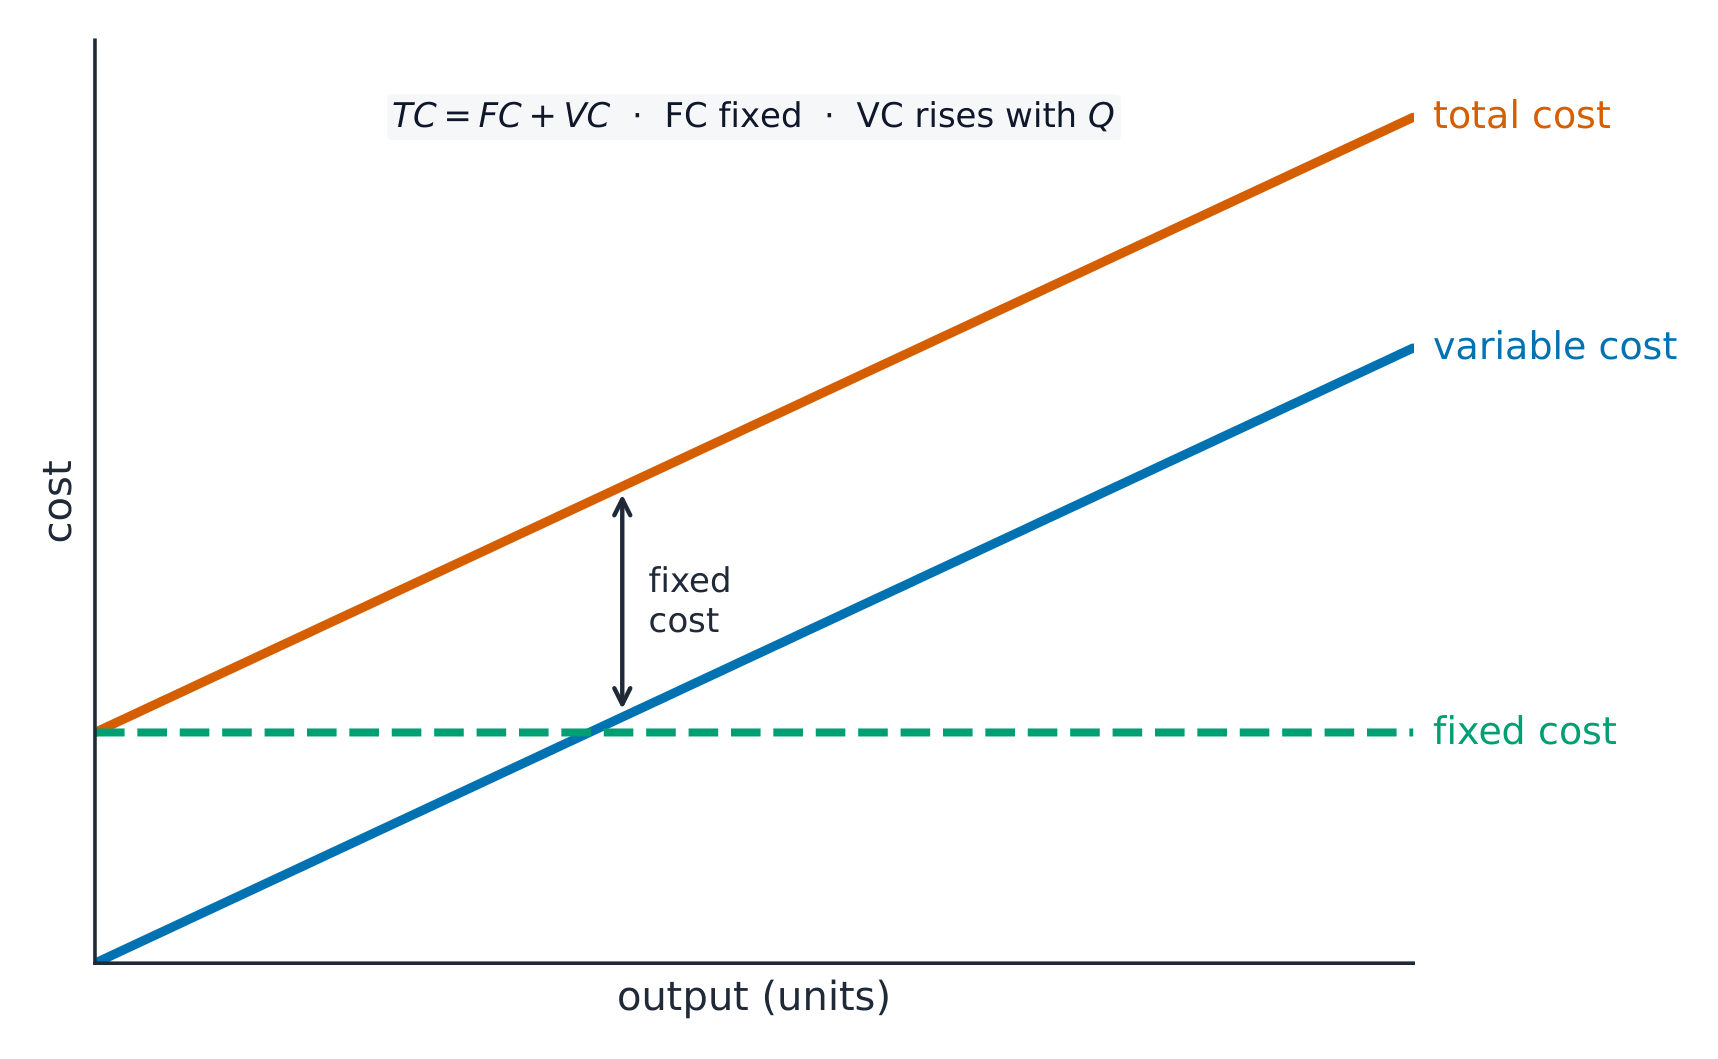
Các loại chi phí
Một doanh nghiệp có nhiều loại chi phí khác nhau.
- chi phí cố định không thay đổi theo sản lượng — tiền thuê mặt bằng, lương, bảo hiểm. Bạn phải trả chúng ngay cả khi không sản xuất được gì.
- chi phí biến đổi thay đổi theo sản lượng — nguyên vật liệu, và tiền công cho từng sản phẩm sản xuất. Sản lượng càng lớn thì chi phí biến đổi càng cao.
- tổng chi phí là tổng của chi phí cố định và chi phí biến đổi.
- chi phí bình quân là tổng chi phí chia cho số lượng sản phẩm sản xuất.
$$\text{total cost} = \text{fixed costs} + \text{variable costs}$$
$$\text{average cost} = \frac{\text{total cost}}{\text{output}}$$
Ví dụ minh họa. Một nhà máy có chi phí cố định là £8,000 và chi phí biến đổi là £2 mỗi đơn vị, sản xuất 1,000 đơn vị. Hãy tìm tổng chi phí và chi phí bình quân mỗi đơn vị.
$$\text{total cost} = \text{\pounds} 8\,000 + (1\,000 \times \text{\pounds} 2) = \text{\pounds} 10\,000$$
$$\text{average cost} = \frac{\text{\pounds} 10\,000}{1\,000} = \text{\pounds} 10 \text{ per unit}$$
Doanh thu và lợi nhuận
Doanh thu là số tiền mà doanh nghiệp nhận được từ việc bán sản phẩm của mình.
$$\text{total revenue} = \text{price} \times \text{quantity sold}$$
Lợi nhuận là phần còn lại sau khi đã thanh toán tất cả các khoản chi phí.
$$\text{profit} = \text{total revenue} - \text{total cost}$$
Ví dụ minh họa. Nhà máy trên bán hết 1,000 đơn vị với giá £15 mỗi đơn vị. Hãy tìm tổng doanh thu và lợi nhuận của nó.
$$\text{total revenue} = \text{\pounds} 15 \times 1\,000 = \text{\pounds} 15\,000$$
$$\text{profit} = \text{\pounds} 15\,000 - \text{\pounds} 10\,000 = \text{\pounds} 5\,000$$
Hòa vốn
Điểm hòa vốn là mức sản lượng mà tại đó tổng doanh thu bằng chính xác tổng chi phí: doanh nghiệp không lãi cũng không lỗ. Dưới mức này doanh nghiệp bị lỗ; trên mức này, doanh nghiệp có lãi.
Mỗi sản phẩm bán ra đóng góp một khoản tiền để trang trải chi phí cố định. Khoản tiền này là giá bán trừ đi chi phí biến đổi của một sản phẩm (thường được gọi là mức đóng góp trên mỗi đơn vị).
$$\text{break-even output} = \frac{\text{fixed costs}}{\text{selling price per unit} - \text{variable cost per unit}}$$
Biểu đồ hòa vốn biểu diễn tổng chi phí và tổng doanh thu dựa trên sản lượng. Hai đường thẳng cắt nhau tại điểm hòa vốn.
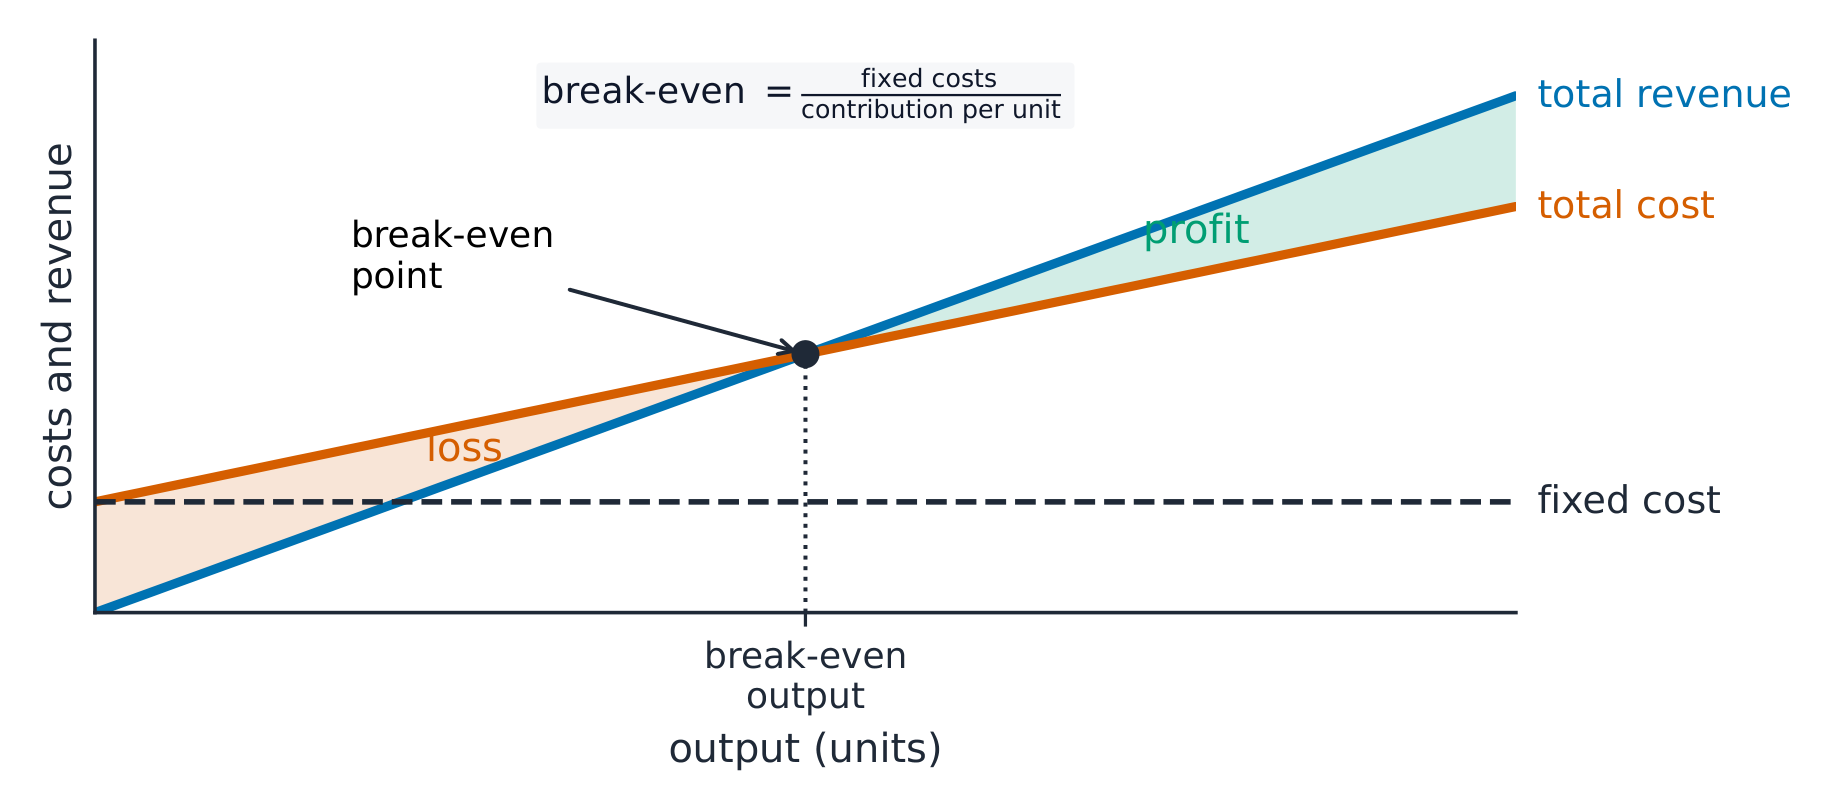
Dải an toàn là khoảng cách giữa sản lượng thực tế nằm trên mức sản lượng hòa vốn.
$$\text{margin of safety} = \text{actual output} - \text{break-even output}$$
Ví dụ minh họa. Một sản phẩm bán với giá £15, chi phí biến đổi là £5 mỗi đơn vị, và chi phí cố định của công ty là £8,000. Hãy tìm mức sản lượng hòa vốn, và dải an toàn nếu công ty thực tế sản xuất 1,200 đơn vị.
Mức đóng góp trên mỗi đơn vị là $\text{\pounds} 15 - \text{\pounds} 5 = \text{\pounds} 10$, do đó
$$\text{break-even output} = \frac{\text{\pounds} 8\,000}{\text{\pounds} 10} = 800 \text{ units}$$
$$\text{margin of safety} = 1\,200 - 800 = 400 \text{ units}$$
Dải an toàn lớn mang lại sự an toàn hơn, vì doanh số có thể giảm sâu trước khi doanh nghiệp bắt đầu bị lỗ.
Giới hạn của phân tích hòa vốn. Nó giả định rằng tất cả sản lượng đều được bán hết, và giá bán cùng các khoản chi phí duy trì không đổi ở mọi mức sản lượng. Trong thực tế những yếu tố này thường thay đổi, nên điểm hòa vốn chỉ mang tính tham khảo.
Khám phá
Hòa vốn
Hòa vốn là nơi doanh thu total cắt ngang tổng chi phí.
Từ vựng
Luyện tập
| English | Tiếng Việt |
|---|---|
| cost/kɒst/ | chi phí |
| fixed costs/fɪkst kɒsts/ | chi phí cố định |
| variable costs/ˈveərɪəbl kɒsts/ | chi phí biến đổi |
| output/ˈaʊtpʊt/ | sản lượng |
| total cost/ˈtəʊtl kɒst/ | tổng chi phí |
| average cost/ˈævrɪdʒ kɒst/ | chi phí bình quân |
| revenue/ˈrevənjuː/ | doanh thu |
| profit/ˈprɒfɪt/ | lợi nhuận |
| break-even/breɪk ˈiːvən/ | điểm hòa vốn |
| contribution/ˌkɒntrɪˈbjuːʃn/ | đóng góp |
| break-even chart/breɪk ˈiːvən tʃɑːt/ | biểu đồ hòa vốn |
| break-even point/breɪk ˈiːvən pɔɪnt/ | điểm hòa vốn |
| margin of safety/ˈmɑːdʒɪn ɒv ˈseɪfti/ | biên an toàn |
4.3
Đạt được chất lượng
Chương trình
- giải thích vì sao chất lượng quan trọng đối với doanh nghiệp
- phân biệt kiểm soát chất lượng và đảm bảo chất lượng, cùng các phương pháp được sử dụng để đạt được chất lượng
Nguồn: Chương trình Cambridge International
Tại sao chất lượng quan trọng
Chất lượng có nghĩa là sản phẩm đủ tốt để đáp ứng nhu cầu của khách hàng. Chất lượng tốt:
- xây dựng thương hiệu bền vững và lòng trung thành của khách hàng,
- có nghĩa là ít hàng bị trả lại, ít khiếu nại và ít lãng phí nguyên vật liệu,
- cho phép doanh nghiệp định giá cao hơn.
Chất lượng kém khiến mất khách hàng và gây tổn hại đến thương hiệu.
Kiểm soát chất lượng và Đảm bảo chất lượng
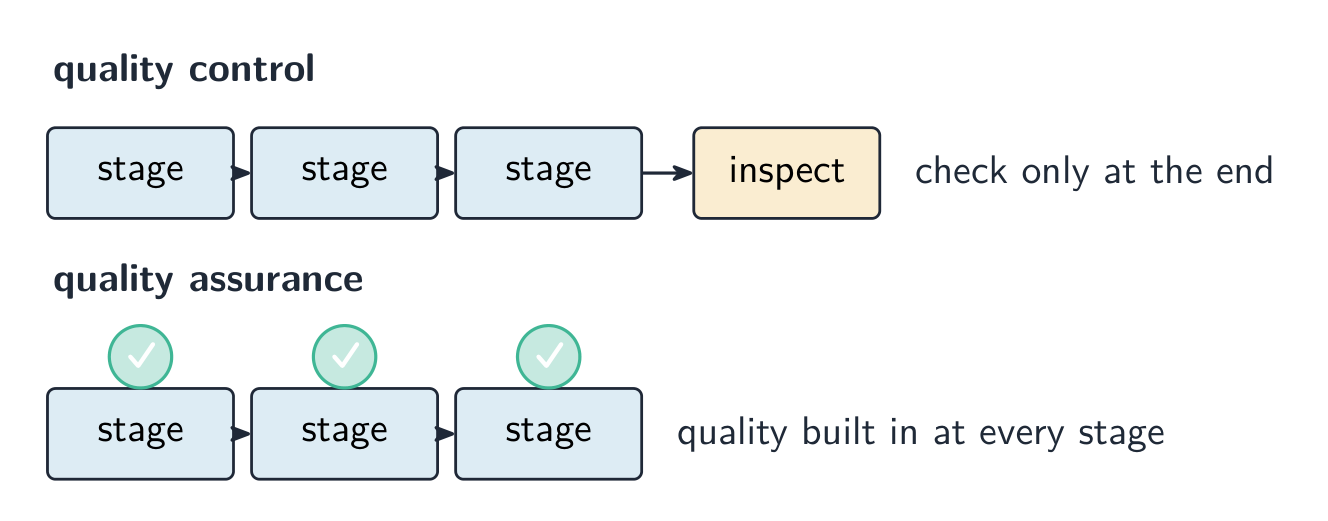
Có hai cách chính để quản lý chất lượng: kiểm soát chất lượng và đảm bảo chất lượng.
| Kiểm soát chất lượng | Đảm bảo chất lượng | |
|---|---|---|
| Khi nào | kiểm tra ở giai đoạn cuối | đưa chất lượng vào ở mọi giai đoạn |
| Ai | nhân viên kiểm tra kiểm tra hàng thành phẩm | mỗi công nhân đều chịu trách nhiệm |
| Ý tưởng | tìm và loại bỏ hàng lỗi | ngăn chặn lỗi xảy ra ngay từ đầu |
Khám phá
Phòng thí nghiệm phương pháp chất lượng
So sánh các phương pháp chất lượng dựa trên thời điểm ngăn ngừa hay phát hiện lỗi.
Từ vựng
Luyện tập
| English | Tiếng Việt |
|---|---|
| quality/ˈkwɒlɪti/ | chất lượng |
| customers/ˈkʌstəməz/ | khách hàng |
| brand/brænd/ | thương hiệu |
| customer loyalty/ˈkʌstəmə ˈlɔɪəlti/ | sự trung thành của khách hàng |
| quality control/ˈkwɒlɪti kənˈtrəʊl/ | kiểm soát chất lượng |
| quality assurance/ˈkwɒlɪti əˈʃʊərəns/ | đảm bảo chất lượng |
| manufacturing/ˌmænjuːˈfæktʃərɪŋ/ | sản xuất công nghiệp |
| raw materials/rɔː məˈtɪərɪəlz/ | nguyên liệu thô |
| market/ˈmɑːkɪt/ | thị trường |
| tariffs/ˈtærɪfs/ | thuế quan |
| legal controls/ˈliːɡl kənˈtrəʊlz/ | kiểm soát pháp lý |
4.4
Quyết định về địa điểm
Chương trình
- giải thích các yếu tố ảnh hưởng đến quyết định vị trí của doanh nghiệp sản xuất và doanh nghiệp dịch vụ
- giải thích các yếu tố mà doanh nghiệp xem xét khi đặt trụ sở ở nước ngoài, cùng vai trò của các kiểm soát pháp lý
Nguồn: Chương trình Cambridge International
Định vị doanh nghiệp
Vị trí đặt doanh nghiệp ảnh hưởng đến chi phí và doanh số của nó. Một doanh nghiệp sản xuất (doanh nghiệp sản xuất hàng hóa) xem xét:
- proximity với nguyên liệu thô, vì nguyên liệu nặng hoặc cồng kềnh tốn nhiều chi phí vận chuyển,
- proximity với khách hàng và thị trường,
- chi phí và diện tích của đất,
- nguồn cung lao động phù hợp,
- kết nối giao thông thuận tiện,
- các khoản trợ cấp của chính phủ được cung cấp ở một số khu vực.
Một doanh nghiệp dịch vụ (bán dịch vụ, như cửa hàng hoặc tiệm cắt tóc) chú trọng hơn đến việc gần khách hàng, lượng người qua lại, các cửa hàng lân cận và tiền thuê.
Định vị tại nước ngoài
Doanh nghiệp có thể sản xuất hoặc bán ở nước ngoài để tiếp cận khách hàng mới và thị trường lớn hơn, trả lương hoặc tiền thuê thấp hơn, gần nguồn nguyên liệu hơn, hoặc tránh thuế quan (thuế nhập khẩu) bằng cách sản xuất hàng hóa trong nước. Nhưng họ sau đó phải đối mặt với các luật pháp, ngôn ngữ và phong tục khác nhau, cũng như tuân thủ giám sát pháp lý của cả hai quốc gia.
Khám phá
Phòng thí nghiệm yếu tố vị trí
Phân loại lý do tại sao một doanh nghiệp chọn địa điểm này thay vì địa điểm khác.
4.4
Mẹo làm bài thi
- Ghép nối các phương pháp sản xuất: đơn lẻ (hàng sản xuất theo đơn đặt hàng), chuyển đổi (sản xuất một nhóm, sau đó chuyển sang nhóm khác), liên tục (sản xuất hàng loạt không ngừng trên dây chuyền).
- Học công thức: tổng chi phí = cố định + biến đổi; chi phí bình quân = tổng chi phí ÷ sản lượng; tổng doanh thu = giá × số lượng; lợi nhuận = tổng doanh thu − tổng chi phí.
- Sản lượng hòa vốn = chi phí cố định ÷ (giá bán − chi phí biến đổi trên mỗi đơn vị). Khoảng cách mà sản lượng thực tế vượt lên trên mức hòa vốn được gọi là biên an toàn.
- Phân tích hòa vốn giả định tất cả hàng hóa đều được bán với một mức giá và chi phí cố định, do đó nó chỉ mang tính chất tham khảo.
- Kiểm soát chất lượng kiểm tra thành phẩm ở giai đoạn cuối; đảm bảo chất lượng xây dựng chất lượng vào từng giai đoạn.
Bài học tương tác về chủ đề này
Làm theo từng bước, kèm theo bài tập kiểm tra ngay lập tức.