- صف طرق الإنتاج: الإنتاج الفردي، الإنتاج الدفعة الواحدة والإنتاج المتدفق، ومزاياه/عيوبه
- اشرح الإنتاجية وكيفية زيادتها
- اشرح الإنتاج النظيف والتحكم في المخزون عند الحاجة بالضبط وإدارة المخزون
- اشرح كيف غيرت التكنولوجيا الإنتاج
إدارة العمليات
IGCSE دراسات الأعمال · الموضوع 4
 9:48
إدارة العمليات
انظر إلى مصنع سيارات. نفس السيارة، مراراً وتكراراً، مئات كل يوم، كل واحدة مثل التي قبلها تماماً. شخص ما قرر كل هذا: كيفية صناعتها، وما…
سرد باللغة الإنجليزية · ترجمة مدمجة بالإنجليزية + الصينية
4.1
طرق الإنتاج

المنهج
المصدر: منهج كامبريدج الدولي
الإنتاج يعني تحويل المواد والعمالة إلى سلع وخدمات نهائية. هناك ثلاث طرق رئيسية.
| الطريقة | ما هي | مناسبة لـ | عيب |
|---|---|---|---|
| الإنتاج حسب الطلب (Job Production) | صنع صنف واحد في كل مرة، حسب الطلب | بنود خاصة وفريدة: كعكة زفاف، سفينة | بطيء ومكلف لكل صنف |
| الإنتاج الدفعة (Batch Production) | إنتاج مجموعة من نفس الصنف، ثم الانتقال إلى مجموعة أخرى | المخابز، الملابس بأحجام مختلفة | بق Machines inaktive أثناء التبديل |
| الإنتاج المتدفق (Flow Production) | manufacturing goods non-stop on a moving line | سلع ذات إنتاج ضخم: سيارات، مشروبات | مكلف للإعداد؛ العمل قد يكون مملاً |

الإنتاجية
الإنتاجية تقيس مقدار ما ينتجه كل عامل أو آلة في وقت محدد. الإنتاجية الأعلى تقلل التكلفة لكل عنصر. يمكن للشركة رفع الإنتاجية من خلال:
- تدريب العمال،
- استخدام آلات وتكنولوجيا أفضل،
- تحسين الدافع،
- تنظيم العمل بشكل أفضل.

الإنتاج النحيف والوقت المناسب
الإنتاج النحيف يعني تقليل الهدر تماماً — الوقت الضائع، المواد، المساحة والجهد — مع الحفاظ على الجودة.
إحدى الطرق الرئيسية هي الوقت المناسب (JIT). مع الوقت المناسب، تصل المواد في اللحظة التي تحتاجها بالضبط، وتُباع البضائع الجاهزة بسرعة، لذلك تحتفظ الشركة بكمية ضئيلة جداً من المخزون (مخزونها من المواد والبضائع). هذا يوفر تكاليف التخزين، ولكن تأخير واحدة في التوصيل قد يوقف الإنتاج. الإدارة الجيدة للمخزون تحافظ على مخزون كافٍ لتلبية الطلب، لكن ليس كثيراً بحيث ترتبط الأموال أو تنتهي صلاحية البضائع.

التكنولوجيا في الإنتاج
غيرت التكنولوجيا الإنتاج. الأتمتة (آلات وروبوتات تقوم بالمهام)، والتصميم بالكمبيوتر، والطلبات عبر الإنترنت تجعل الإنتاج أسرع وأرخص وأكثر دقة. لكن الآلات باهظة الثمن لشراءها ويمكن أن تحل محل وظائف العمال.

استكشف
طرق الإنتاج
تختار الشركة الإنتاج الوظيفي أو الدفعة أو التدفق لتتناسب مع منتجها وحجم الطلب.
مفردات
تدريب
| English | العربية |
|---|---|
| production/prəˈdʌkʃn/ | الإنتاج |
| labour/ˈleɪbə/ | العمل |
| services/ˈsɜːvɪsɪz/ | الخدمات |
| job production/dʒɒb prəˈdʌkʃn/ | الإنتاج الوظيفي |
| batch production/bætʃ prəˈdʌkʃn/ | الإنتاج الدفعة الواحدة |
| flow production/fləʊ prəˈdʌkʃn/ | الإنتاج المتدفق |
| productivity/ˌprɒdəkˈtɪvɪti/ | الإنتاجية |
| technology/tekˈnɒlədʒi/ | تكنولوجيا |
| motivation/ˌməʊtɪˈveɪʃn/ | الدافع |
| lean production/liːn prəˈdʌkʃn/ | الإنتاج النحيف |
| just-in-time/dʒʌst ɪn taɪm/ | في الوقت المناسب |
| inventory/ˈɪnvəntri/ | جرد |
| automation/ˌɔːtəˈmeɪʃn/ | الأتمتة |
| manufacturing/ˌmænjuːˈfæktʃərɪŋ/ | التصنيع |
| raw materials/rɔː məˈtɪərɪəlz/ | المواد الخام |
| market/ˈmɑːkɪt/ | سوق |
| tariffs/ˈtærɪfs/ | الرسوم الجمركية |
| legal controls/ˈliːɡl kənˈtrəʊlz/ | الضوابط القانونية |
4.2
التكاليف، الحجم ونقطة التعادل
المنهج
- صنف التكاليف إلى ثابتة، متغيرة، إجمالية ومتوسطة
- أنشئ وفسر رسوم تحليل نقطة التعادل؛ حدد مستوى تعادل الإنتاج هوامش الأمان
- احسب واستخدم إنتاج نقطة التعادل، الإيرادات الكلية، التكاليف الكلية والربح؛ اشرح قيود تحليل نقطة التعادل
المصدر: منهج كامبريدج الدولي
أنواع التكاليف
للمؤسسة أنواع مختلفة من التكاليف.
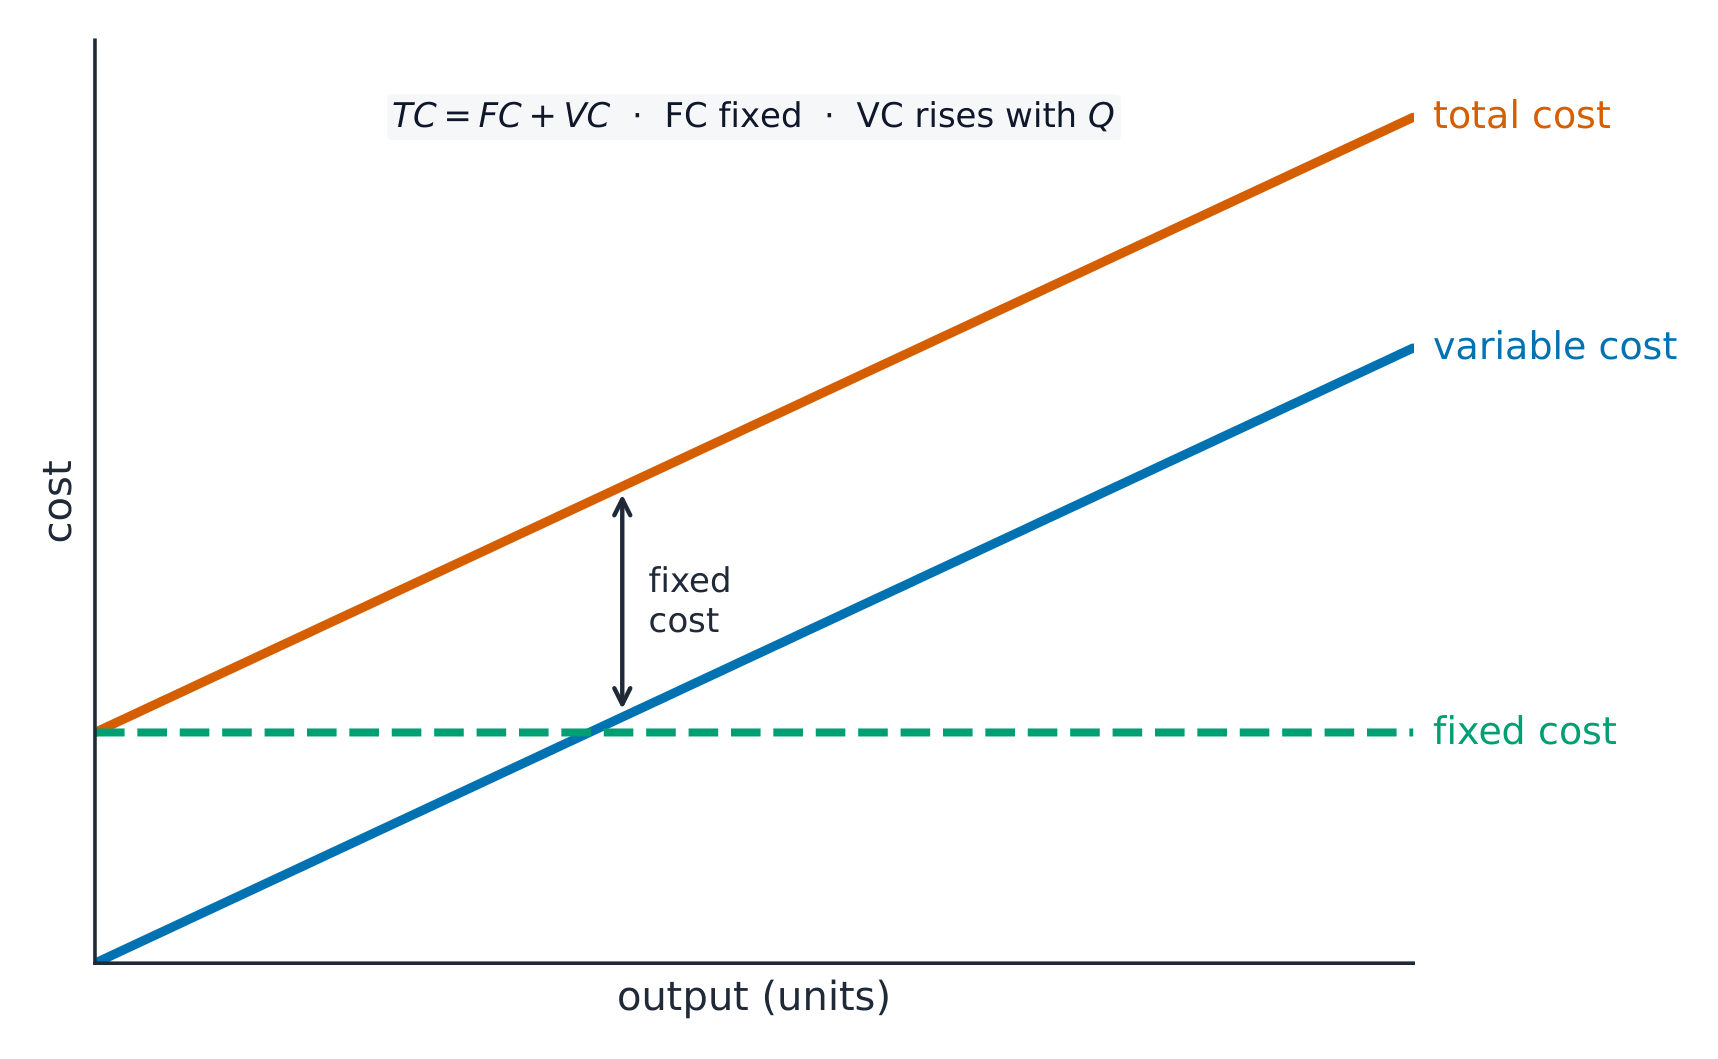
- التكاليف الثابتة لا تتغير مع حجم الإنتاج — الإيجار، الرواتب، التأمين. تدفعها حتى لو لم تصنع شيئاً.
- التكاليف المتغيرة تتغير حسب حجم الإنتاج — المواد، والأجر مقابل كل عنصر يتم تصنيعه. زيادة الإنتاج تعني زيادة التكاليف المتغيرة.
- التكلفة الكلية هي التكاليف الثابتة زائد التكاليف المتغيرة.
- متوسط التكلفة هو التكلفة الكلية مقسومة على عدد العناصر المنتجة.
$$\text{total cost} = \text{fixed costs} + \text{variable costs}$$
$$\text{average cost} = \frac{\text{total cost}}{\text{output}}$$
مثال محلول. مصنع له تكاليف ثابتة قدرها 8,000 جنيه إسترليني وتكاليف متغيرة قدرها 2 جنيه لكل وحدة، وينتج 1,000 وحدة. أوجد التكلفة الكلية ومتوسط التكلفة للوحدة.
$$\text{total cost} = \text{\pounds} 8\,000 + (1\,000 \times \text{\pounds} 2) = \text{\pounds} 10\,000$$
$$\text{average cost} = \frac{\text{\pounds} 10\,000}{1\,000} = \text{\pounds} 10 \text{ per unit}$$
الإيرادات والربح
الإيرادات هي الأموال التي تحصل عليها المؤسسة من بيع منتجاتها.
$$\text{total revenue} = \text{price} \times \text{quantity sold}$$
الربح هو ما يتبقى بعد دفع جميع التكاليف.
$$\text{profit} = \text{total revenue} - \text{total cost}$$
مثال محلول. نفس المصنع يبيع جميع الوحدات الـ 1,000 بسعر 15 جنيهاً لكل وحدة. أوجد إيراداته الإجمالية وربحه.
$$\text{total revenue} = \text{\pounds} 15 \times 1\,000 = \text{\pounds} 15\,000$$
$$\text{profit} = \text{\pounds} 15\,000 - \text{\pounds} 10\,000 = \text{\pounds} 5\,000$$
نقطة التعادل
نقطة التعادل هي مستوى الإنتاج حيث تساوي الإيرادات الكلية التكلفة الكلية تماماً: لا تحقق المؤسسة ربحاً ولا خسارة. أسفلها تخسر المؤسسة؛ فوقها، تحقق ربحاً.
يعطي كل عنصر مباع مبلغاً نحو تغطية التكاليف الثابتة. هذا المبلغ هو سعر البيع ناقص التكلفة المتغيرة لعنصر واحد (تسمى أحياناً المساهمة للوحدة الواحدة).
$$\text{break-even output} = \frac{\text{fixed costs}}{\text{selling price per unit} - \text{variable cost per unit}}$$
مخطط نقطة التعادل يرسم التكلفة الكلية والإيرادات الكلية مقابل حجم الإنتاج. يتقاطع الخطان عند نقطة التعادل.
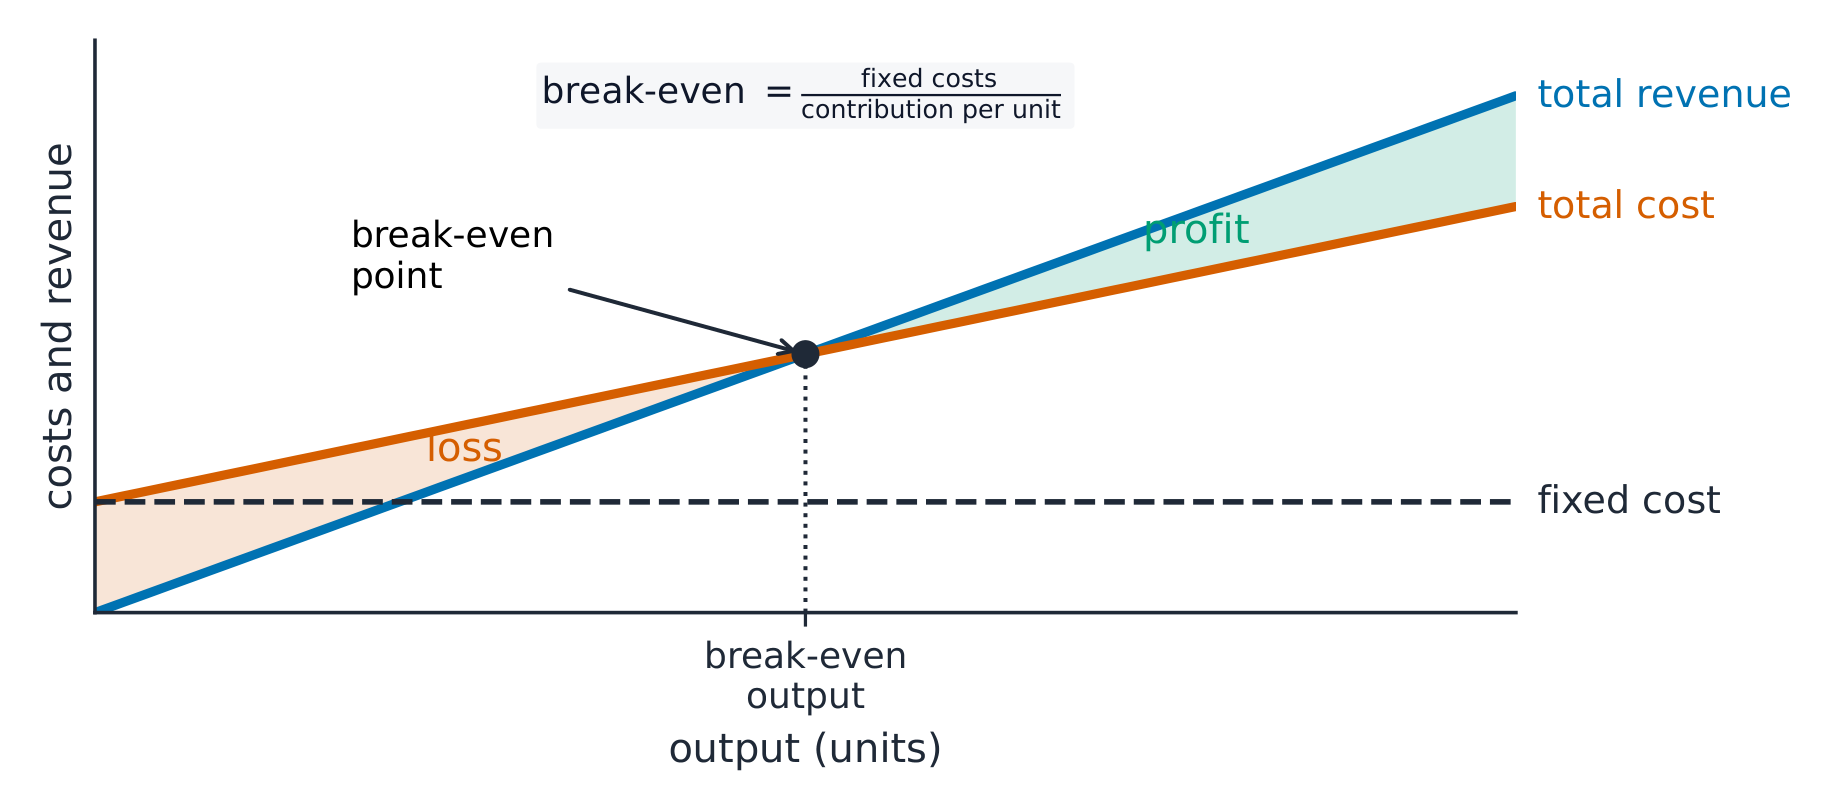
هامش الأمان هو مدى تباعد الإنتاج الفعلي عن إنتاج نقطة التعادل.
$$\text{margin of safety} = \text{actual output} - \text{break-even output}$$
مثال محلول. منتج يُباع بسعر 15 جنيهاً مع تكلفة متغيرة قدرها 5 جنيهات للوحدة، وتكاليف ثابتة للشركة قدرها 8,000 جنيه. أوجد إنتاج نقطة التعادل، وهامش الأمان إذا أنتجت الشركة فعلياً 1,200 وحدة.
المساهمة للوحدة الواحدة هي $\text{\pounds} 15 - \text{\pounds} 5 = \text{\pounds} 10$، لذا
$$\text{break-even output} = \frac{\text{\pounds} 8\,000}{\text{\pounds} 10} = 800 \text{ units}$$
$$\text{margin of safety} = 1\,200 - 800 = 400 \text{ units}$$
هامش أمان كبير أكثر أماناً، لأن المبيعات يمكن أن تنخفض لمسافة طويلة قبل أن تحقق المؤسسة خسارة.
حدود تحليل نقطة التعادل. يفترض أن جميع الإنتاج يُباع، وأن سعر البيع والتكاليف تظل ثابتة عند كل مستوى من مستويات الإنتاج. في الواقع هذه تتغير غالباً، لذا فإن نقطة التعادل هي مجرد دليل.
استكشف
نقطة التعادل
نقطة التعادل هي حيث تتقاطع الإيرادات الكلية مع التكلفة الكلية.
مفردات
تدريب
| English | العربية |
|---|---|
| cost/kɒst/ | تنوع وجهات النظر في الفريق يساعد في تقليل |
| fixed costs/fɪkst kɒsts/ | التكاليف الثابتة |
| variable costs/ˈveərɪəbl kɒsts/ | التكاليف المتغيرة |
| output/ˈaʊtpʊt/ | نقرة فأرة تُبدأ عملاً هي مثال على |
| total cost/ˈtəʊtl kɒst/ | إجمالي التكلفة |
| average cost/ˈævrɪdʒ kɒst/ | التكلفة المتوسطة |
| revenue/ˈrevənjuː/ | الإيراد |
| profit/ˈprɒfɪt/ | ربح |
| break-even/breɪk ˈiːvən/ | نقطة التعادل |
| contribution/ˌkɒntrɪˈbjuːʃn/ | مساهمة |
| break-even chart/breɪk ˈiːvən tʃɑːt/ | مخطط التعادل |
| break-even point/breɪk ˈiːvən pɔɪnt/ | نقطة التعادل |
| margin of safety/ˈmɑːdʒɪn ɒv ˈseɪfti/ | هامش الأمان |
4.3
تحقيق الجودة
المنهج
- اشرح لماذا تعد الجودة مهمة للشركة
- ميّز بين مراقبة الجودة وضمان الجودة والطرق المستخدمة لتحقيق الجودة
المصدر: منهج كامبريدج الدولي
لماذا الجودة مهمة
الجودة تعني أن المنتج جيد بما يكفي لما يحتاجه العملاء. الجودة الجيدة:
- تبني علامة تجارية قوية وولاء العملاء،
- تعني إرجاعات أقل، وشكاوى更少 ومواد مقللة،
- تسمح للمؤسسة بفرض سعر أعلى.
الجودة السيئة تفقد العملاء وتضر بالعلامة التجارية.
مراقبة الجودة وضمان الجودة
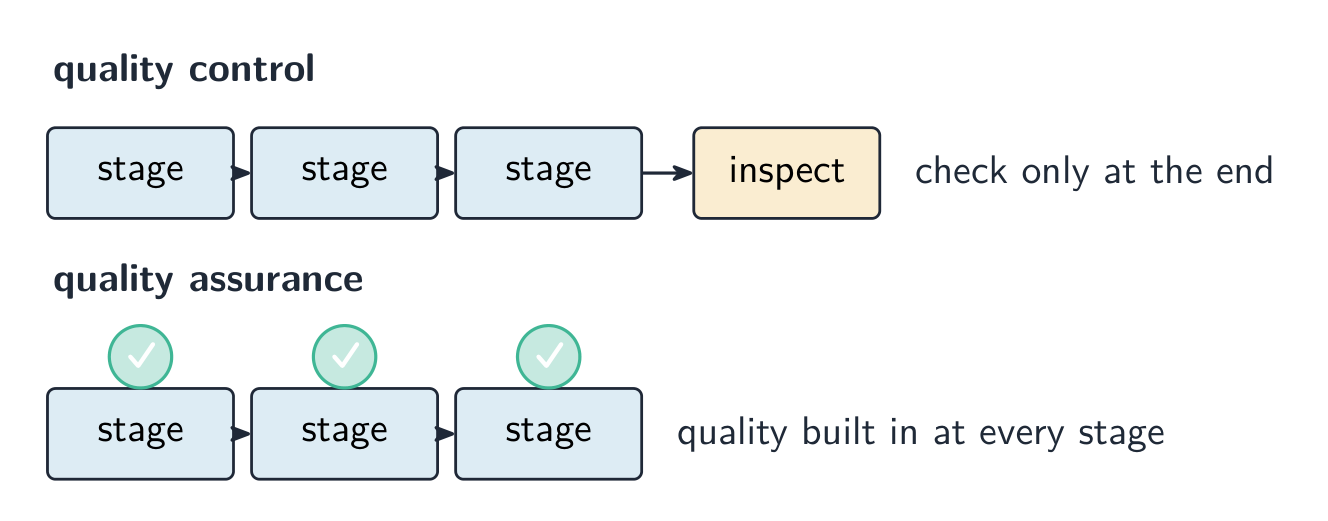
هناك طريقتان رئيسيتان لإدارة الجودة: مراقبة الجودة وضمان الجودة.
| مراقبة الجودة | ضمان الجودة | |
|---|---|---|
| متى | فحص في النهاية | دمج الجودة في كل مرحلة |
| من | المفتشون يفحصون البضائع النهائية | كل عامل مسؤول |
| الفكرة | إيجاد وإزالة البضائع المعيبة | منع حدوث العيوب من الأساس |
استكشف
مختبر طرق الجودة
قارن أساليب الجودة من حيث وقت منعها أو اكتشافها للأخطاء.
مفردات
تدريب
| English | العربية |
|---|---|
| quality/ˈkwɒlɪti/ | الجودة |
| customers/ˈkʌstəməz/ | عملاء |
| brand/brænd/ | علامة تجارية |
| customer loyalty/ˈkʌstəmə ˈlɔɪəlti/ | ولاء العملاء |
| quality control/ˈkwɒlɪti kənˈtrəʊl/ | التحكم في الجودة |
| quality assurance/ˈkwɒlɪti əˈʃʊərəns/ | ضمان الجودة |
4.4
قرارات الموقع
المنهج
- اشرح العوامل المؤثرة في قرار موقع شركة تصنيع وشركة خدمات
- اشرح العوامل التي تأخذها الشركة في الاعتبار عند اختيار موقع في بلد آخر ودور الضوابط القانونية
المصدر: منهج كامبريدج الدولي
تحديد موقع المؤسسة
مكان وجود المؤسسة يؤثر على تكاليفها ومبيعاتها. مؤسسة تصنيع (تصنع سلعاً) تنظر إلى:
- القرب من المواد الخام، لأن المواد الثقيلة أو الكبيرة الحجم باهظة النقل،
- القرب من العملاء والسوق،
- تكلفة وحجم الأرض،
- توفر عمالة مناسبة،
- روابط نقل جيدة،
- منح حكومية تُقدم في بعض المناطق.
تُركّز شركات الخدمات (التي تبيع خدمات، كمتجر أو صالون تجميل) بشكل أكبر على القرب من العملاء، وحركة المارة المتدفقة، والمتاجر المجاورة، والإيجار.
تحديد الموقع في بلد آخر
قد تُنتج الشركة أو تبيع خارجياً للوصول إلى عملاء جدد وأسواق أكبر، أو لدفع أجور أو إيجارات أقل، أو للقرب من المواد الخام، أو لتجنب الجمارك (ضرائب الاستيراد) عبر تصنيع البضائع داخل البلاد. ولكن عليها حينها التعامل مع قوانين ولغات وعادات مختلفة، واتباع الرقابة القانونية لكلا البلدين.
استكشف
مختبر عامل الموقع
صنف لماذا تختار شركة موقعًا معينًا بدلاً من آخر.
4.4
نصائح للامتحان
- اربط طرق الإنتاج: التصنيع حسب الطلب (قطع مفردة حسب الطلب)، تشغيل الدفعات (مجموعة ثم التحول إلى أخرى)، الإنتاج المستمر (إنتاج جماعي غير متوقف على خط الإنتاج).
- احفظ الصيغ: التكلفة الكلية = الثابتة + المتغيرة؛ متوسط التكلفة = التكلفة الكلية ÷ الإنتاج؛ الإيراد الكلي = السعر × الكمية؛ الربح = الإيراد الكلي − التكلفة الكلية.
- إنتاج نقطة التعادل = التكاليف الثابتة ÷ (سعر البيع − التكلفة المتغيرة للوحدة). المسافة التي يتجاوز بها الإنتاج الفعلي نقطة التعادل هي هامش الأمان.
- تفترض تحليل نقطة التعادل أن كل ما يتم إنتاجه يُباع بسعر وتكلفة ثابتين، لذا فهو مجرد دليل توجيهي.
- مراقبة الجودة تفحص البضائع الجاهزة في النهاية؛ ضمان الجودة يدمج الجودة في كل مرحلة.
دروس تفاعلية حول هذا الموضوع
ا-working عليه خطوة بخطوة، مع تمارين تحقق فوري.