- اشرح ضرورة التمويل التجاري (الإنفاق الرأسمالي والإنفاق التشغيلي، ورأس المال العامل) ⟦number⟧
- ميّز بين معنى النقدية والربح ⟦number⟧
المالية والمحاسبة
A-Level الدراسات التجارية · الموضوع 5
 15:50
المالية والمحاسبة
يمكن أن تكون الشركة مربحة ومع ذلك تفشل. إليك السبب. تبيع بضائع بقيمة مائة ألف جنيه استرليني بالائتمان في مارس. يبدو الربح ممتازاً. لكن الـ…
سرد باللغة الإنجليزية · ترجمة مدمجة بالإنجليزية + الصينية
5.1
لماذا تحتاج الشركة إلى التمويل

المنهج
المصدر: منهج كامبريدج الدولي
تمويل الأعمال هو المال الذي تحتاجه الشركة للبدء والتشغيل والنمو. تحتاج الشركة الجديدة مالاً لشراء مقر ومعدات؛ وتحتاج الشركة النامية مالاً لمشاريع جديدة؛ وتحتاج كل شركة مالاً لدفع الفواتير اليومية.
استكشف
مختبر مصادر التمويل
اختر أفضل نوع من التمويل حسب الوقت والمخاطر والملكية.
5.1
الإنفاق الرأسمالي والإنفاق التشغيلي

ينقسم الإنفاق إلى نوعين:
- الإنفاق الرأسمالي — المال spent على الأصول الثابتة التي تدوم طويلاً، مثل الآلات والمركبات والمباني.
- الإنفاق التشغيلي — المال spent على التشغيل اليومي، مثل الأجور والإيجار والمواد الخام.
5.1
رأس المال العامل
رأس المال العامل هو المال الذي تمتلكه الشركة لتلبية احتياجاتها اليومية. يتم حسابه من قائمة المركز المالي:
$$\text{working capital} = \text{current assets} - \text{current liabilities}$$
هنا الأصول المتداولة هي ما يتحول إلى نقدية خلال سنة (نقدية، مخزون، ديون العملاء)، والخصوم المتداولة هي الديون المستحقة خلال سنة. قلة رأس المال العامل خطرة — قد لا تتمكن الشركة من سداد فواتيرها.
مفردات
تدريب
| English | العربية |
|---|---|
| business finance/ˈbɪznəs ˈfaɪnæns/ | تمويل الأعمال |
| premises/ˈpremɪsɪz/ | المباني |
| capital expenditure/ˈkæpɪtl ekˈspendɪtʃə/ | الإنفاق الرأسمالي |
| fixed assets/fɪkst ˈæsets/ | الأصول الثابتة |
| revenue expenditure/ˈrevənjuː ekˈspendɪtʃə/ | الإنفاق التشغيلي |
| working capital/ˈwɜːkɪŋ ˈkæpɪtl/ | رأس المال العامل |
| balance sheet/ˈbæləns ʃiːt/ | الميزانية العمومية |
| current assets/ˈkʌrənt ˈæsets/ | أصول متداولة |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | التزامات متداولة |
5.1
النقدية ليست نفس الربح

هذه فكرة جوهرية.
- الربح هو ما يتبقى عند خصم التكاليف الإجمالية من الإيرادات الإجمالية خلال فترة ما.
- النقدية هي الأموال التي تمتلكها الشركة فعلياً الآن للنفقات.
يمكن أن تكون الشركة ربحة ومع ذلك تنفذ من السيولة النقدية — على سبيل المثال، إذا باعت البضائع ولكن العملاء لم يدفعوا بعد. تفشل العديد من الشركات ليس بسبب انخفاض الربح، بل بسبب نفاد السيولة النقدية.
مفردات
تدريب
| English | العربية |
|---|---|
| profit/ˈprɒfɪt/ | ربح |
| cash/kæʃ/ | نقداً |
| internal sources/ɪnˈtɜːnl ˈsɔːsɪz/ | المصادر الداخلية |
| external sources/ekˈstɜːnl ˈsɔːsɪz/ | المصادر الخارجية |
| short-term/ʃɔːt tɜːm/ | قصير الأمد |
| long-term/lɒŋ tɜːm/ | طويل الأمد |
| retained profit/rɪˈteɪnd ˈprɒfɪt/ | الأرباح المحتجزة |
| sale of assets/seɪl ɒv ˈæsets/ | بيع الأصول |
5.2
مصادر التمويل

المنهج
- صف المصادر الداخلية والخارجية، قصيرة وطويلة الأجل لـمصادر التمويل (الأرباح المحتجزة، بيع الأصول، رأس المال المساهم، القروض، سندات الاستدانة، التجاوز في الحساب، الإيجار، الشراء بالإقراض، الائتمان التجاري، رأس المال المغامر، التجميع المالي الجماعي، المالية المصغرة) ⟦number⟧
- اشرح العوامل المؤثرة على اختيار مصدر التمويل ⟦number⟧
المصدر: منهج كامبريدج الدولي
يمكن أن يأتي التمويل من داخل العمل التجاري (مصادر داخلية) أو من خارجه (مصادر خارجية). كما يمكن أن يكون قصير الأجل (يُرد خلال سنة) أو طويل الأجل.
| المصدر | النوع | الوصف |
|---|---|---|
| أرباح محتجزة | داخلية، طويلة | أرباح تُحتفظ بها في العمل بدلاً من توزيعها |
| بيع الأصول | داخلية | بيع عناصر لم تعد الشركة بحاجة إليها |
| رأس المال السهمي | خارجية، طويلة | أموال تُجمع عبر بيع الأسهم |
| قرض | خارجية، طويلة | أموال مقترضة تُرد مع الفائدة |
| سندات استئذان | خارجية، طويلة | شهادة قرض طويل الأجل تبيعه الشركة |
| إفراط في السحب | خارجية، قصيرة | يسمح البنك للحساب بالهبوط تحت الصفر لفترة وجيزة |
| التأجير | خارجية | تأجير أصل بدلاً من شراؤه |
| الشراء بالتقسيط | خارجية | شراء أصل بدفع أقساط متتالية |
| ائتمان تجاري | خارجية، قصيرة | دفع المورد لاحقاً (مثلاً بعد 30 يوماً) |
| رأس المال المغامر | خارجية، طويلة | أموال من مستثمرين لشركات ناشئة عالية المخاطر |
| التمويل الجماعي | خارجية | جمع مبالغ صغيرة من عدد كبير من الناس عبر الإنترنت |
| المالية الصغيرة | خارجية | قروض صغيرة للأشخاص الذين يفتقرون إلى الوصول إلى البنوك |

استكشف
مختبر مصادر التمويل
اختر أفضل نوع من التمويل حسب الوقت والمخاطر والملكية.
مفردات
تدريب
| English | العربية |
|---|---|
| share capital/ʃeə ˈkæpɪtl/ | رأس المال السوقي |
| loan/ləʊn/ | القرض |
| debenture/deˈbentʃə/ | السندات |
| overdraft/ˈəʊvədræft/ | التجاوز البنكي |
| leasing/ˈliːsɪŋ/ | الإيجار |
| hire purchase/ˈhaɪə ˈpɜːtʃɪs/ | الشراء بالتقسيط |
| trade credit/treɪd ˈkredɪt/ | ائتمان تجاري |
| venture capital/ˈventʃə ˈkæpɪtl/ | رأس المال المغامر |
| crowdfunding/ˈkraʊdfʌndɪŋ/ | التمويل الجماعي |
| microfinance/ˌmaɪkrəʊfaɪˈnæns/ | التمويل الدقيق |
| collateral/kəˈlætərəl/ | الرهن |
5.2
اختيار مصدر للتمويل
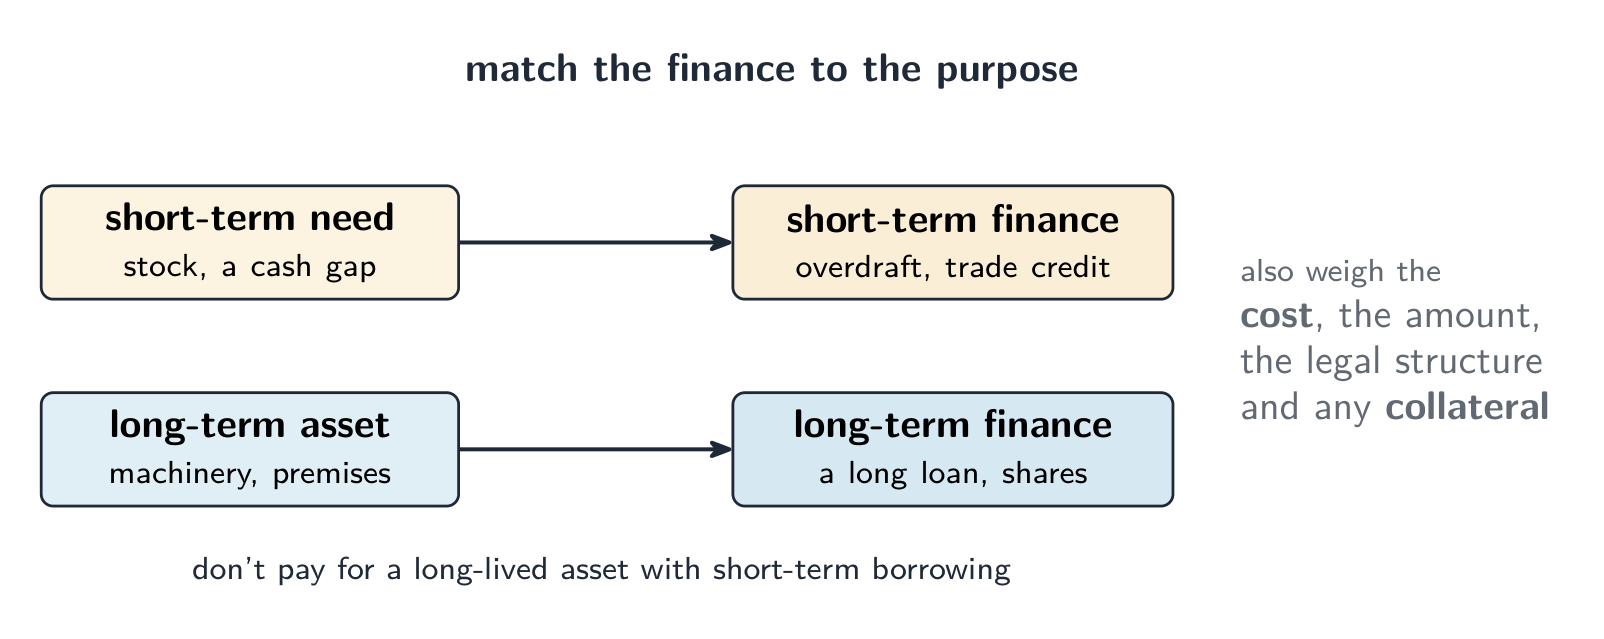
لا يوجد مصدر واحد هو الأفضل. يعتمد الاختيار على:
- المبلغ المطلوب — المبالغ الكبيرة قد تتطلب أسهماً أو قرضاً طويلاً.
- الغرض — الأصول طويلة الأجل يجب أن تستخدم تمويلاً طويلاً.
- التكلفة — تختلف الفائدة والرسوم بين المصادر.
- الهيكل القانوني — لا يمكن إلا للشركات أن تبيع الأسهم.
- مقدار ما تدين به الشركة بالفعل، وما إذا كانت_details能够提供ضمان (أصل يمكن للدائن أخذه إذا لم يُرد القرض).
5.3
توقعات التدفق النقدي

المنهج
- أعد بناء وتفسير توقع التدفق النقدي واشرح أسباب مشاكل التدفق النقدي ⟦number⟧
- اشرح طرق تحسين التدفق النقدي وأهمية إدارة رأس المال العامل ⟦number⟧
المصدر: منهج كامبريدج الدولي
توقع التدفق النقدي يتوقع النقود الداخلة والخارجة شهرياً. يساعد الشركة على اكتشاف النقص مبكراً.
- التدفقات النقدية الداخلة — الأموال الواردة، غالباً من المبيعات.
- التدفقات النقدية الخارجة — الأموال الصادرة، مثل الأجور والإيجار.
- صافي التدفق النقدي — المدخلات ناقص المخرجات خلال الفترة.
$$\text{net cash flow} = \text{cash inflows} - \text{cash outflows}$$
الرصيد الافتتاحي هو النقد في بداية الشهر. بإضافة صافي التدفق النقدي نحصل على الرصيد الختامي، الذي يصبح الرصيد الافتتاحي للشهر التالي.
استكشف
توقع التدفق النقدي
يتتبع توقع التدفق النقدي الأموال الداخلة والخارجة شهرياً — للكشف عن أي نقص قبل وقوعه.
مفردات
تدريب
| English | العربية |
|---|---|
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | توقع التدفق النقدي |
| cash inflows/kæʃ ˈɪnfləʊz/ | التدفقات النقدية الداخلة |
| cash outflows/kæʃ aʊtˈfləʊz/ | التدفقات النقدية الخارجة |
| net cash flow/net kæʃ fləʊ/ | صافي التدفق النقدي |
| opening balance/ˈəʊpənɪŋ ˈbæləns/ | الرصيد الافتتاحي |
| closing balance/ˈkləʊzɪŋ ˈbæləns/ | رصيد الإغلاق |
| overtrading/ˌəʊvəˈtreɪdɪŋ/ | التداول المفرط |
5.3
مشاكل التدفق النقدي وكيفية حلها
من الأسباب الشائعة لمشاكل التدفق النقدي: كثرة المبيعات على الائتمان، احتجاز مخزون زائد، شراء الكثير من الأصول دفعة واحدة، والتداول المفرط (النمو أسرع مما تتحمله السيولة المتاحة).
طرق لتحسين التدفق النقدي:
- تسريع ورود النقود — اطلب من العملاء الدفع بسرعة، أو قدم خصومات للدفع السريع.
- تأخير خروج النقود — وافق على ائتمان تجاري أطول مع الموردين.
- ترتيب إفراط في السحب أو قرض قصير لتغطية الفجوة.
- تقليل المخزون لتحرير سيولة.
إدارة جيدة لـرأس المال العامل تحافظ على نقود كافية للسلامة دون الاحتفاظ بالكثير بحيث تظل الأموال بلا استخدام.
استكشف
مختبر التنبؤ بتدفق النقد
اسحب التدفق النقدي الشهري الداخلاً والخارجي والشراء مرة واحدة — حدد الشهر الذي ينتهي بخسارة، ثم قم بإصلاحه قبل وقوعه.
5.4
التكاليف وتصنيفاتها

المنهج
- صنف التكاليف (ثابتة، متغيرة، مباشرة، غير مباشرة، هامشية، متوسطة) واستخدم معلومات التكلفة لاتخاذ القرارات ⟦number⟧
- أعد بناء وتفسير تحليل نقطة التعادل (نقطة التعادل، هامش الأمان، المساهمة) واشرح قيودها ⟦number⟧
المصدر: منهج كامبريدج الدولي
التكلفة هي المال الذي تنفقه الشركة لإنتاج منتجها. نصنف التكاليف بطرق متعددة:
- التكاليف الثابتة — تكاليف لا تتغير مع الإنتاج، مثل الإيجار.
- التكاليف المتغيرة — تكاليف ترتفع وتنخفض مع الإنتاج، مثل المواد الخام.
- التكاليف المباشرة — التكاليف المرتبطة بوضوح بمنتج واحد، مثل مادته الخام.
- التكاليف غير المباشرة (المصروفات العامة) — تكاليف لا ترتبط بمنتج واحد، مثل رواتب المدراء.
- التكلفة الحدية — تكلفة إنتاج وحدة إضافية واحدة.
- متوسط التكلفة — التكلفة لكل وحدة، وتُحسب بقسمة إجمالي التكاليف على عدد الوحدات.
تساعد المعلومات التكلفة المدراء في تحديد الأسعار، واختيار ما يجب إنتاجه، ومراقبة الإنفاق.
استكشف
التكاليف
y = ax + b
التكلفة الكلية = التكلفة الثابتة (المقطع) + التكلفة المتغيرة لكل وحدة (الميل).
مفردات
تدريب
| English | العربية |
|---|---|
| cost/kɒst/ | تنوع وجهات النظر في الفريق يساعد في تقليل |
| break-even/breɪk ˈiːvən/ | نقطة التعادل |
5.4
تحليل نقطة التعادل
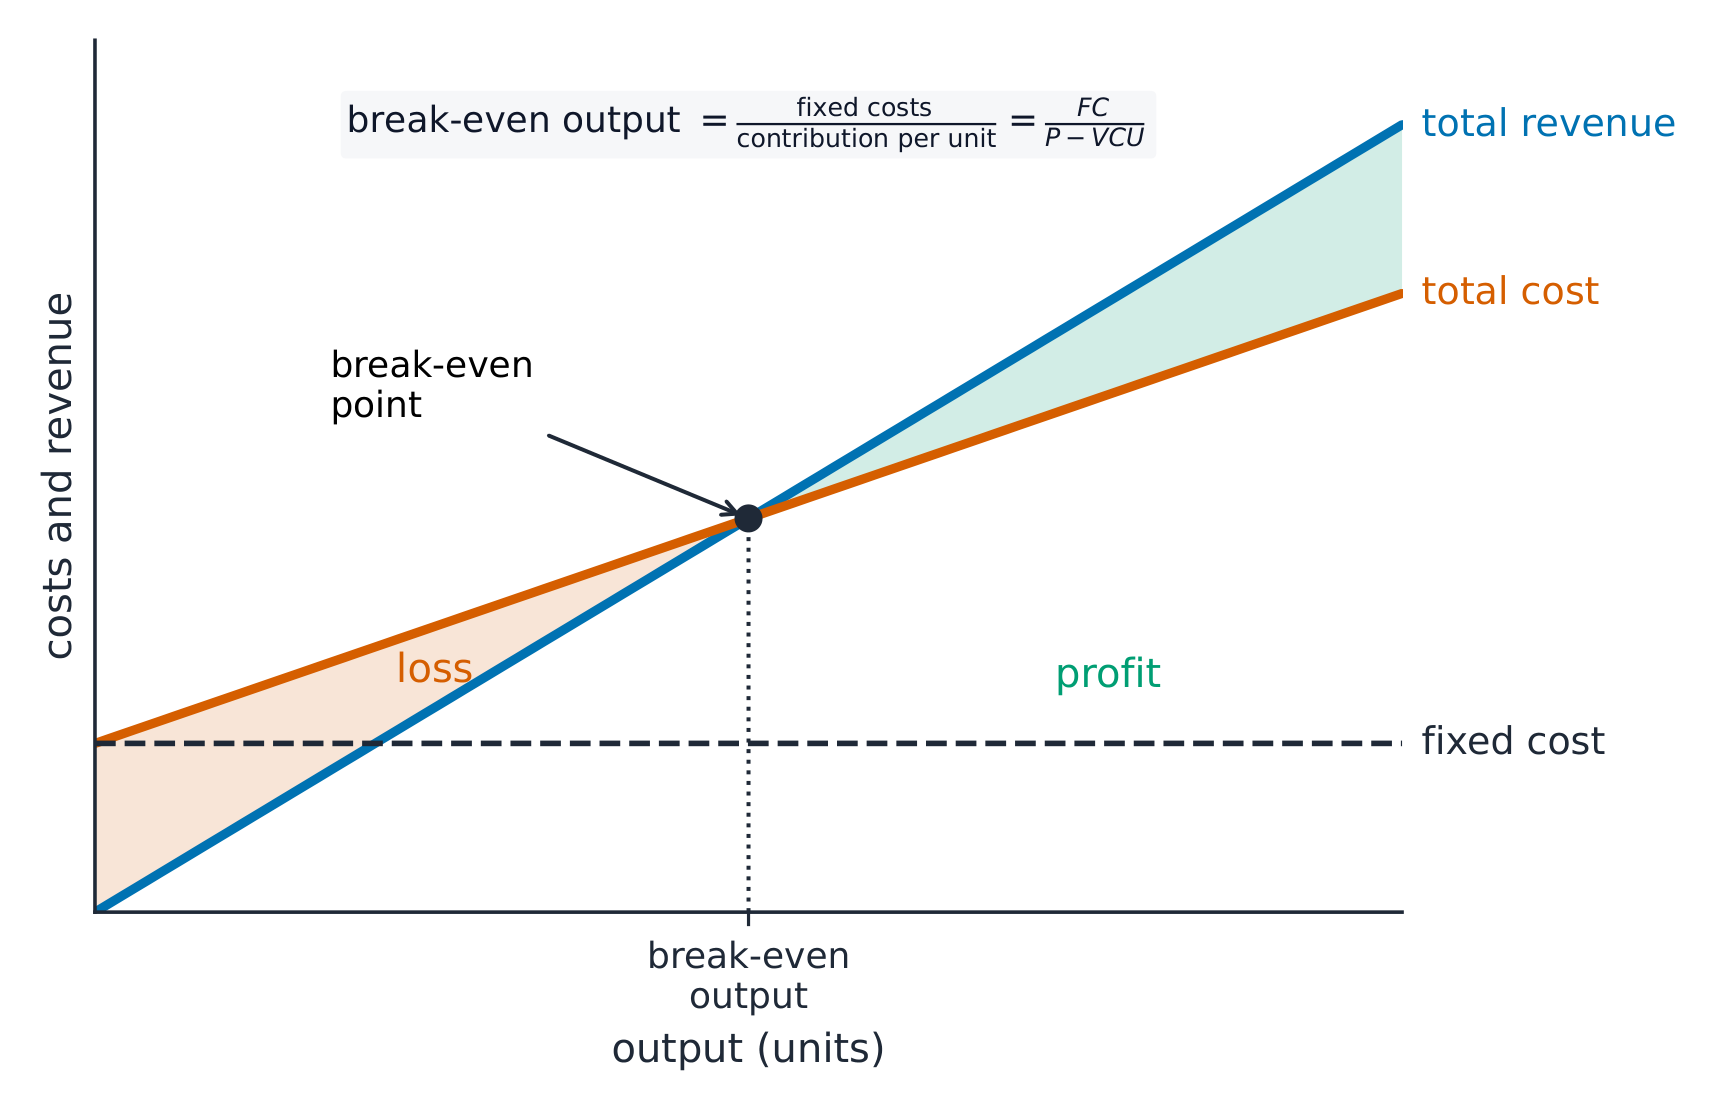
المساهمة هي مقدار ما يضيفه كل بيع نحو تغطية التكاليف الثابتة:
$$\text{contribution per unit} = \text{selling price} - \text{variable cost per unit}$$
نقطة التعادل هي النقطة التي يساوي فيها الإيراد الكلي التكاليف الكلية، وبالتالي يكون الربح صفراً. نقطة التعادل بالوحدات هي:
$$\text{break-even point} = \frac{\text{fixed costs}}{\text{contribution per unit}}$$
هامش الأمان هو المسافة بين مبيعات الحالية ونقطة التعادل:
$$\text{margin of safety} = \text{actual output} - \text{break-even output}$$
مثال محلول. يُباع منتج بسعر 20 جنيهاً، مع تكلفة متغيرة قدرها 12 جنيهاً للوحدة. التكاليف الثابتة 40,000 جنيه، وتنتج الشركة 6,000 وحدة. أوجد المساهمة لكل وحدة، وإنتاج نقطة التعادل، وهامش الأمان.
$$\text{contribution per unit} = \text{\pounds} 20 - \text{\pounds} 12 = \text{\pounds} 8$$
$$\text{break-even point} = \frac{\text{\pounds} 40\,000}{\text{\pounds} 8} = 5\,000 \text{ units}$$
$$\text{margin of safety} = 6\,000 - 5\,000 = 1\,000 \text{ units}$$
هامش الأمان الكبير يعني أن المبيعات يمكن أن تنخفض كثيراً قبل أن تحقق الشركة خسارة. تحليل نقطة التعادل سريع ومفيد، لكن له قيود: فهو يفترض ثبات سعر البيع والتكاليف، وبيع كل ما يتم إنتاجه.
استكشف
مخطط نقطة التعادل
أضف خط إيرادات إلى خطوط التكلفة الثابتة والتكلفة الكلية. حيث يلتقي الإيراد بالتكلفة الكلية تكون نقطة التعادل؛ وما وراءها تحقق الشركة ربحاً.
استكشف
تحليل نقطة التعادل
نقطة التعادل هي حيث تتقاطع الإيرادات الكلية مع التكلفة الكلية.
مفردات
تدريب
| English | العربية |
|---|---|
| fixed costs/fɪkst kɒsts/ | التكاليف الثابتة |
| variable costs/ˈveərɪəbl kɒsts/ | التكاليف المتغيرة |
| direct costs/daɪˈrekt kɒsts/ | التكاليف المباشرة |
| indirect costs/ɪndaɪˈrekt kɒsts/ | التكاليف غير المباشرة |
| marginal cost/ˈmɑːdʒɪnl kɒst/ | التكلفة الحدية |
| average cost/ˈævrɪdʒ kɒst/ | التكلفة المتوسطة |
| contribution/ˌkɒntrɪˈbjuːʃn/ | مساهمة |
| break-even point/breɪk ˈiːvən pɔɪnt/ | نقطة التعادل |
| margin of safety/ˈmɑːdʒɪn ɒv ˈseɪfti/ | هامش الأمان |
| limitations/ˌlɪmɪˈteɪʃnz/ | قيود |
5.5
الميزانيات والاختلافات
المنهج
- اشرح الغرض من الميزانيات وأنواعها (التدريجية، قاعدة الصفر) ⟦number⟧
- احسب وتفسير الفروقات (إيجابية وسلبية) باستخدام تحليل الفروقات ⟦number⟧
المصدر: منهج كامبريدج الدولي
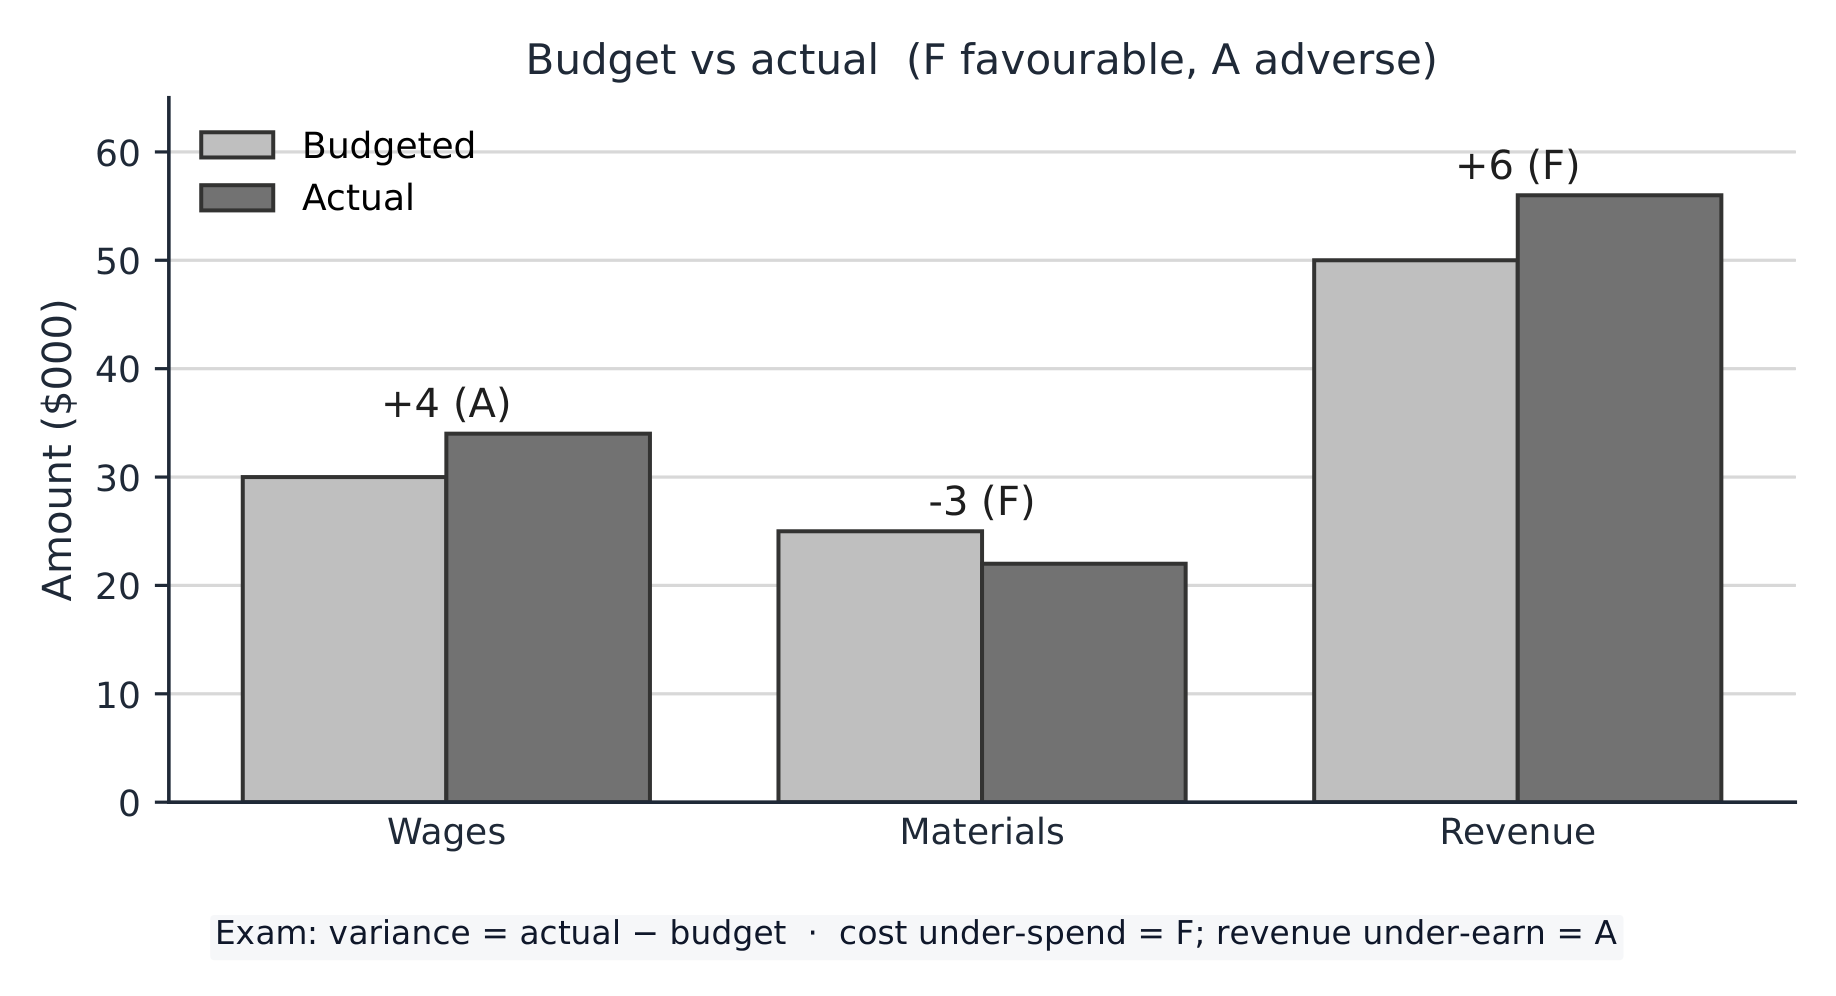
الميزانية هي خطة مالية للمستقبل — هدف للدخل أو الإنفاق. تساعد الميزانيات الشركة على التخطيط،和控制 المال، ومراجعة الأداء. نوعان منها:
- ميزانية تدريجية — ميزانية العام الماضي معدلة بمقدار صغير.
- ميزانية مبنية من الصفر — يجب解释 كل تكلفة من الصفر كل عام.
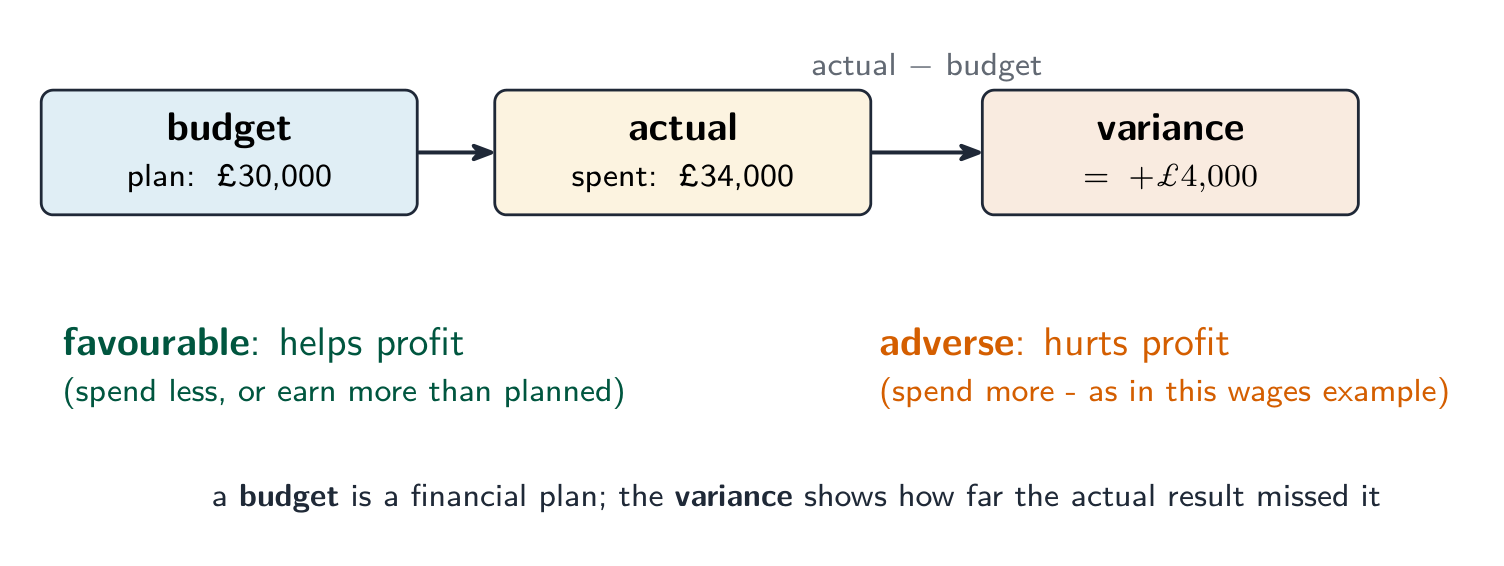
الاختلاف هو الفرق بين الرقم المخطط له والرقم الفعلي:
$$\text{variance} = \text{actual figure} - \text{budgeted figure}$$
مثال محلول. ميزنت شركة 30,000 جنيه للأجور لكنها أنفقت فعلياً 34,000 جنيه. أوجد الاختلاف وحدد ما إذا كان مواتياً أم ضاراً.
$$\text{variance} = \text{\pounds} 34\,000 - \text{\pounds} 30\,000 = \text{\pounds} 4\,000$$
تجاوزت التكاليف المخطط لها، لذا هذا اختلاف ضار.
- الاختلاف المواتي أفضل للربح (تكاليف أقل، أو إيرادات أعلى، مما كان مخططاً له).
- الاختلاف الضار أسوأ للربح (تكاليف أعلى، أو إيرادات أقل، مما كان مخططاً له).
دراسة الاختلافات تظهر للمدراء أين فشلت الخطة، ليتمكنوا من التصرف.
استكشف
دورة التحكم في الميزانية
تتبع كيف تصبح الميزانية نظام تحكم، وليس مجرد رقم.
مفردات
تدريب
| English | العربية |
|---|---|
| budget/ˈbʌdʒɪt/ | الميزانية |
| incremental budget/ˌɪŋkrɪˈmentl ˈbʌdʒɪt/ | الميزانية الإضافية |
| zero-based budget/ˈzɪərəʊ beɪst ˈbʌdʒɪt/ | الميزانية الصفرية |
| variance/ˈveərɪəns/ | التباين |
| favourable variance/ˈfeɪvərəbl ˈveərɪəns/ | انحراف مواتي |
| adverse variance/ædˈvɜːs ˈveərɪəns/ | انحراف ضار |
5.5
نصائح للامتحان
- أثبت أن النقدية ليست ربحاً — الشركة الرابحة قد تفشل بسبب نقص التدفق النقدي.
- بالنسبة لـ نقطة التعادل: المساهمة لكل وحدة $=$ السعر $-$ التكلفة المتغيرة؛ نقطة التعادل $=$ التكاليف الثابتة $\div$ المساهمة؛ هامش الأمان $=$ الفعلي $-$ إنتاج نقطة التعادل.
- طابق مصدر التمويل مع الحاجة (قصير الأجل للتدفق النقدي، طويل الأجل أو حقوق الملكية للأصول) ونوع النشاط التجاري.
- احسب الاختلاف وسمّه مواتياً أو ضاراً (الفعلي مقابل المخطط).
دروس تفاعلية حول هذا الموضوع
ا-working عليه خطوة بخطوة، مع تمارين تحقق فوري.