Hai cửa hàng trên cùng một con phố. Cả hai đều bán năm trăm nghìn bảng hàng hóa năm ngoái, và trông giống hệt nhau. Nhưng một cửa hàng sắp mở thêm ba chi nhánh mới…
English narration · English + 中文 subtitles burned in · Giọng đọc tiếng Anh · phụ đề tiếng Anh + 中文 được ghi trực tiếp
10.1
Financial statements · Báo cáo tài chính
Syllabus · Chương trình
English
explain the purpose and content of the income statement and the statement of financial position (balance sheet)
explain depreciation and how financial statements are used by stakeholders
Tiếng Việt
giải thích mục đích và nội dung của báo cáo kết quả kinh doanh và báo cáo vị thế tài chính (bảng cân đối kế toán)
giải thích khấu hao và cách các bên liên quan sử dụng báo cáo tài chính
Source: Cambridge International syllabus · Nguồn: Chương trình Cambridge International
English
Financial statements 财务报表 are the official records that show how a business is doing with money. You study two of them: the income statement and the statement of financial position. By law, companies must publish these each year.
Tiếng Việt
Báo cáo tài chính là hồ sơ chính thức cho thấy tình hình tài chính của một doanh nghiệp. Bạn sẽ học hai loại báo cáo: báo cáo kết quả hoạt động kinh doanh và bảng cân đối kế toán. Theo luật, các công ty phải công bố những báo cáo này mỗi năm.
Báo cáo tài chính và tỷ số giúp các bên liên quan đánh giá hiệu suất của doanh nghiệp.
See how business events become the statements users read. · Xem các sự kiện kinh doanh trở thành những báo cáo mà người dùng đọc như thế nào.
10.1
The income statement · Báo cáo kết quả hoạt động kinh doanh
English
The income statement 利润表 shows the revenue 营业收入 and costs of a business over a period (usually a year), and the profit left at each stage.
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
cost of sales 销售成本 is the direct cost of the goods that were sold.
gross profit 毛利润 is what is left after taking cost of sales from revenue.
after taking off expenses 费用 (such as rent, wages and marketing), you get the operating profit 营业利润.
after interest and tax, what is left is the net profit 净利润 (the profit for the year).
Tiếng Việt
Báo cáo kết quả hoạt động kinh doanh hiển thị doanh thu và chi phí của doanh nghiệp trong một khoảng thời gian (thường là một năm), cũng như lợi nhuận còn lại tại từng giai đoạn.
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
giá vốn hàng bán là chi phí trực tiếp của các hàng hóa đã được bán.
lợi nhuận gộp là phần còn lại sau khi trừ giá vốn hàng bán khỏi doanh thu.
sau khi trừ chi phí vận hành (như tiền thuê, lương và tiếp thị), bạn sẽ có lợi nhuận từ hoạt động kinh doanh.
sau khi trừ lãi vay và thuế, phần còn lại là lợi nhuận ròng (lợi nhuận của năm).
Báo cáo kết quả hoạt động kinh doanh đi xuống từ doanh thu đến lợi nhuận ròng
Depreciation 折旧 is the way the cost of a non-current asset is spread over the years it is used, instead of all in the year it was bought. For example, a £10,000 machine used for five years may lose £2,000 of value each year. Depreciation lowers the asset's value on the statement of financial position and counts as an expense on the income statement, so profit is not overstated.
Tiếng Việt
Khấu hao là cách phân bổ chi phí của một tài sản không lưu động qua các năm sử dụng, thay vì ghi nhận hết vào năm mua. Ví dụ, một chiếc máy có giá £10,000 sử dụng trong năm năm có thể giảm giá trị £2,000 mỗi năm. Khấu hao làm giảm giá trị tài sản trên báo cáo tình hình tài chính và được coi là chi phí trên báo cáo kết quả kinh doanh, do đó lợi nhuận không bị cao hơn thực tế.
Khấu hao đường thẳng làm giảm giá trị tài sản cùng một mức mỗi năm
Explore · Khám phá
Stakeholder interest lab · Phòng thí nghiệm quan tâm của bên liên quan
See how different stakeholders judge the same business decision. · Xem cách các bên liên quan khác nhau đánh giá cùng một quyết định kinh doanh.
How stakeholders use financial statements · Cách các bên liên quan sử dụng báo cáo tài chính
English
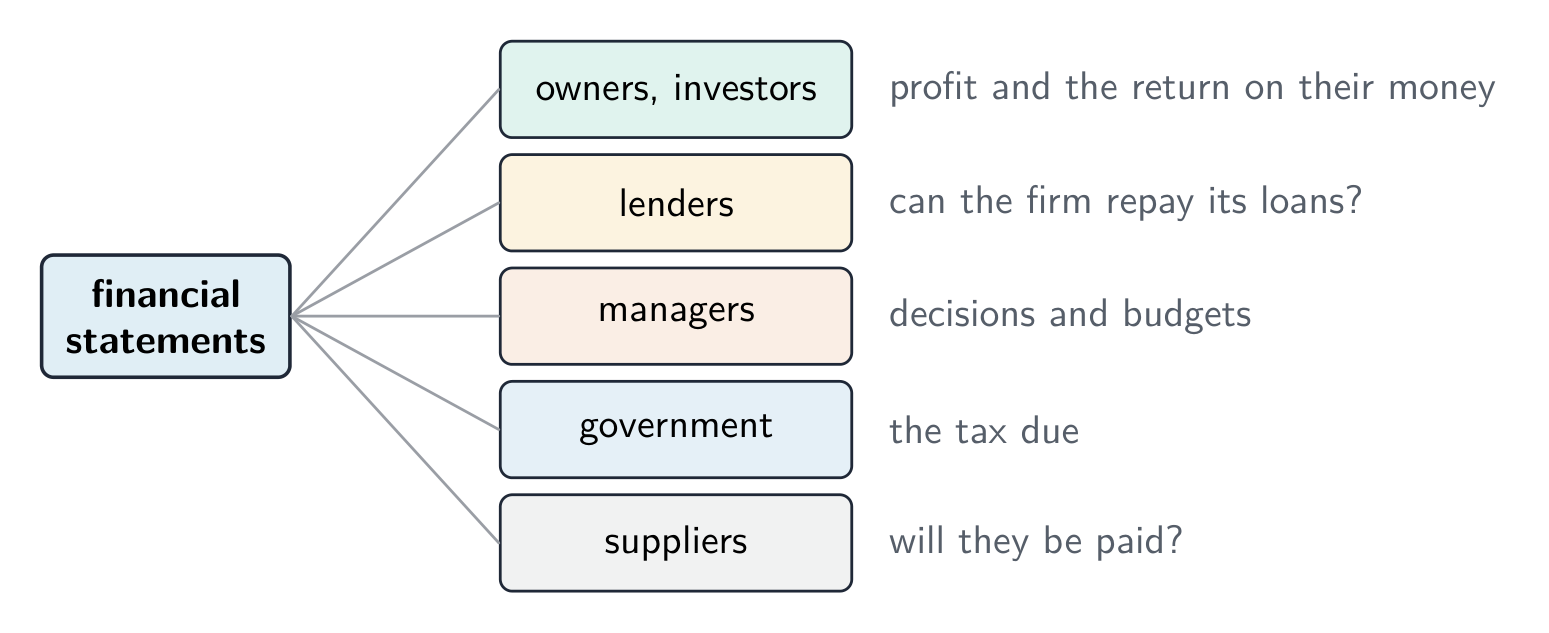
Different stakeholders 利益相关者 read these statements for different reasons:
owners and investors check the profit and the return on their money.
lenders check whether the firm can repay its loans.
managers use them to make decisions and set budgets.
the government checks the tax due; suppliers check the firm can pay.
Tiếng Việt
Các bên liên quan khác nhau đọc những báo cáo này vì nhiều lý do khác nhau:
chủ sở hữu và nhà đầu tư kiểm tra lợi nhuận và tỷ suất sinh lời từ tiền của họ.
người cho vay kiểm tra xem doanh nghiệp có khả năng trả nợ hay không.
quản lý sử dụng chúng để đưa ra quyết định và lập ngân sách.
chính phủ kiểm tra thuế phải nộp; nhà cung ứng kiểm tra doanh nghiệp có thể thanh toán.
Mỗi bên liên quan đọc báo cáo vì một lý do khác nhau
10.2
Ratio analysis · Phân tích tỷ lệ
Syllabus · Chương trình
English
calculate and interpret profitability, liquidity, efficiency and gearing ratios
use ratio analysis to assess and compare business performance and explain its limitations
Tiếng Việt
tính toán và diễn giải các tỷ suất sinh lời, tỷ suất thanh khoản, hiệu quả và tỷ lệ đòn bẩy tài chính
sử dụng phân tích tỷ số để đánh giá và so sánh hiệu suất kinh doanh và giải thích những hạn chế của nó
Source: Cambridge International syllabus · Nguồn: Chương trình Cambridge International
English
A single number means little on its own. Ratio analysis 比率分析 links two figures from the statements to judge performance, and lets you compare one year with another, or one firm with another.
Tiếng Việt
Một con số đơn lẻ thường mang ít ý nghĩa khi đứng một mình. Phân tích tỷ lệ liên kết hai con số từ báo cáo để đánh giá hiệu suất, và cho phép bạn so sánh một năm với năm khác, hoặc một doanh nghiệp với doanh nghiệp khác.
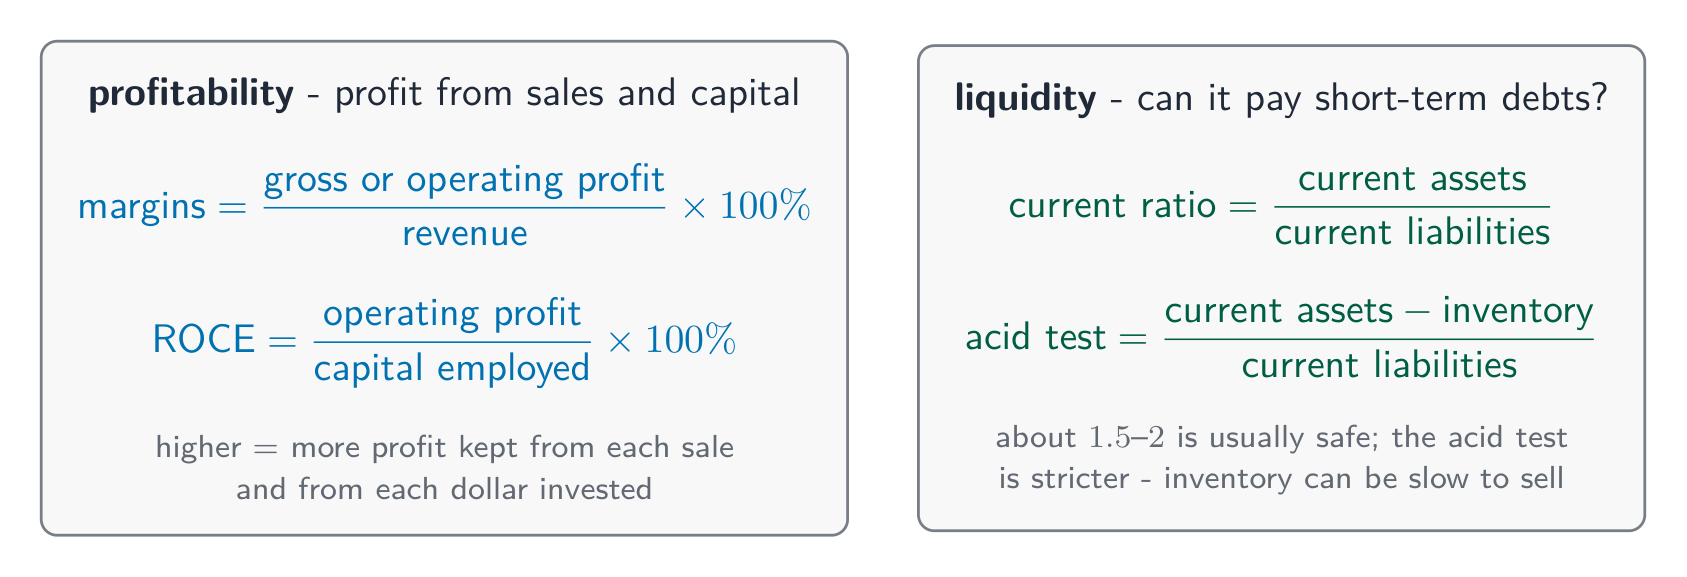
Hộp công cụ tỷ lệ: sinh lời và thanh khoản nhìn thoáng
A higher gross profit margin 毛利率 or operating profit margin 营业利润率 means more profit is kept from each sale. The key overall measure is return on capital employed 资本回报率 (ROCE), which compares profit with the money invested:
Here capital employed 所用资本 is the total long-term money in the business. A higher ROCE means the money is being used well.
Worked example. A firm has revenue of £500,000, gross profit of £200,000, operating profit of £80,000 and capital employed of £400,000. Find its gross profit margin, operating profit margin and ROCE.
Biên lợi nhuận gộp hoặc biên lợi nhuận hoạt động càng cao thì phần lợi nhuận giữ lại từ mỗi lần bán càng lớn. Tiêu chuẩn tổng quan quan trọng nhất là tỷ suất sinh lời trên vốn đã sử dụng (ROCE), so sánh lợi nhuận với số tiền đã đầu tư:
Ở đây vốn đã sử dụng là tổng số tiền dài hạn trong doanh nghiệp. ROCE cao hơn có nghĩa là tiền đang được sử dụng hiệu quả.
Ví dụ tính toán. Một doanh nghiệp có doanh thu £500,000, lợi nhuận gộp £200,000, lợi nhuận hoạt động £80,000 và vốn đã sử dụng £400,000. Tìm biên lợi nhuận gộp, biên lợi nhuận hoạt động và ROCE của nó.
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
The current ratio 流动比率 of about 1.5–2 is usually safe. The acid test ratio 速动比率 is stricter because it removes inventory, which can be slow to sell. Too low is risky; too high may mean cash is sitting idle.
Worked example. A firm has current assets of £60,000 (including £24,000 of inventory) and current liabilities of £30,000. Find its current ratio and acid test ratio.
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
Tỷ lệ hiện hành khoảng 1.5–2 thường an toàn. Tỷ lệ thử nhanh nghiêm ngặt hơn vì loại bỏ hàng tồn kho, vốn có thể khó bán. Quá thấp thì rủi ro; quá cao có thể có nghĩa là tiền mặt đang nằm im.
Ví dụ tính toán. Một doanh nghiệp có tài sản lưu động £60,000 (bao gồm £24,000 hàng tồn kho) và nợ ngắn hạn £30,000. Tìm tỷ lệ hiện hành và tỷ lệ thử nhanh của nó.
Efficiency and gearing ratios · Tỷ lệ hiệu quả và tỷ lệ đòn bẩy tài chính
English
Efficiency 效率 ratios show how well the firm uses its resources — for example, inventory turnover 存货周转率 measures how many times a year the firm sells and replaces its stock. Faster turnover usually ties up less cash.
Gearing 杠杆比率 shows how much of the firm's long-term money comes from borrowing rather than from owners:
Below 50%, so the firm is low-geared — it relies more on owners' money than on borrowing.
Tiếng Việt
Các tỷ lệ hiệu quả cho thấy doanh nghiệp sử dụng nguồn lực của mình tốt thế nào — ví dụ, chu kỳ quay vòng hàng tồn kho đo lường số lần doanh nghiệp bán và thay thế hàng hóa trong năm. Quay vòng nhanh thường ít chiếm dụng tiền mặt hơn.
Đòn bẩy tài chính cho thấy bao nhiêu phần vốn dài hạn của doanh nghiệp đến từ vay mượn thay vì từ chủ sở hữu:
Dưới 50%, nên doanh nghiệp có đòn bẩy tài chính thấp — nó phụ thuộc nhiều hơn vào tiền của chủ sở hữu thay vì vay mượn.
Explore · Khám phá
Business case lab · Phòng thí nghiệm về tình huống kinh doanh
Classify real decisions so the main business concept becomes concrete. · Phân loại các quyết định thực tế để khái niệm kinh doanh chính trở nên cụ thể.
accounting rate of return/əˈkaʊntɪŋ reɪt ɒv rɪˈtɜːn/
tỷ suất sinh lời kế toán
net present value/net ˈprezənt ˈvæljuː/
giá trị hiện tại ròng
10.2
Limitations of ratio analysis · Hạn chế của phân tích tỷ lệ
English
Ratios are useful but limited. They use past data, which may not predict the future. They ignore non-money factors like staff morale and brand strength. And a fair comparison needs firms of similar size in the same industry.
Tiếng Việt
Tỷ lệ hữu ích nhưng cũng có giới hạn. Chúng sử dụng dữ liệu quá khứ, có thể không dự đoán được tương lai. Chúng bỏ qua các yếu tố phi tiền tệ như tinh thần nhân viên và sức mạnh thương hiệu. Và một sự so sánh công bằng cần các doanh nghiệp có quy mô tương tự trong cùng ngành.
10.3
Investment appraisal · Đánh giá đầu tư
Syllabus · Chương trình
English
calculate and interpret investment appraisal methods: payback period, accounting rate of return (ARR) and net present value (NPV)
use investment appraisal to make and evaluate investment decisions
Tiếng Việt
tính toán và diễn giải các phương pháp đánh giá đầu tư: thời gian thu hồi vốn, tỷ suất hoàn vốn kế toán (ARR) và giá trị hiện tại ròng (NPV)
sử dụng đánh giá đầu tư để đưa ra và đánh giá các quyết định đầu tư
Source: Cambridge International syllabus · Nguồn: Chương trình Cambridge International
English
Investment appraisal 投资评估 is the study of whether a big spending project (such as a new machine or factory) is worth it. Three methods are used.
Tiếng Việt
Đánh giá đầu tư là việc nghiên cứu xem một dự án chi tiêu lớn (như máy mới hoặc nhà máy) có đáng hay không. Ba phương pháp được sử dụng.
Explore · Khám phá
Investment appraisal route · Con đường đánh giá đầu tư
Follow how a project is judged from cash flows to decision. · Theo dõi cách một dự án được đánh giá từ dòng tiền đến quyết định.
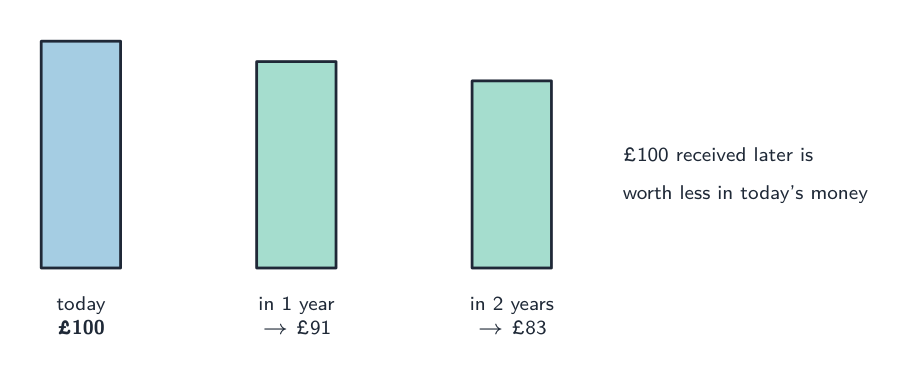
the net present value 净现值 (NPV) recognises that money in the future is worth less than money today. It uses discounting 折现 to shrink future cash flows back to today's value, then takes away the initial cost. A positive NPV means the project adds value.
Each method has strengths: payback is simple and focuses on risk; ARR shows profitability; NPV is the most complete but needs a chosen discount rate.
Tiếng Việt
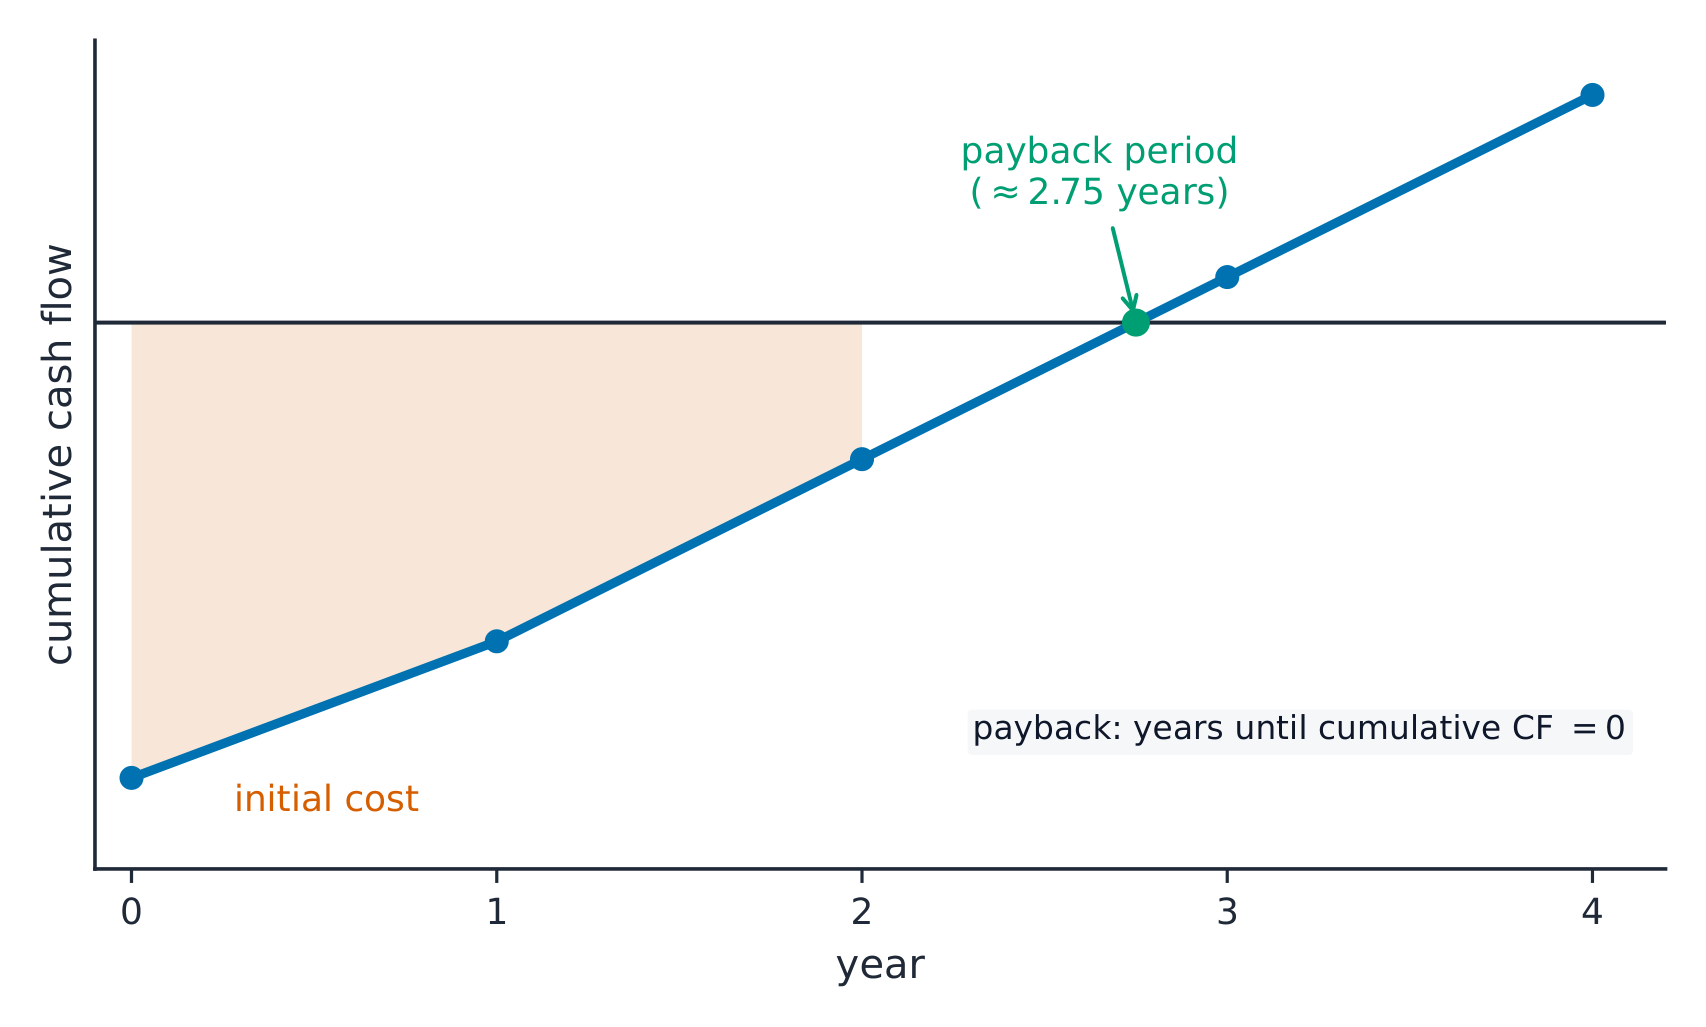
thời gian hoàn vốn là thời gian dòng tiền thu vào của dự án trả lại chi phí ban đầu. Thời gian hoàn vốn càng ngắn thì càng an toàn.
Thời gian hoàn vốn là lúc dòng tiền lũy kế tăng trở lại mức 0
tỷ suất sinh lời kế toán (ARR) cho thấy lợi nhuận trung bình hàng năm dưới dạng phần trăm của số tiền đã đầu tư:
Giá trị hiện tại ròng (NPV) thừa nhận rằng tiền trong tương lai có giá trị thấp hơn tiền ngày hôm nay. Nó sử dụng chiết khấu để thu nhỏ dòng tiền tương lai về giá trị hiện tại, sau đó trừ đi chi phí ban đầu. NPV dương có nghĩa là dự án tạo ra giá trị.
Chiết khấu, ý tưởng nền tảng của NPV: cùng một khoản £100 sẽ có giá trị thấp hơn nếu bạn phải chờ lâu hơn, do đó dòng tiền tương lai được thu nhỏ về giá trị hiện tại
Mỗi phương pháp đều có ưu điểm: thời gian hoàn vốn đơn giản và tập trung vào rủi ro; ARR cho thấy khả năng sinh lời; NPV toàn diện nhất nhưng cần xác định trước tỷ lệ chiết khấu.
Explore · Khám phá
Will the machine pay for itself? · Cái máy có tự chi trả được giá trị của nó không?
Drag the cost, yearly inflow and useful life — the cumulative line crosses zero at the payback period, and ARR is compared with the bank's rate. · Kéo chi phí, dòng tiền đầu vào hàng năm và tuổi thọ hữu ích — đường tích lũy cắt trục hoành tại thời điểm hoàn vốn, và ARR được so sánh với lãi suất ngân hàng.
Finance and accounting strategy · Chiến lược tài chính và kế toán
Syllabus · Chương trình
English
explain the use of financial data and budgets in strategic decision-making
evaluate the financial implications of strategic decisions
Tiếng Việt
giải thích việc sử dụng dữ liệu tài chính và ngân sách trong ra quyết định chiến lược
đánh giá các hệ quả tài chính của các quyết định chiến lược
Source: Cambridge International syllabus · Nguồn: Chương trình Cambridge International
English
At the top level, managers use financial data and budgets to choose between strategies. Before a big decision, they ask: can we afford it, how will it affect profit, cash flow and gearing, and what is the likely return? Financial information turns a risky guess into a reasoned choice — but numbers are only part of the picture, and must be weighed with the market, the staff and the firm's objectives.
Tiếng Việt
Ở cấp độ cao nhất, các nhà quản lý sử dụng dữ liệu tài chính và ngân sách để lựa chọn giữa các chiến lược. Trước một quyết định lớn, họ đặt câu hỏi: chúng ta có thể chi trả được không, điều đó sẽ ảnh hưởng thế nào đến lợi nhuận, dòng tiền và đòn bẩy, và mức sinh lời dự kiến là bao nhiêu? Thông tin tài chính biến một phỏng đoán rủi ro thành một lựa chọn có căn cứ — nhưng con số chỉ là một phần của bức tranh, và phải được cân nhắc cùng với thị trường, nhân sự và mục tiêu của công ty.
Explore · Khám phá
Sources of finance lab · Phòng thí nghiệm về nguồn tài chính
Choose the best type of finance by time, risk and ownership. · Chọn loại hình tài chính phù hợp nhất dựa trên thời gian, rủi ro và quyền sở hữu.
Calculate and interpret the key ratios — gross/net profit margin, current ratio, gearing, ROCE — always against a benchmark or a trend.
For investment appraisal know payback (time to recover), ARR (average % return) and NPV (discounted; a positive NPV means accept).
A current ratio of about 1.5–2 is healthy: too high wastes resources, too low risks liquidity problems.
State the limitations of ratios (historical figures, no qualitative factors) in your evaluation.
Tiếng Việt
Tính toán và diễn giải các tỷ lệ quan trọng — biên lợi nhuận gộp/lợi nhuận ròng, tỷ lệ thanh khoản ngắn hạn, đòn bẩy, ROCE — luôn so sánh với một tiêu chuẩn hoặc xu hướng.
Đối với đánh giá đầu tư, hãy biết thời gian hoàn vốn (thời gian để thu hồi), ARR (tỷ suất sinh lời trung bình %) và NPV (đã chiết khấu; NPV dương có nghĩa là chấp nhận).
Tỷ lệ thanh khoản ngắn hạn khoảng 1.5–2 là lành mạnh: quá cao lãng phí nguồn lực, quá thấp gây rủi ro thiếu thanh khoản.
Nêu hạn chế của các tỷ lệ (số liệu lịch sử, không có yếu tố định tính) trong phần đánh giá của bạn.
Interactive lessons on this topic · Bài học tương tác về chủ đề này
Work through it step by step, with instant-check exercises. · Làm theo từng bước, kèm theo bài tập kiểm tra ngay lập tức.
Pick one and the site follows you — notes, papers, videos and practice all open on it. · Chọn một môn và trang sẽ điều hướng theo — ghi chú, tài liệu, video và bài tập đều mở ở đó.
Type to search notes, lessons, code, vocabulary and past-paper questions across every subject. · Nhập để tìm ghi chú, bài học, mã, từ vựng và câu hỏi đề thi cũ trên mọi môn học.