Анализ точки безубыточности
| English | Русский |
|---|---|
| break-even point/breɪk ˈiːvən pɔɪnt/ | точка безубыточности |
| contribution/ˌkɒntrɪˈbjuːʃn/ | вклад |
| fixed costs/fɪkst kɒsts/ | постоянные издержки |
| break-even output/breɪk ˈiːvən ˈaʊtpʊt/ | объем производства в точке безубыточности |
| total revenue/ˈtəʊtl ˈrevənjuː/ | общей выручке |
| margin of safety/ˈmɑːdʒɪn ɒv ˈseɪfti/ | запас прочности |
Точка, где перестают терять деньги
- Новый кафе платит аренду и зарплаты с первого дня, но выручка нарастает медленно. При определённом уровне продаж оно наконец покрывает свои расходы.
- Этот волшебный уровень называется точкой безубыточности.
Цена продажи составляет 15, а переменные затраты на единицу — 9. Какова маржинальная прибыль на единицу?
Маржинальная прибыль = 15 − 9 = 6.
Цена продажи минус переменные затраты на единицу дают ______ на единицу.
Вклад покрывает постоянные издержки, затем становится прибылью.
Маржинальный доход (вклад)
- Маржинальный доход на единицу = цена продажи − переменные издержки на единицу.
- Каждая проданная единица «вносит» эту сумму в покрытие постоянных расходов.
Анализ точки безубыточности
Точка безубыточности — это место, где выручка пересекает общие затраты.
Постоянные расходы составляют 3,000, а маржинальный доход на единицу — 6. Каков объем безубыточной точки (единицы)?
Безубыточность = 3000 ÷ 6 = 500 единиц.
В точке безубыточности предприятие получает:
Выручка точно равна общим затратам — нет прибыли, нет убытка.
Точка безубыточности
- Объём безубыточности = постоянные расходы ÷ маржинальный доход на единицу.
- При этом объёме общая выручка точно равна общим расходам — ни прибыли, ни убытка.
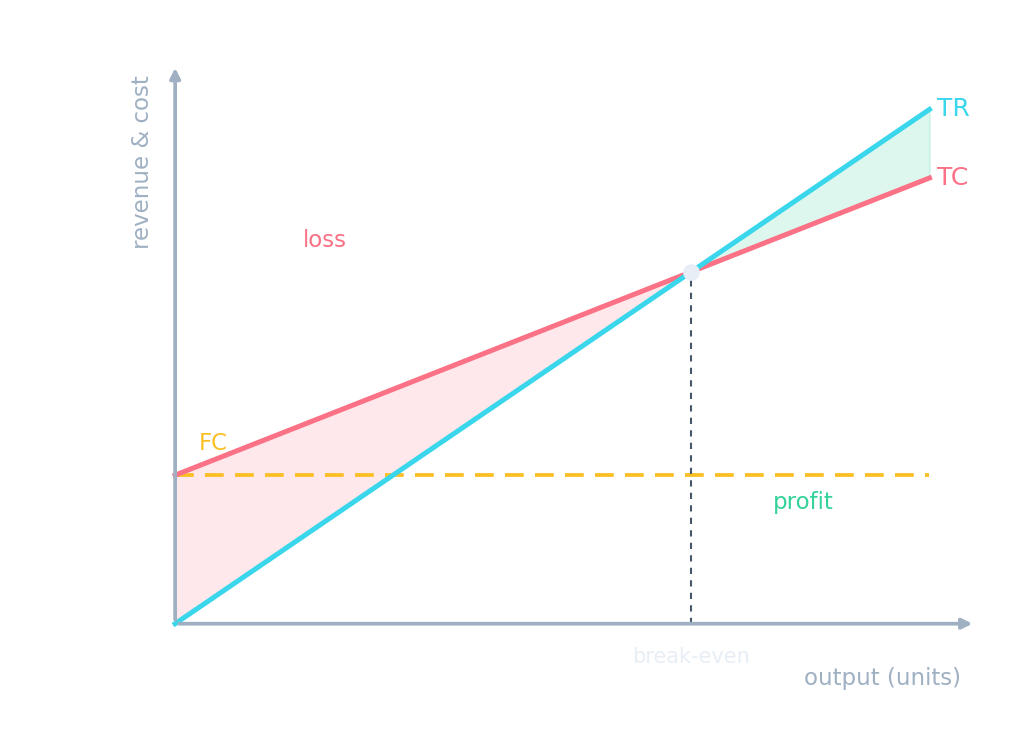
Ниже точки безубыточности фирма несёт убытки; выше — получает прибыль.
Объём безубыточности составляет 400, а фирма продаёт 520 единиц. Каков запас прочности (в единицах)?
Запас прочности = 520 − 400 = 120 единиц.
Запас прочности
- Запас прочности = фактический объём − объём безубыточности.
- Он показывает, насколько могут упасть продажи, прежде чем фирма начнёт нести убытки.
Разобранное решение. Цена 20, переменные издержки 12 → маржинальная прибыль = 8. Постоянные издержки 4,000 → точка безубыточности = 4000 ÷ 8 = 500 единиц. Если компания продает 650, то запас финансовой прочности составляет 650 − 500 = 150 единиц.
Вы поняли
- маржинальный доход на единицу = цена − переменные издержки на единицу
- объём безубыточности = постоянные расходы ÷ маржинальный доход на единицу (выручка = общие расходы)
- запас прочности = фактический − объём безубыточности: насколько могут упасть продажи