أنواع الربح
| English | العربية |
|---|---|
| implicit costs/ɪmˈplɪsɪt kɒsts/ | التكاليف الضمنية |
| explicit costs/ekˈsplɪsɪt kɒsts/ | التكاليف الصريحة |
| opportunity cost/ɒpəˈtjuːnɪti kɒst/ | التكلفة البديلة |
| accounting profit/əˈkaʊntɪŋ ˈprɒfɪt/ | الربح المحاسبي |
| economic profit/ˌiːkəˈnɒmɪk ˈprɒfɪt/ | ربحًا اقتصاديًا |
| normal profit/ˈnɔːml ˈprɒfɪt/ | ربحًا طبيعيًا |
طريقتان لقياس الربح
- المحاسب والاقتصادي ينظران إلى نفس المقهى ويختلفان بشأن ربحه.
- لا أحد منهما خطأ — بل يحسبان ببساطة تكاليف مختلفة.
- الفارق بينهما هو واحدة من أكثر الأفكار فائدة في الاقتصاد.
- يحدد ما إذا كانت الشركة يجب أن تستمر، أو تفعل شيئًا آخر تمامًا.
التكاليف الصريحة والضمنية
- التكاليف الصريحة هي أموال حقيقية مدفوعة — الأجور، الإيجار، المواد الخام. تظهر في الفاتورة.
- التكاليف الضمنية هي قيمة الموارد التي يمتلكها المالك بالفعل ويستخدمها — دون انتقال أموال.
- أهم تكلفة ضمنية هي تكلفة الفرصة البديلة للوقت والمال الخاص بالمالك.
صريح أم ضمني؟
التكاليف الصريحة هي الأموال المدفوعة فعليًا؛ التكاليف الضمنية هي تكلفة الفرصة البديلة للموارد التي يمتلكها المالك بالفعل.
الربح المحاسبي مقابل الربح الاقتصادي
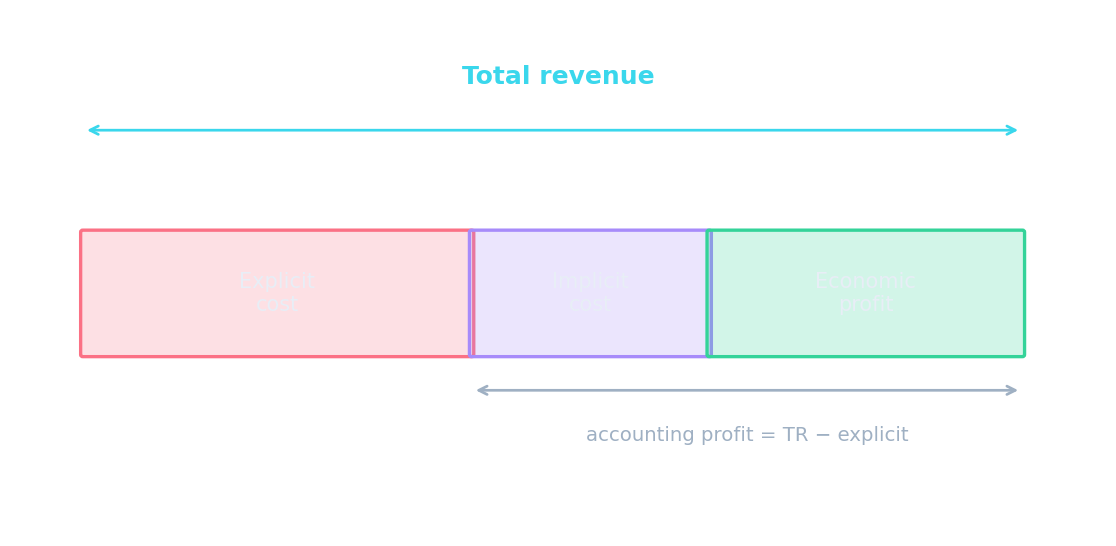
- الربح المحاسبي = إجمالي الإيرادات − التكاليف الصريحة فقط.
- الربح الاقتصادي = إجمالي الإيرادات − (التكاليف الصريحة والضمنية).
- لذلك الربح الاقتصادي دائمًا أصغر من الربح المحاسبي.
- الربح الطبيعي هو عندما يكون الربح الاقتصادي صفرًا تمامًا — يغطي المالك كل التكاليف، بما في ذلك تكلفة الفرصة البديلة.
الربح المحاسبي يساوي:
المحاسبون يطرحون فقط التكاليف الصريحة (التي تم دفعها).
الربح الاقتصادي يكون دائمًا أصغر من (أو يساوي) الربح المحاسبي.
الربح الاقتصادي يطرح التكاليف الضمنية أيضًا، لذا لا يمكن أن يكون أكبر.
إيرادات ماريا تساوي 200,000؛ التكاليف الصريحة هي 130,000؛ الراتب الذي تنازلت عنه (تكلفة ضمنية) هو 50,000. ما هو ربحها الاقتصادي؟
الربح الاقتصادي = 200,000 − 130,000 − 50,000 = 20,000.
عندما يكون الربح الاقتصادي مساويًا للصفر تمامًا، فإن الشركة تحقق ______ ربح.
الربح الطبيعي يعني أن كل التكاليف — بما في ذلك تكلفة الفرصة البديلة — مغطاة تمامًا.
الإشارة للدخول أو الخروج
- ربح اقتصادي موجب → تتفوق الشركة على خيارها الأفضل التاليًا، لذا يدخل شركات جديدة.
- ربح اقتصادي سلبي (خسارة) → يمكن للمالك فعل أفضل في مكان آخر، لذا تخرج الشركات.
- ربح اقتصادي صفر (ربح طبيعي) → لا سبب للدخول أو المغادرة.
الشركات في السوق تحقق ربحًا اقتصاديًا إيجابيًا. مع مرور الوقت:
الربح الاقتصادي الإيجابي يتفوق على الخيار الأفضل التالي، لذا تنجذب شركات جديدة للدخول.
طابق كل إشارة للربح الاقتصادي بما تفعله الشركات.
الربح الاقتصادي هو إشارة الدخول/الخروج لأنه يتضمن بالفعل تكلفة الفرصة البديلة.
الربح المحاسبي يطرح فقط التكاليف الصريحة؛ أما الربح الاقتصادي فيطرح التكاليف الضمنية أيضاً، لذلك يكون أصغر. الربح العادي = صفر ربح اقتصادي. الربح الاقتصادي هو الإشارة الصحيحة: الإيجابي يجذب الدخول، والسالب يُلزم الخروج.