- อธิบายวัตถุประสงค์และเนื้อหาของ income statement และ statement of financial position (balance sheet)
- อธิบาย depreciation และการนำงบการเงินไปใช้โดยผู้มีส่วนได้ส่วนเสีย
การเงินและบัญชี (A Level)
Business A-Level · หัวข้อ 10
 9:35
การเงินและบัญชี (A Level)
ร้านสองแห่งอยู่บนถนนเดียวกัน ทั้งคู่ขายสินค้าเป็นมูลค่าห้าแสนปอนด์เมื่อปีก่อน และดูเหมือน identical แต่ร้านหนึ่งกำลังจะเปิดสาขาใหม่สามแห่ง…
การบรรยายภาษาอังกฤษ · คำบรรยายภาษาอังกฤษ + 中文 ลอยตัวบนภาพ
10.1
งบการเงิน

หลักสูตร
แหล่งที่มา: หลักสูตร Cambridge International
งบการเงิน เป็นบันทึกอย่างเป็นทางการที่แสดงสถานะทางการเงินของธุรกิจ คุณต้องศึกษาสองฉบับคือ งบกำไรขาดทุน และงบแสดงฐานะการเงินตามกฎหมาย บริษัทจำเป็นต้องเผยแพร่งบเหล่านี้ทุกปี
สำรวจ
กระแสของงบการเงิน
ดูว่าเหตุการณ์ทางธุรกิจกลายเป็นสิ่งที่ผู้ใช้อ่านอย่างไร
10.1
งบกำไรขาดทุน

งบกำไรขาดทุน แสดง รายได้ และค่าใช้จ่ายของธุรกิจในช่วงเวลาหนึ่ง (ปกติคือหนึ่งปี) และกำไรที่เหลืออยู่ในแต่ละขั้น
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
- ราคาขายgoodsที่ขายได้ (cost of sales) คือต้นทุนโดยตรงของสินค้าที่จำหน่าย
- กำไร Xbox (gross profit) คือจำนวนที่เหลือหลังจากหักราคาขายgoodsที่ขายได้จาก รายได้
- หลังหัก ค่าใช้จ่าย (เช่น ค่าเช่า ค่าจ้าง และการตลาด) จะได้ กำไรจากการดำเนินงาน (operating profit)
- หลังหักดอกเบี้ยและภาษี จำนวนที่เหลือคือ กำไรสุทธิ (net profit) (กำไรประจำปี)
คำศัพท์
ฝึกฝน
| English | ไทย |
|---|---|
| financial statements/faɪˈnænʃl ˈsteɪtmənts/ | งบการเงิน |
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | งบกำไรขาดทุน |
| revenue/ˈrevənjuː/ | รายได้ |
| cost of sales/kɒst ɒv seɪlz/ | ต้นทุนขาย |
| gross profit/ɡrəʊs ˈprɒfɪt/ | กำไรขั้นต้น |
| expenses/ekˈspensɪz/ | ค่าใช้จ่าย |
| operating profit/ˈɒpəreɪtɪŋ ˈprɒfɪt/ | กำไรจากการดำเนินงาน |
| net profit/net ˈprɒfɪt/ | กำไรสุทธิ |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | งบแสดงฐานะการเงิน |
10.1
งบแสดงฐานะการเงิน

งบแสดงฐานะการเงิน (หรือเรียกว่า งบดุล) คือภาพถ่ายสิ่งที่ธุรกิจมีและ owes ในวันที่หนึ่ง
- สินทรัพย์ไม่หมุนเวียน — สินทรัพย์ที่ถือไว้เกินหนึ่งปี เช่น อาคารและเครื่องจักร
- สินทรัพย์หมุนเวียน — สินทรัพย์ที่เปลี่ยนเป็นเงินสดภายในหนึ่งปี เช่น สินค้าคงเหลือและเงินค้างจากลูกค้า
- หนี้สินหมุนเวียน — หนี้สินที่ต้องชำระภายในหนึ่งปี
- หนี้สินไม่หมุนเวียน — หนี้สินที่ต้องชำระหลังเกินหนึ่งปี เช่น กู้ยืมระยะยาว
- ส่วนของผู้ถือหุ้น — เงินที่เจ้าของลงทุนเข้ามากับกำไรที่ยึดไว้ในกิจการ
ทั้งสองฝั่งต้องสมดุลเสมอ: สิ่งที่มีอยู่ของกิจการถูก تمويلด้วยหนี้สินบวกส่วนของผู้ถือหุ้น
คำศัพท์
ฝึกฝน
| English | ไทย |
|---|---|
| balance sheet/ˈbæləns ʃiːt/ | งบดุล |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | สินทรัพย์ไม่หมุนเวียน |
10.1
การตัดค่าเสื่อมราคา

การตัดค่าเสื่อมราคา คือการกระจายต้นทุนของสินทรัพย์ไม่หมุนเวียนตลอดอายุการใช้งาน แทนที่จะหักทั้งหมดในปีที่ซื้อ ตัวอย่างเช่น เครื่องจักรราคา£10,000 ที่ใช้ perpetuity 5 ปี อาจลดลง£2,000 ต่อปี การตัดค่าเสื่อมราคาจะลดมูลค่าสินทรัพย์ในงบฐานะการเงิน และถือเป็นค่าใช้จ่ายในงบกำไรขาดทุน ทำให้กำไรไม่ถูกประเมินสูงเกินจริง
สำรวจ
ห้องปฏิบัติการความสนใจของผู้มีส่วนได้ส่วนเสีย
ดูว่าผู้มีส่วนได้ส่วนเสียแต่ละกลุ่มตัดสินการตัดสินใจทางธุรกิจเดียวกันอย่างไร
คำศัพท์
ฝึกฝน
| English | ไทย |
|---|---|
| depreciation (assets)/dɪˌpriːʃɪˈeɪʃn/ | ค่าเสื่อมราคา (สินทรัพย์) |
| stakeholders/ˈsteɪkhəʊldəz/ | ผู้มีส่วนได้ส่วนเสีย |
| ratio analysis/ˈreɪʃɪəʊ əˈnæləsɪs/ | การวิเคราะห์อัตราส่วน |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | ความสามารถในการทำกำไร |
10.1
การใช้งบการเงินโดยผู้มีส่วนได้ส่วนเสีย
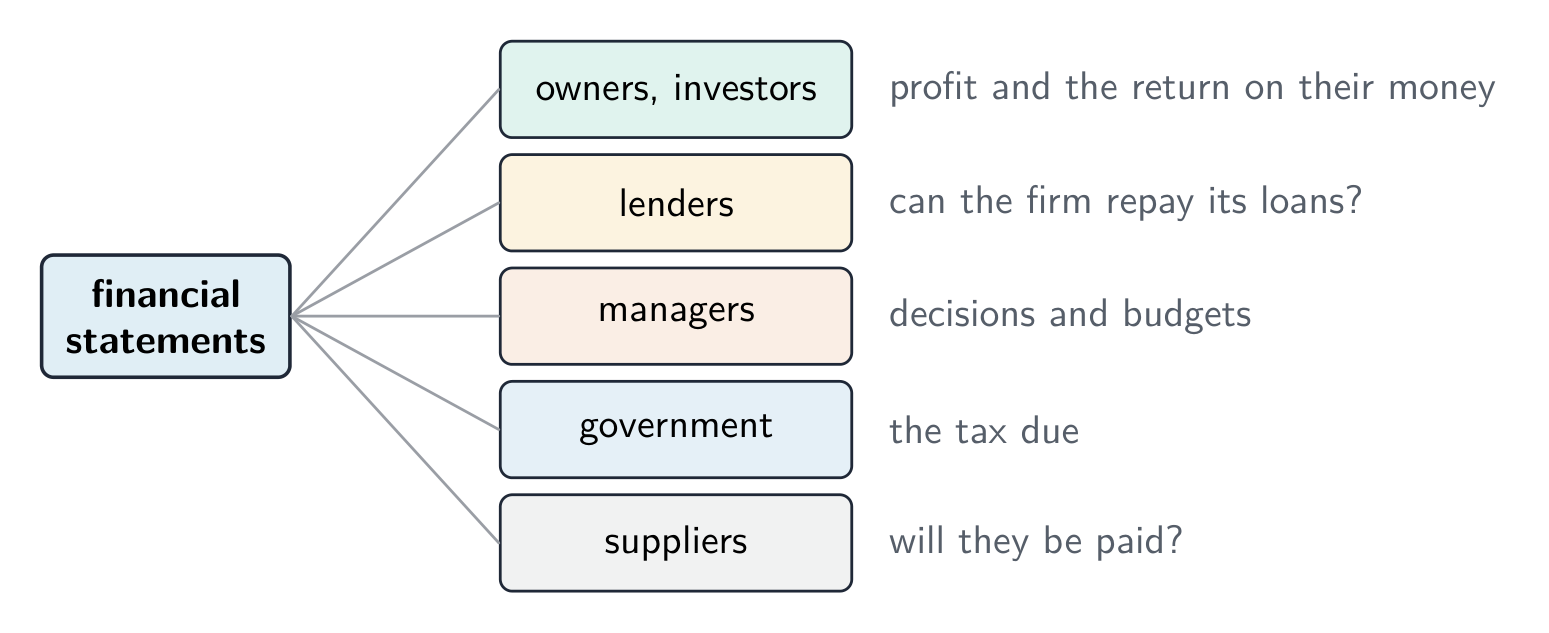
ผู้มีส่วนได้ส่วนเสีย ต่างๆ อ่านงบเหล่านี้ด้วยเหตุผลที่แตกต่างกัน:
- เจ้าของและนักลงทุนตรวจสอบกำไรและผลตอบแทนจากเงินลงทุน
- ผู้ให้กู้ตรวจสอบความสามารถในการชำระหนี้
- ผู้จัดการใช้งานเพื่อตัดสินใจและกำหนดงบประมาณ
- รัฐบาลตรวจสอบภาษี; ผู้จำหน่ายตรวจสอบความสามารถในการชำระเงิน
10.2
การวิเคราะห์อัตราส่วน
หลักสูตร
- คำนวณและตีความ profitability, liquidity, efficiency และ gearing ratios
- ใช้ ratio analysis เพื่อประเมินและเปรียบเทียบประสิทธิภาพของธุรกิจและอธิบายข้อจำกัด
แหล่งที่มา: หลักสูตร Cambridge International
ตัวเลขเดียวมีความหมายน้อยเมื่อแยกตัว การวิเคราะห์อัตราส่วน เชื่อมโยงตัวเลขสองตัวจากงบเพื่อตัดสินประสิทธิภาพ และทำให้คุณเปรียบเทียบระหว่างปี หรือระหว่างกิจการได้
คำศัพท์
ฝึกฝน
| English | ไทย |
|---|---|
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | อัตราหมุนเวียน |
10.2
อัตราส่วนผลกำไร
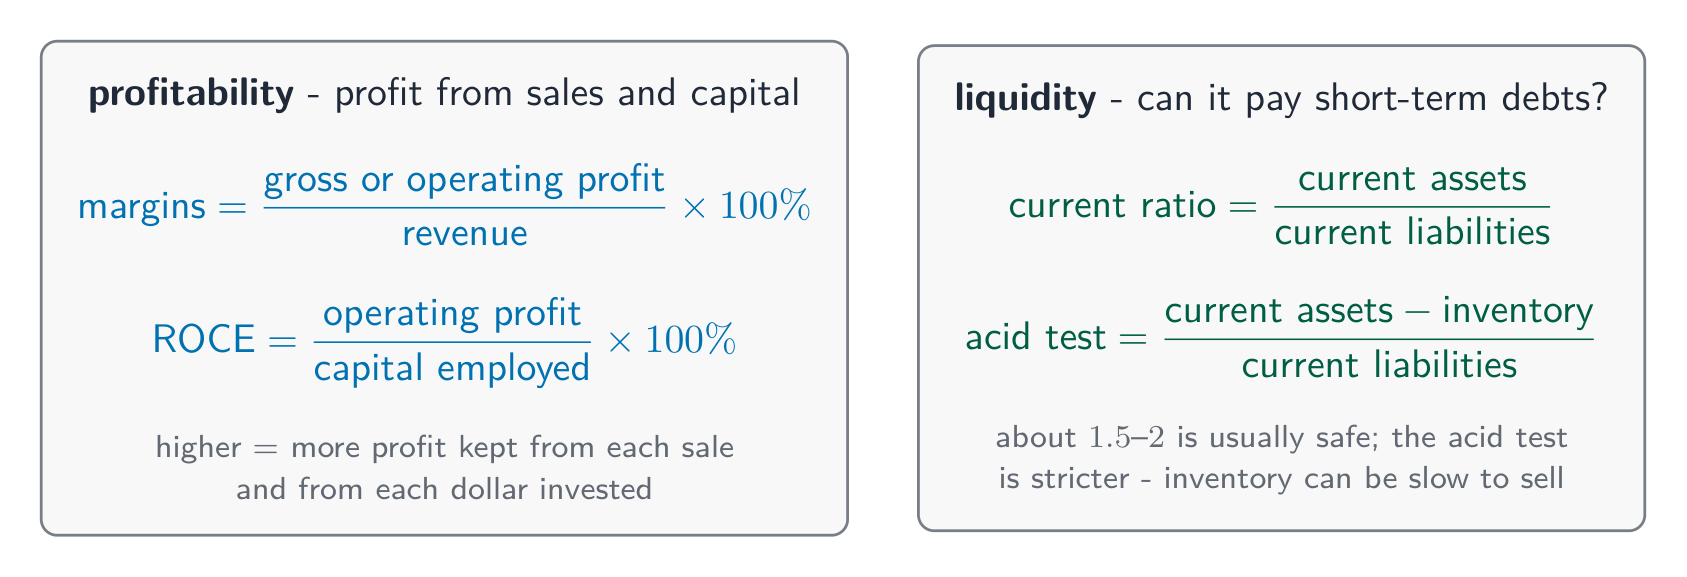
อัตราส่วนผลกำไร แสดงถึงความสามารถของกิจการในการแปลงยอดขายและทุนให้เป็นกำไร
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{operating profit margin} = \frac{\text{operating profit}}{\text{revenue}} \times 100\%$$
อัตรากำไรขั้นต้น หรือ อัตรากำไรจากการดำเนินงาน ที่สูงกว่าหมายถึงกำไรที่เก็บรักษาได้จากยอดขายต่อหน่วยมากขึ้น ตัวชี้วัดภาพรวมที่สำคัญคือ ผลตอบแทนต่อทุนที่ใช้ไป (ROCE) ซึ่งเปรียบเทียบกำไรกับเงินที่ลงทุน:
$$\text{ROCE} = \frac{\text{operating profit}}{\text{capital employed}} \times 100\%$$
ในที่นี้ ทุนที่ใช้ไป คือเงินระยะยาวทั้งหมดในกิจการ ROCE ที่สูงกว่าหมายถึงการใช้เงินอย่างมีประสิทธิภาพ
ตัวอย่างวิธีทำ. กิจการมีรายได้£500,000 กำไรขั้นต้น£200,000 กำไรจากการดำเนินงาน£80,000 และทุนที่ใช้ไป£400,000 จงหาอัตรากำไรขั้นต้น อัตรากำไรจากการดำเนินงาน และ ROCE
$$\text{gross profit margin} = \frac{200\,000}{500\,000} \times 100\% = 40\%$$
$$\text{operating profit margin} = \frac{80\,000}{500\,000} \times 100\% = 16\%$$
$$\text{ROCE} = \frac{80\,000}{400\,000} \times 100\% = 20\%$$
สำรวจ
การวินิจฉัยอัตราส่วนจากบัญชี
จัดประเภทอัตราส่วนตามคำถามที่ตอบเกี่ยวกับธุรกิจ
คำศัพท์
ฝึกฝน
| English | ไทย |
|---|---|
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | อัตรากำไรขั้นต้น |
| operating profit margin/ˈɒpəreɪtɪŋ ˈprɒfɪt ˈmɑːdʒɪn/ | margins กำไรจากการดำเนินงาน |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | ผลตอบแทนต่อทุนที่ใช้ |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | capital employed |
| liquidity/lɪˈkwɪdɪti/ | สภาพคล่อง (Liquidity) |
10.2
อัตราส่วนสภาพคล่อง
สภาพคล่อง หมายถึงความสามารถในการชำระหนี้ระยะสั้นของกิจการ มีอัตราส่วน perpety 2 ตัวทดสอบสิ่งนี้
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
Current ratio ประมาณ 1.5–2 มักปลอดภัย Acid test ratio ค่อนข้างเข้มงวดกว่าเพราะตัดสินค้าคงเหลือออกซึ่งอาจขายได้ยาก หากต่ำเกินไปก็เสี่ยง; สูงเกินไปอาจหมายความว่าเงินสดถูก闲置
ตัวอย่างวิธีทำ. กิจการมีสินทรัพย์หมุนเวียน£60,000 (รวมถึงสินค้าคงเหลือ£24,000) และหนี้สินหมุนเวียน£30,000 จงหา Current ratio และ Acid test ratio
$$\text{current ratio} = \frac{60\,000}{30\,000} = 2.0$$
$$\text{acid test ratio} = \frac{60\,000 - 24\,000}{30\,000} = 1.2$$
คำศัพท์
ฝึกฝน
| English | ไทย |
|---|---|
| current assets/ˈkʌrənt ˈæsets/ | สินทรัพย์หมุนเวียน |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | หนี้สินหมุนเวียน |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | อัตราทดสอบกรด |
| efficiency/ɪˈfɪʃənsi/ | ประสิทธิภาพ |
| inventory turnover/ˈɪnvəntri ˈtɜːnəʊvə/ | อัตราการหมุนเวียนสินค้าคงคลัง |
10.2
อัตราส่วนประสิทธิภาพและการระดมทุน
อัตราส่วนประสิทธิภาพ แสดงถึงการใช้ทรัพยากรของกิจการ เช่น อัตราการหมุนเวียนสินค้าคงเหลือ วัดจำนวนครั้งที่กิจการขายและเติมสต็อกต่อปี การหมุนเวียนเร็วมักผูกเงินสดน้อยกว่า
การระดมทุน (Gearing) แสดงถึงสัดส่วนเงินระยะยาวที่มาจากการกู้ยืมแทนเจ้าของ:
$$\text{gearing} = \frac{\text{non-current liabilities}}{\text{capital employed}} \times 100\%$$
Gearing สูงหมายถึงการกู้ยืมมาก — เสี่ยงหากดอกเบี้ยสูงขึ้น แต่สามารถเพิ่มผลตอบแทนในช่วงเวลาที่ดี
ตัวอย่างวิธีทำ. กิจการมีหนี้สินไม่หมุนเวียน£150,000 และทุนที่ใช้ไป£500,000 จงหา Gearing ของกิจการ
$$\text{gearing} = \frac{150\,000}{500\,000} \times 100\% = 30\%$$
ต่ำกว่า 50% ดังนั้นกิจการมี Gearing ต่ำ — ขึ้นอยู่กับเงินเจ้าของมากกว่าการกู้ยืม
สำรวจ
Business case lab
จำแนกการตัดสินใจจริงเพื่อให้แนวคิดธุรกิจหลักเป็นรูปธรรมขึ้น
คำศัพท์
ฝึกฝน
| English | ไทย |
|---|---|
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | หนี้สินไม่หมุนเวียน |
| equity/ˈekwɪti/ | ความเสมอภาค (equity) |
| gearing/ˈɡɪərɪŋ/ | การ杠杆 (gearing) |
| investment appraisal/ɪnˈvestmənt əˈpreɪzl/ | การประเมินการลงทุน |
10.2
ข้อจำกัดของการวิเคราะห์อัตราส่วน
อัตราส่วนมีประโยชน์แต่มีข้อจำกัด ใช้ข้อมูลในอดีตซึ่งอาจทำนายอนาคตไม่ได้ ขาดปัจจัยที่ไม่ใช่เงินเช่นขวัญกำลังใจพนักงานและแบรนด์ และ comparisons ที่ยุติธรรมต้องการกิจการขนาดใกล้เคียงกันในอุตสาหกรรมเดียวกัน
10.3
การประเมินการลงทุน
หลักสูตร
- คำนวณและตีความวิธีการประเมินการลงทุน: payback period, accounting rate of return (ARR) และ net present value (NPV)
- ใช้การประเมินการลงทุนในการตัดสินใจและประเมินการลงทุน
แหล่งที่มา: หลักสูตร Cambridge International
การประเมินการลงทุน เป็นการศึกษาว่าโครงการใช้จ่ายก้อนใหญ่ (เช่น เครื่องจักรหรือโรงงานใหม่)คุ้มค่าหรือไม่ มี perpety 3 วิธี
สำรวจ
กระบวนการประเมินการลงทุน
ติดตามวิธีการตัดสินโครงการตั้งแต่กระแสเงินสดจนถึงการตัดสินใจ
10.3
Payback, ARR และ NPV
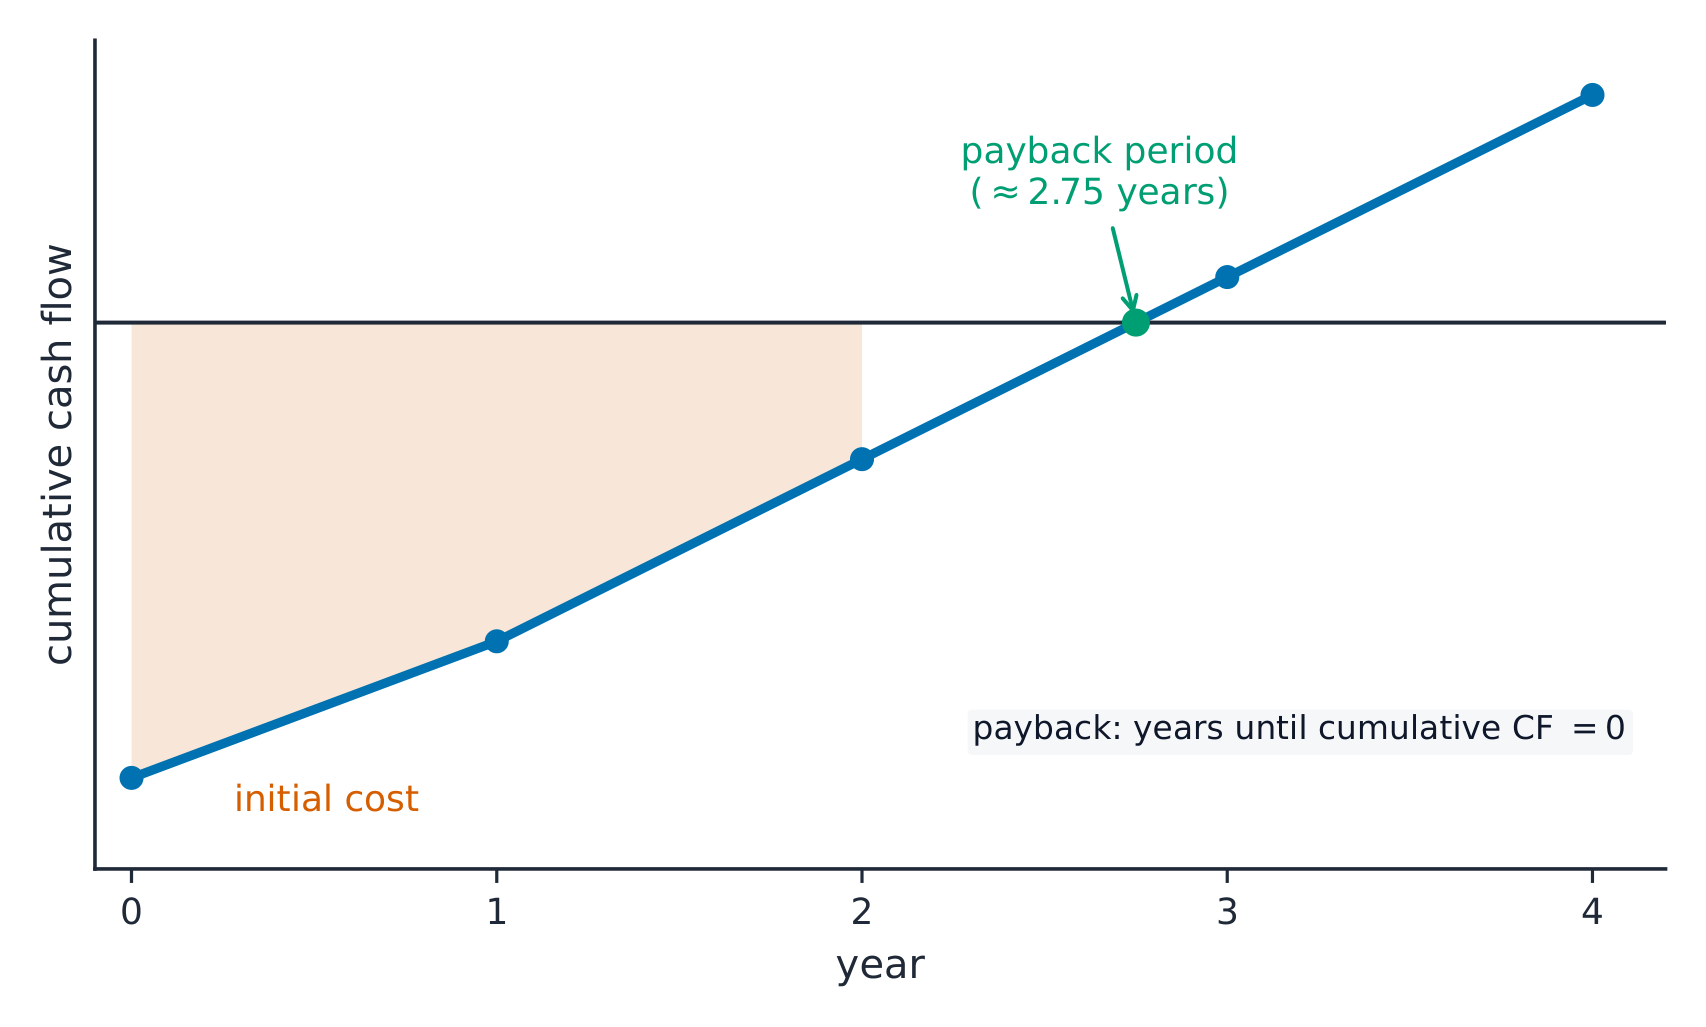
- ระยะเวลาคืนทุน (Payback period) คือเวลาที่กระแสเงินสดเข้าชดเชยต้นทุนเริ่มต้น ระยะเวลาสั้นกว่าปลอดภัยกว่า
- อัตราผลตอบแทนทางบัญชี (ARR) แสดงกำไรเฉลี่ยต่อปีเป็นเปอร์เซ็นต์ของเงินที่ลงทุน:
$$\text{ARR} = \frac{\text{average annual profit}}{\text{initial investment}} \times 100\%$$
ตัวอย่างวิธีทำ เครื่องจักรมีราคา £100,000 และคาดว่าจะสร้างกำไรเฉลี่ยรายปีได้ £25,000 จงหาค่าอัตราผลตอบแทนทางบัญชี (ARR)
$$\text{ARR} = \frac{25\,000}{100\,000} \times 100\% = 25\%$$
- มูลค่าปัจจุบันสุทธิ (NPV) ยอมรับว่าเงินในอนาคตมีค่าน้อยกว่าเงินในปัจจุบัน มันใช้ การลดค่า เพื่อหดกระแสเงินสดในอนาคตให้เหลือมูลค่าในวันนี้ แล้วหักด้วยต้นทุนเริ่มต้น NPB ที่เป็นบวกหมายความว่าโครงการเพิ่มมูลค่า
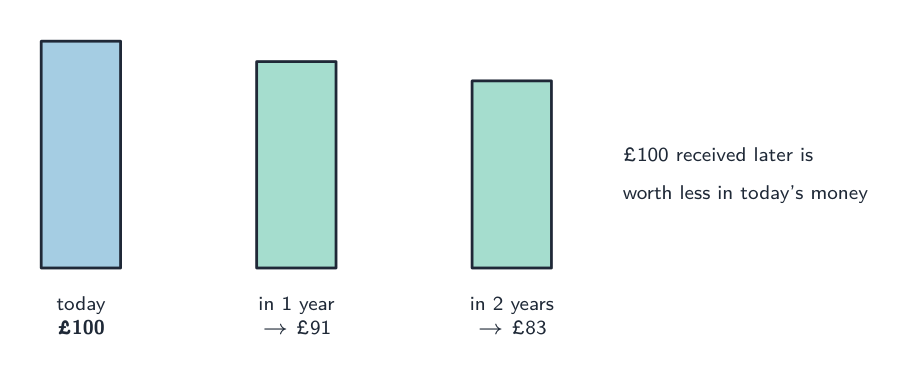
แต่ละวิธีมีจุดเด่น: การคืนทุนนั้นง่ายและเน้นความเสี่ยง; ARR แสดงผลกำไร; NPV สมบูรณ์แบบที่สุดแต่ต้องใช้อัตราการลดค่าที่กำหนดไว้
สำรวจ
เครื่องจักรนี้จะคืนทุนได้หรือไม่?
ลากต้นทุน, เงินไหลเข้ารายปี และอายุการใช้งาน有用的 — เส้นสะสมจะตัดศูนย์ที่ช่วงคืนทุน, และ ARR会被 compared with bank's rate.
คำศัพท์
ฝึกฝน
| English | ไทย |
|---|---|
| payback period/ˈpeɪbæk ˈpɪərɪəd/ | ระยะเวลาคืนทุน |
| accounting rate of return/əˈkaʊntɪŋ reɪt ɒv rɪˈtɜːn/ | อัตราผลตอบแทนทางบัญชี |
| net present value/net ˈprezənt ˈvæljuː/ | มูลค่าปัจจุบันสุทธิ |
| discounting/ˈdɪskaʊntɪŋ/ | การคิดลด |
10.4
กลยุทธ์การเงินและการบัญชี
หลักสูตร
- อธิบายการใช้ financial data และ budgets ในการตัดสินใจเชิงกลยุทธ์
- ประเมินผลกระทบทางการเงินของการตัดสินใจเชิงกลยุทธ์
แหล่งที่มา: หลักสูตร Cambridge International
ในระดับสูงสุด ผู้บริหารใช้ข้อมูลทางการเงินและงบประมาณเพื่อเลือกกลยุทธ์ ก่อนตัดสินใจสำคัญ พวกเขาถามว่า: เราจ่าย得起ไหม它会 affect profit, cash flow and gearing, และผลตอบแทนที่เป็นไปได้คืออะไร ข้อมูลทางการเงินเปลี่ยนการเดาที่เสี่ยงให้เป็นทางเลือกที่มีเหตุผล — แต่ตัวเลขเป็นเพียงส่วนหนึ่งของภาพรวม และต้องชั่งน้ำหนักกับตลาด พนักงาน และวัตถุประสงค์ของบริษัท
สำรวจ
แหล่งเงินทุน
เลือกประเภทเงินทุนที่ดีที่สุดตามระยะเวลา ความเสี่ยง และความเป็นเจ้าของ
10.4
ข้อแนะนำสำหรับการสอบ
- คำนวณและตีความอัตราส่วนสำคัญ — อัตรากำไรก่อน/หลังภาษี, อัตราหมุนเวียน, อัตราหนี้สิน, ROCE — เสมอเทียบกับเกณฑ์อ้างอิงหรือแนวโน้ม
- สำหรับ การประเมินการลงทุน ต้องรู้ การคืนทุน (ระยะเวลาในการคืนทุน), ARR (ผลตอบแทนเฉลี่ย %), และ NPV (ลดค่า; NPV เป็นบวกหมายถึงยอมรับ)
- อัตราหมุนเวียน ประมาณ 1.5–2 ถือว่าดี: สูงเกินไปเสียทรัพยากร, ต่ำเกินไปเสี่ยงต่อปัญหาสภาพคล่อง
- ระบุ ข้อจำกัดของอัตราส่วน (ข้อมูลย้อนหลัง, ไม่มีปัจจัยเชิงคุณภาพ) ในการประเมินของคุณ
บทเรียนเชิงโต้ตอบสำหรับหัวข้อนี้
ทำทีละขั้นตอน พร้อมแบบฝึกหัดตรวจสอบผลทันที