Break-even analysis · Análisis del punto de equilibrio
| English | Español |
|---|---|
| break-even point/breɪk ˈiːvən pɔɪnt/ | punto de equilibrio |
| contribution/ˌkɒntrɪˈbjuːʃn/ | contribución |
| fixed costs/fɪkst kɒsts/ | costos fijos |
| break-even output/breɪk ˈiːvən ˈaʊtpʊt/ | producción de equilibrio |
| total revenue/ˈtəʊtl ˈrevənjuː/ | ingreso total |
| margin of safety/ˈmɑːdʒɪn ɒv ˈseɪfti/ | margen de seguridad |
The point where you stop losing money
- A new café pays rent and wages from day one, but takings build slowly. At some level of sales, it finally covers its costs.
- That magic level is the break-even point 盈亏平衡点.
El punto en el que dejas de perder dinero
- Una nueva cafetería paga alquiler y salarios desde el primer día, pero las entradas de caja se acumulan lentamente. En algún nivel de ventas, finalmente cubre sus costes.
- Ese nivel mágico es el punto de equilibrio盈亏平衡点.
Selling price is 15 and variable cost per unit is 9. What is the contribution per unit? · El precio de venta es 15 y el costo variable por unidad es 9. ¿Cuál es la contribución por unidad?
Contribution = 15 − 9 = 6. · Contribución = 15 − 9 = 6.
Selling price minus variable cost per unit gives the ______ per unit. · Precio de venta menos costo variable por unidad da la ______ por unidad.
Contribution covers fixed costs, then becomes profit. · La contribución cubre los costos fijos y luego se convierte en ganancia.
Contribution 贡献
- Contribution per unit = selling price − variable cost per unit.
- Each unit sold "contributes" this much towards covering fixed costs 固定成本.
Margen unitario 贡献
- Margen unitario = precio de venta − coste variable por unidad.
- Cada unidad vendida "contribuye" con esta cantidad para cubrir los costes fijos 固定成本.
Break-even analysis · Análisis del punto de equilibrio
Break-even · Punto de equilibrio is where total revenue · ingresos crosses total cost · costos. · El punto de equilibrio es donde los ingresos totales cruzan los costos totales.
Fixed costs are 3,000 and contribution per unit is 6. What is the break-even output (units)? · Los costos fijos son 3,000 y la contribución por unidad es 6. ¿Cuál es la producción en el punto de equilibrio (unidades)?
Break-even = 3000 ÷ 6 = 500 units. · Punto de equilibrio = 3000 ÷ 6 = 500 unidades.
At the break-even point, the business makes: · En el punto de equilibrio, la empresa obtiene:
Revenue exactly equals total cost — no profit, no loss. · Los ingresos equivalen exactamente a los costos totales: ni ganancia ni pérdida.
The break-even point
- Break-even output 盈亏平衡产量 = fixed costs ÷ contribution per unit.
- At this output, total revenue 总收入 exactly equals total cost — no profit, no loss.
Below break-even the firm makes a loss; above it, a profit.
El punto de equilibrio
- Producción de equilibrio盈亏平衡产量 = costes fijos ÷ margen unitario.
- En este nivel de producción, los ingresos totales 总收入 son exactamente iguales a los costes totales: ni beneficio ni pérdida.
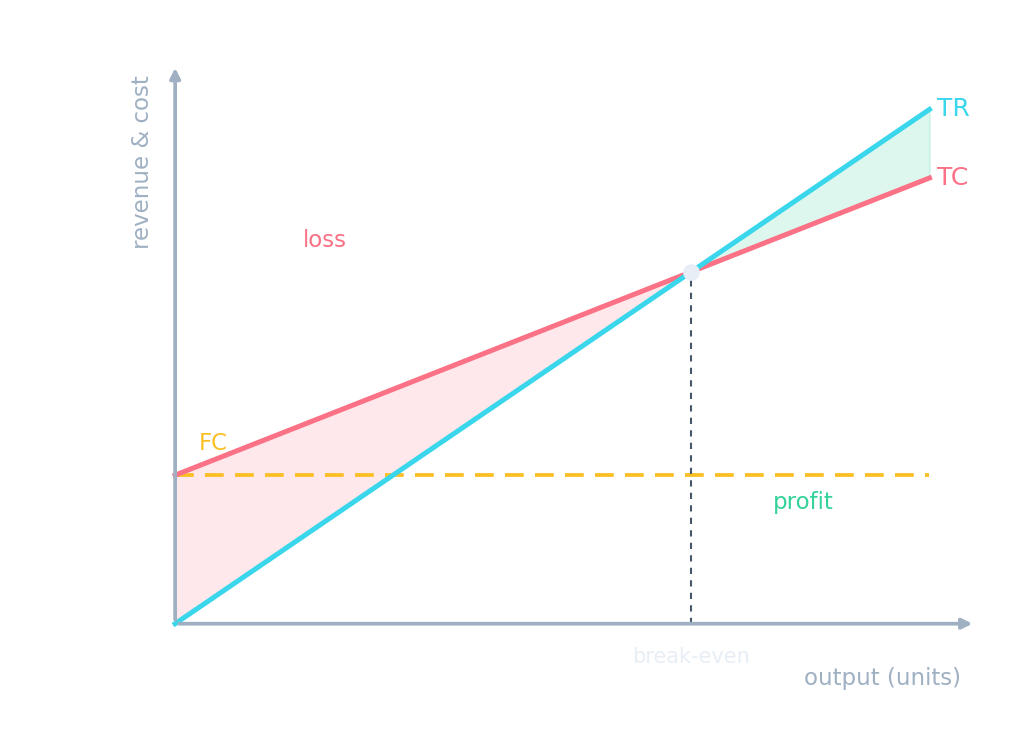
Por debajo del punto de equilibrio la empresa obtiene pérdidas; por encima, beneficios.
Break-even output is 400 and the firm sells 520. What is the margin of safety (units)? · La producción en el punto de equilibrio es 400 y la empresa vende 520. ¿Cuál es el margen de seguridad (unidades)?
Margin of safety = 520 − 400 = 120 units. · Margen de seguridad = 520 − 400 = 120 unidades.
Margin of safety 安全边际
- Margin of safety = actual output − break-even output.
- It shows how far sales can fall before the firm makes a loss.
Worked example. Price 20, variable cost 12 → contribution = 8. Fixed costs 4,000 → break-even = 4000 ÷ 8 = 500 units. If the firm sells 650, the margin of safety is 650 − 500 = 150 units.
Margen de seguridad 安全边际
- Margen de seguridad = producción real − producción de equilibrio.
- Indica cuánto pueden caer las ventas antes de que la empresa incurra en pérdidas.
Ejemplo resuelto. Precio 20, coste variable 12 → margen = 8. Costes fijos 4 000 → equilibrio = 4 000 ÷ 8 = 500 unidades. Si la empresa vende 650, el margen de seguridad es 650 − 500 = 150 unidades.
You've got it
- contribution per unit = price − variable cost per unit
- break-even output = fixed costs ÷ contribution per unit (revenue = total cost)
- margin of safety = actual − break-even output: how far sales can fall
Lo has entendido
- margen unitario = precio − coste variable por unidad
- producción de equilibrio = costes fijos ÷ margen unitario (ingresos = costes totales)
- margen de seguridad = producción real − producción de equilibrio: cuánto pueden caer las ventas